Sedem postjugoslovanskih gospodarstev, sedem poti: zakaj so se po razpadu razvijala tako različno?
Zakaj države naslednice danes niso enako razvite: začetne razlike, vojne, reforme, privatizacija, institucije, EU in izseljevanje.
Zakaj ne »sedem naslednic«?
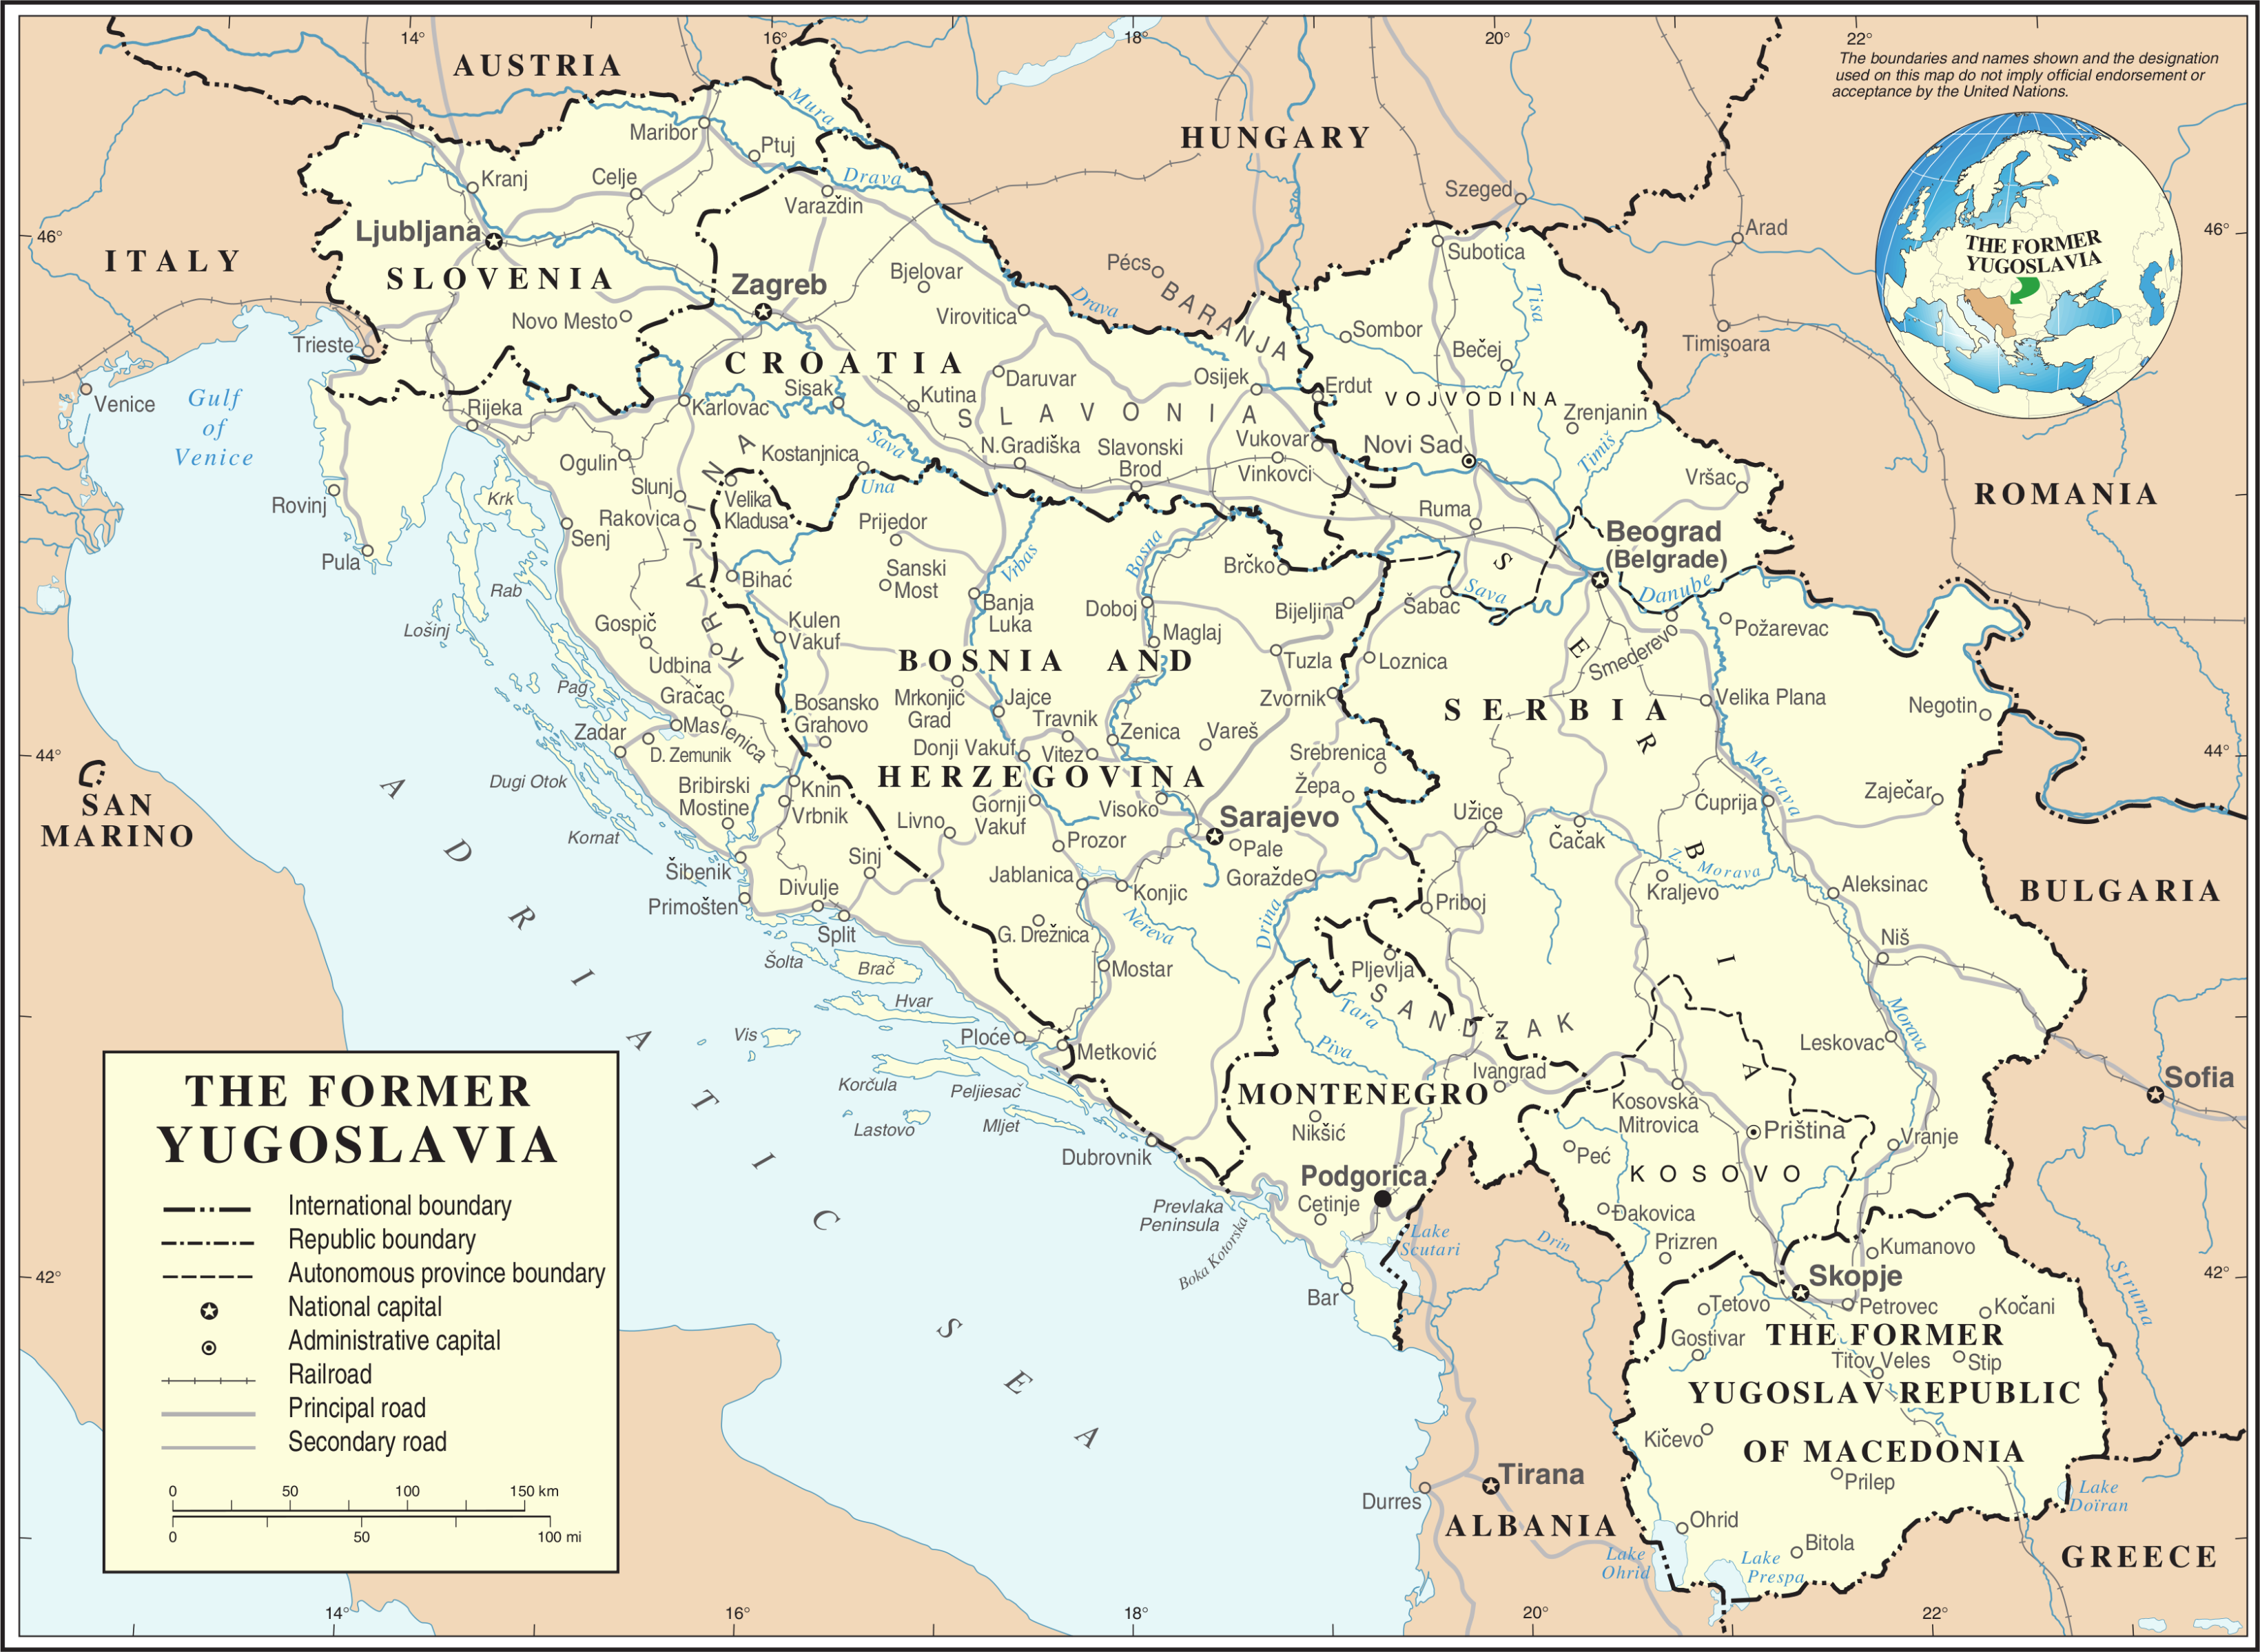
V vsakdanjem jeziku pogosto govorimo o »državah naslednicah Jugoslavije«. Toda pri Kosovu je potrebna večja natančnost. Sporazum o vprašanjih nasledstva SFRJ iz leta 2001 je bil sklenjen med tedanjimi pravnimi naslednicami SFRJ. Kosovo ni bilo njegova samostojna podpisnica in njegov mednarodnopravni status ostaja predmet različnih državnih stališč. Evropska unija zato v pravnih dokumentih uporablja formulacijo Kosovo* z opombo, da poimenovanje ne prejudicira stališč o statusu ter je skladno z Resolucijo VS OZN 1244 in mnenjem Meddržavnega sodišča.[1] Ta članek zato uporablja izraz: sedem postjugoslovanskih gospodarstev. To omogoča ekonomsko primerjavo:
- Slovenije,
- Hrvaške,
- Srbije,
- Bosne in Hercegovine,
- Črne gore,
- Severne Makedonije
- in Kosova,
ne da bi ekonomski članek sam odločal o spornem pravnem vprašanju. Prva stvar, ki jo moramo zavreči: leta 1991 niso začeli kot enako razvite države. Če hočemo razumeti današnje razlike, moramo začeti: pred razpadom. SFRJ je bila ena država. Ni pa bila eno samo enako razvito gospodarstvo. Podatki Zveznega statističnega zavoda, povzeti v IMF, kažejo bruto družbeni proizvod na prebivalca za leto 1989, pri čemer je: Jugoslavija = 100. Indeks je bil približno:
- Slovenija: 198
- Hrvaška: 127
- Srbija brez Vojvodine in Kosova: 103
- Črna gora: 73
- Bosna in Hercegovina: 68
- Makedonija: 66
- Kosovo: 25.[2]
Razlika med Slovenijo in Kosovom je bila torej že pred razpadom: skoraj osemkratna v tem relativnem kazalniku. To je najpomembnejša začetna varovalka ta članek. Današnje razlike niso nastale iz nič po letu 1991. Velik del razvojnega zemljevida je imel globoke korenine že znotraj federacije. Jugoslavija je skušala te razlike zmanjševati — vendar jih ni odpravila.
Federacija je uporabljala zvezni razvojni sklad, proračunske transferje, razvojne kredite in investicije v manj razvite republike in Kosovo. IMF-jeva analiza fiskalnih odnosov kaže, da so Bosna in Hercegovina, Makedonija, Črna gora in Kosovo dobivali pomembna sredstva prek Zveznega sklada za razvoj in zveznega proračuna.[3] Toda konvergenca ni bila dovolj hitra. Slovenija in Hrvaška sta imeli višjo produktivnost, močnejšo industrijsko strukturo, večjo izvozno povezanost z zahodnimi trgi in višje dohodke. Kosovo, Makedonija in Bosna pa so imele nižji proizvod na prebivalca, višjo brezposelnost, manj kapitala na delavca in hitrejšo rast prebivalstva v nekaterih obdobjih. Zato je razpad skupne države različne regije zadel: z zelo različnimi začetnimi zalogami kapitala, znanja in institucionalne sposobnosti.
Slovenija: izguba trga, ne večletno uničenje gospodarstva. Slovenija je bila pred razpadom najbogatejši del federacije. OECD navaja, da je bil njen BDP na prebivalca okoli leta 1990 približno: 6.100 USD, v primerjavi z okoli: 3.060 USD za Jugoslavijo kot celoto.[4] Osamosvojitev je prinesla izgubo pomembnega jugoslovanskega trga, recesijo, monetarno ločitev in potrebo po hitri preusmeritvi izvoza. Toda Slovenija ni doživela večletne vojne na svojem ozemlju, množičnega uničenja industrije ali večletnih mednarodnih sankcij. OECD povzema, da je v letih 1991–1993 vzpostavila samostojno državo, stabilizirala gospodarstvo, uvedla lastno valuto in izvedla temeljne ekonomske reforme[4]. To je zelo drugačno začetno tranzicijsko okolje od Bosne ali Srbije.
Hrvaška: drugo najmočnejše izhodišče, vendar večletna vojna
Hrvaška je bila leta 1989 druga najrazvitejša republika po bruto družbenem proizvodu na prebivalca.[2] Toda vojna je pomenila izgubo dela ozemeljskega gospodarskega prostora, begunce in razseljene, visoke obrambne izdatke, uničenje infrastrukture in prekinjene prometne in trgovinske tokove. Svetovna banka je za začetek leta 1994 ocenjevala, da sta se proizvodnja in zaposlenost glede na začetek tranzicije zmanjšali približno za četrtino, brezposelnost pa se je približno podvojila.[5] Hrvaška je torej v tranzicijo vstopila z močnejšim začetnim kapitalom kot večina federacije, vendar z bistveno večjim vojnim stroškom kot Slovenija. Bosna in Hercegovina: skoraj popoln prelom gospodarske kontinuitete. Bosna je primer, kjer beseda: tranzicija sama skoraj ničesar ne razloži. Svetovna banka ocenjuje, da je ob koncu vojne:
- industrijska proizvodnja padla na okoli 5 % ravni iz 1990 po eni povojni študiji;
- okoli 45 % industrijskih zmogljivosti je bilo uničenih;
- več kot dve tretjini stanovanj je bilo poškodovanih;
- GDP oziroma GDP na prebivalca je v najhujšem obdobju padel na manj kot petino predvojne ravni po nekaterih povojnih ocenah.[6]
Druga World Bank serija za leto 1995 navaja BDP pod tretjino predvojne ravni in industrijsko proizvodnjo več kot 90 % pod predvojno ravnjo.[7] Različne povojne ocene uporabljajo različne baze in leta. Skupni sklep pa je nedvoumen: Bosna ni prešla iz socializma v tržno gospodarstvo po normalni institucionalni poti. Najprej je doživela gospodarski kolaps zaradi vojne. Srbija: »izgubljeno desetletje« pred dejanskim začetkom večine tranzicijskih reform.
Svetovna banka obdobje devetdesetih za Srbijo neposredno opisuje kot: lost decade — izgubljeno desetletje.[8] Na gospodarstvo so istočasno vplivali razpad skupnega trga, regionalne vojne, mednarodne sankcije, hiperinflacija, politična izolacija, odlašanje strukturnih reform in leta 1999 pa še Natovo bombardiranje. Do leta 2000 je bil uradno merjeni BDP pod polovico ravni iz leta 1989.[8] Šele po politični spremembi leta 2000 se začne veliki val privatizacije, bančne sanacije, liberalizacije trgovine, normalizacije odnosov z upniki in intenzivnejšega povezovanja z EU in tujimi investitorji. To pomeni, da Srbija v primerjavi s Slovenijo ne začne podobne faze reform: leta 1991, ampak skoraj desetletje pozneje.
Črna gora: manj neposrednega vojnega uničenja, vendar sankcije, hiperinflacija in razpad starega trga. Črna gora ni doživela bosanskega tipa uničenja svojega ozemlja. Toda kot del ZRJ jo zadenejo razpad jugoslovanskega trga, sankcije, monetarna nestabilnost, hiperinflacija in propad industrijskih povezav. World Bank Systematic Country Diagnostic opisuje leto 1993 kot najglobljo gospodarsko in finančno krizo po drugi svetovni vojni ter navaja, da je bilo približno dve tretjini prebivalstva pod pragom revščine.[9] Pozneje Črna gora izbere bistveno drugačen razvojni model storitve, turizem, tuje investicije, nepremičnine, infrastrukturo in unilateralno uporabo evra. Severna Makedonija: mirnejši politični izhod ne pomeni lahkega gospodarskega prehoda.
Makedonija se je iz federacije izločila brez vojne razsežnosti Hrvaške ali Bosne. Toda izguba skupnega trga, dobavnih verig, zveznih transferjev ter regionalna nestabilnost. so bili dovolj za hud gospodarski padec. Svetovna banka navaja, da se je med osamosvojitvijo in letom 1995 BDP zmanjšal približno: 20 %. Registrirana brezposelnost je presegala 30 %, inflacija pa je leta 1992 dosegla približno 1.700 %.[10] Nato pride še konflikt leta 2001. Svetovna banka ocenjuje, da je namesto pričakovane približno 6-odstotne rasti gospodarstvo leta 2001 upadlo za: 4,5 %.[11] Torej tudi država, ki se je izognila veliki vojni v začetku devetdesetih, ni dobila lahke razvojne poti.
Kosovo: najrevnejše izhodišče, desetletje krize in nato vojna. Kosovo je bilo že znotraj SFRJ gospodarsko najrevnejši del obravnavanega prostora. Leta 1989 je bil njegov bruto družbeni proizvod na prebivalca po indeksu SFRJ=100 približno: 25.[2] World Bank je za obdobje 1988–1995 ocenjeval približno: 50-odstotno krčenje BDP, ob širši regionalni krizi, sankcijah proti ZRJ in zanemarjanju industrije, rudarstva ter infrastrukture.[12] Vojna 1998–1999 nato dodatno uniči stanovanja, kmetijska sredstva, telekomunikacije, opremo in delovna mesta. World Bank je ocenil, da je bilo po konfliktu okoli: 30 % stanovanjskih enot neuporabnih.[12] Kosovo zato po letu 1999 ne začne zgolj tranzicije. Začne tudi: povojno obnovo in gradnjo novih institucij.
RAZCEP: PRIVATIZACIJA NI BILA ENA POLITIKA
Ena najpogostejših napak je govoriti: »vsi so izvedli neoliberalno privatizacijo«. Beseda privatizacija zakrije zelo različne mehanizme. Slovenija: kombinacija certifikatov, notranjega lastništva, skladov in postopnejše prodaje. Slovenski Zakon o lastninskem preoblikovanju je ustvaril kombinirani model. OECD opisuje shemo, po kateri se je del kapitala prenašal odškodninskemu skladu, pokojninskemu skladu in razvojnemu skladu oziroma investicijskim skladom. preostanek pa se je lahko privatiziral prek notranje razdelitve delnic, notranjih odkupov, javne prodaje ter razpisov in dražb[13]. Zaposleni in nekdanji zaposleni so imeli pri delu delnic posebne možnosti in popuste. To ni bila čista prodaja vsega kapitala največjemu tujemu ponudniku. Rezultat je bil dlje časa: več domačega in insiderskega lastništva kot v več drugih naslednicah.
Hrvaška: hitra komercializacija in močan insiderski model. Hrvaška je že leta 1991 sprejela zakon o transformaciji družbenih podjetij. World Bank opisuje sistem, v katerem so imeli zaposleni in nekdanji zaposleni prednost pri nakupu, pomembne popuste in možnost obročnega plačila[14]. Do sredine devetdesetih je bil zelo velik delež podjetij formalno privatiziran. Toda World Bank model izrecno opisuje kot: insider privatization.[14] Kasneje so prišli dodatni tenderji, voucher privatizacija za določene skupine, prodaje strateškim investitorjem in večji dotok tujega kapitala[15]. Torej tudi Hrvaška ni imela enega samega privatizacijskega vala. Bosna in Hercegovina: privatizacija po vojni, po entitetah in z voucherji/certifikati.
Bosanski položaj je bil posebej zapleten. Privatizacijo je bilo treba izvajati po vojni, v državi z dvema entitetama, z različnimi pravnimi režimi, z vprašanji zamrznjenih deviznih vlog, vojaških terjatev, vračanja premoženja in množičnimi premiki prebivalstva. World Bank dokumentira uporabo certifikatov v Federaciji, voucherjev v Republiki Srpski in posebnih programov za strateška podjetja.[16][17]. To je pomenilo razpršeno in institucionalno zahtevno lastninsko transformacijo. Privatizacija v Bosni zato ni primerljiva z reformo države, ki je imela nepoškodovan kataster, stabilno prebivalstvo, enoten regulativni sistem in delujoče banke.
Srbija: privatizacija se zares pospeši šele po letu 2001. Nova privatizacijska zakonodaja je bila sprejeta junija 2001. Model je poudarjal prodajo večinskega deleža strateškemu kupcu, tenderje za velika podjetja, dražbe za srednje velika podjetja in prestrukturiranje velikih podjetij z dolgovi in presežno zaposlenostjo.[18][19]. Do konca novembra 2008 je bilo po podatkih World Bank privatiziranih več kot: 2.400 podjetij.[20] Ta model je zato časovno in strukturno zelo drugačen od slovenskega ali zgodnjega hrvaškega.
Severna Makedonija: eden najbolj izrazitih insiderskih modelov. IMF je za marec 1998 ugotavljal, da je bilo približno: 87 % zaposlenih v privatiziranih podjetjih v podjetjih, ki so bila kupljena skozi različne oblike notranjega lastništva — menedžerski prevzem (ang. management buyout), employee buyout in druge insiderske sheme[21]. IMF pojasnjuje, da so podjetja pogosto sama izbirala privatizacijski model, zaposleni in vodstva pa so imeli informacijske in finančne prednosti pred zunanjimi kupci.[21] World Bank je pozneje ugotavljal, da velik delež insiderske privatizacije ni avtomatično prinesel velikih produktivnostnih dobičkov.[22] To je dober primer, zakaj: »zasebno« ni dovolj natančna kategorija.
Pomembno je tudi: kdo je lastnik, kako je podjetje financirano oziroma se je upravljanje dejansko spremenilo. Črna gora: mass voucher privatization + tenderji + turizem. Črna gora je uporabljala kombinacijo množične voucher privatizacije, tenderjev, dražb in prodaj strateškim investitorjem. World Bank navaja, da je bila množična voucher privatizacija zaključena konec leta 2001 in je ustvarila zelo razširjeno formalno delniško lastništvo.[23] Vzporedno se je pozneje povečevala vloga tujih investitorjev, posebej pri turizmu, hotelih, energiji, velikih industrijskih podjetjih in nepremičninah.
Kosovo: privatizacija je bila tudi vprašanje pravnega statusa stare družbene lastnine. Po letu 1999 je bilo treba odgovoriti: kdo sploh pravno upravlja nekdanja družbena podjetja? Kosovo Trust Agency je bila ustanovljena leta 2002. World Bank je takrat ugotavljal, da je bilo več kot 500 družbenih podjetij, pri čemer bi lahko približno 75–100 delovalo kot podjetja za prodajo, druga pa bi zahtevala likvidacijo oziroma drugačno obravnavo.[24] Prodajni izkupiček se je zadrževal v skladu zaradi potencialnih lastninskih zahtevkov. Privatizacija je bila zato hkrati ekonomski, pravni, institucionalni in politični proces.
Slovenija je podedovala močno republiško administracijo. Slovenija ni leta 1991 začela brez davčne uprave, izobraževalnega sistema, statistike, bank, industrijskih podjetij, lokalne uprave in pravnega kadra. Morala je ustvariti polno državno infrastrukturo, vendar na osnovi razmeroma močnih že obstoječih republiških institucij. To je bistveno drugače od povojnega Kosova ali Bosne. Bosna ima eno najbolj zapletenih upravnih struktur v Evropi.
OECD opisuje Bosno in Hercegovino kot visoko decentralizirano državo državna raven, dve entiteti, Brčko distrikt in v Federaciji še deset kantonov[25]. Entitete imajo široke pristojnosti na področjih zdravstva, šolstva, kmetijstva, dela, policije in notranjih zadev. Tak sistem je politični kompromis, ki je pomagal institucionalizirati povojni mir. Ima pa ekonomsko posledico: veliko pravil, pristojnosti in administrativnih točk odločanja. OECD na primer ugotavlja, da postopki registracije podjetij in investicijska pravila niso vedno usklajeni med različnimi ravnmi oblasti.[26] To lahko poveča stroške poslovanja in otežuje oblikovanje enotne ekonomske politike.
Kosovo je moralo po letu 1999 graditi novo upravno in tržno infrastrukturo
Poleg obnove fizičnega kapitala je Kosovo gradilo davčne institucije, carino, centralno bančno ureditev, regulativne agencije, trg kapitala in lastnine, poslovno pravo in lokalno in centralno upravo. To pomeni, da je del energije prvih desetletij šel v: gradnjo same države oziroma upravnega sistema, ne samo v zviševanje produktivnosti že stabilnega sistema.
RAZCEP: EVROPSKA INTEGRACIJA NI VSE — VENDAR JE ČAS POMEMBEN
Evropska integracija sama po sebi ne razloži vseh razvojnih razlik. Slovenija je bila najbogatejša že pred članstvom. Hrvaška je bila druga najrazvitejša že leta 1989. Toda vključevanje v EU vpliva na:
- dostop do enotnega trga;
- pravila konkurence;
- investicijsko okolje;
- infrastrukturo;
- pretok kapitala;
- pretok delovne sile;
- standarde;
- in dostop do evropskega financiranja.
Zato je čas vključevanja pomemben. Slovenija.
- EU: 1. maj 2004
- evro: 1. januar 2007.[27]
Hrvaška.
- EU: 1. julij 2013
- evro: 1. januar 2023.[28]
Leta 2023 se je vključila tudi v schengenski prostor. Črna gora. Črna gora je kandidatka. Pristopna pogajanja so se začela leta 2012. Do julija 2026 je odprla vseh: 33 pogajalskih poglavij in jih 18 začasno zaprla.[29] Srbija. Srbija ima status kandidatke od leta 2012. Pristopna pogajanja so se formalno začela januarja 2014. Evropska komisija trenutno navaja:
- 22 od 35 odprtih poglavij
- 2 začasno zaprti poglavji.[30]
Severna Makedonija. Status kandidatke ima od: 2005. Odločitev o odprtju pogajanj je bila sprejeta leta 2020, prva medvladna konferenca je potekala leta 2022, screening pa se je zaključil decembra 2023.[31] Dolžina tega procesa je sama po sebi pomemben del gospodarskega institucionalnega okolja. Bosna in Hercegovina.
Bosna je kandidatka od decembra 2022. Evropski svet je marca 2024 politično odločil, da se pristopna pogajanja odprejo.[32] Toda uradni pregled Komisije iz marca 2026 jo še vedno uvršča med kandidatke: s pristopnimi pogajanji, ki formalno še niso odprta, ker pogajalski okvir še ni začel veljati.[33] Ta razlika med: odločitvijo, da se pogajanja odprejo in formalnim začetkom pogajalskega procesa je pomembna. Kosovo. Evropska komisija Kosovo trenutno vodi kot: potential candidate — potencialno kandidatko.[34] Stabilizacijsko-pridružitveni sporazum z EU obstaja, vendar je institucionalna raven vključevanja drugačna kot pri državah z odprtimi pristopnimi pogajanji.
Kaj evropska integracija dejansko pomeni za gospodarstvo? Evropska komisija v Growth Planu za Zahodni Balkan kot glavne mehanizme izrecno navaja postopno integracijo v enotni trg EU, regionalni skupni trg, reforme in povečano financiranje[35]. OECD ocenjuje, da je BDP na prebivalca po PPP v državah WB6 med 2003 in 2023 narasel približno 120 %, vendar je leta 2023 še vedno dosegal manj kot 40 % povprečja EU.[36] To pomeni: konvergenca poteka, vendar počasi.
RAZCEP: KAJ DRŽAVA PRODAJA SVETU?
Razvoj ni samo vprašanje: koliko privatiziraš. Pomembno je: kaj proizvajaš in izvažaš. Slovenija: industrijsko-izvozna integracija v evropske verige. OECD za leto 2024 navaja, da so bili slovenski blagovni izvozi enaki približno: 63 % BDP. Okoli: 96 % blagovnega izvoza je proizvedla predelovalna industrija.[37] Med pomembnimi izvoznimi skupinami so farmacevtski in kemični proizvodi, stroji, elektronika in transportna oprema. To daje Sloveniji razvojni model, ki je bistveno bolj: industrijski in izvozni kot pri gospodarstvih, ki so močno odvisna od turizma ali nakazil iz tujine. Hrvaška: turizem kot velika prednost — in koncentracija.
Turizem je eden glavnih hrvaških izvoznih sektorjev. OECD navaja, da je leta 2024 predstavljal približno: 65,8 % celotnega izvoza storitev in ustvaril približno: 15 milijard evrov prihodkov.[38] V letu 2022 je neposredno prispeval približno: 12,2 % BDP.[38] To je močan vir deviznih prihodkov. Hkrati pa pomeni večjo izpostavljenost sezonskosti, zunanjim turističnim šokom, cenam nepremičnin, delovni sili v storitvah in podnebnim tveganjem. Torej sektor, ki je razvojna prednost, lahko istočasno ustvari: specifično ranljivost. Srbija: velik trg znotraj regije in močan val proizvodnega FDI.
OECD ugotavlja, da je neto FDI v Srbiji zrasel z okoli: 2,3 milijarde USD leta 2015 na okoli: 4,5 milijarde USD leta 2023.[39] Več kot četrtina teh investicij je bila usmerjena v: predelovalno industrijo.[39] To je pomembno. Srbija po letu 2000 ne razvija samo storitvene ekonomije. Del razvojnega modela temelji na avtomobilski dobavni verigi, kovinski industriji, elektroniki, strojništvu, izvozni proizvodnji in subvencioniranem privabljanju neposrednih tujih investicij. Vprašanje dolgoročne kakovosti takšnega modela pa ni samo: koliko FDI pride, ampak tudi koliko domače dodane vrednosti ustvari, koliko tehnologije se prenese, kakšne so plače in koliko domačih dobaviteljev se razvije.
Črna gora: majhno gospodarstvo z zelo velikim deležem turizma. OECD navaja oceno WTTC, da je širši skupni prispevek turizma v Črni gori leta 2023 znašal okoli: 26 % BDP.[40] World Bank državo opisuje kot majhno, zelo odprto, evrizirano in močno odvisno od turizma, tujih investicij in zunanjega financiranja[41]. To omogoča hitre prilive v dobrih turističnih letih, vendar povečuje občutljivost na pandemije, geopolitiko, cene energije, nepremičninske cikle in spremembe turističnega povpraševanja.
Severna Makedonija: od insiderske privatizacije do proizvodnega tujega kapitala. Po začetnem obdobju nizkega FDI se struktura spreminja. OECD navaja, da je leta 2021 predelovalna industrija predstavljala približno: 35 % celotne zaloge vhodnih neposrednih tujih investicij.[42] To je povezano z razvojem izvoznih industrijskih con, avtomobilskih komponent, električne opreme in proizvodnih dobaviteljskih verig. Torej današnji gospodarski model ni preprosto nadaljevanje insiderskega modela privatizacije iz devetdesetih. Sčasoma se je spremenil. Bosna in Hercegovina: industrijska tradicija, vendar fragmentiran ekonomski prostor.
Bosna ima pomembno kovinsko, lesno, energetsko, predelovalno in izvozniško bazo. Toda OECD opozarja, da decentraliziran pravni in upravni sistem ustvarja razlike v registraciji podjetij, pravilih, pristojnostih in investicijskih postopkih[26]. OECD regionalna analiza za leto 2023 kaže, da je bila Bosna med WB6 na spodnjem delu glede neto FDI kot deleža BDP, približno: 2,6 % BDP.[43] To ne pomeni, da je decentralizacija edini vzrok. Pomeni pa, da je notranja institucionalna fragmentacija eden od relevantnih stroškov gospodarstva. Kosovo: storitve, diaspora, nepremičnine in nakazila.
OECD navaja, da je bilo okoli: 72 % zaposlenosti koncentrirane v storitvah.[44] Pomemben del tujega kapitala je zgodovinsko usmerjen v gradbeništvo, nepremičnine, finančne storitve in energijo. OECD pri tem izrecno povezuje velik del nepremičninskega FDI z diasporo.[44] Nakazila iz tujine so izjemno pomembna. OECD za eno od serij okoli 2022–2023 navaja: približno 17–21 % BDP, odvisno od uporabljene definicije in vira.[45] To podpira potrošnjo, gradnjo in gospodinjske dohodke. Toda gospodarstvo, ki velik del povpraševanja uvaža iz dohodkov ljudi v tujini, ima drugačen razvojni problem od Slovenije: kako ta denar pretvoriti v produktivne investicije in izvozno sposobnost.
RAZCEP: ISTA VALUTA — ALI LASTNA MONETARNA POLITIKA?
Tudi monetarne poti so se razšle. Slovenija in Hrvaška: evro skozi formalno članstvo. Slovenija je evro uvedla leta 2007. Hrvaška leta 2023.[27][28] Obe sta članici EU, članici evroobmočja in del institucij Evropske centralne banke. Črna gora in Kosovo: evro brez članstva v evroobmočju.
Črna gora je evro enostransko uvedla kot edino zakonito plačilno sredstvo leta 2002.[46] Kosovo je po uporabi nemške marke prav tako enostransko prešlo na evro leta 2002.[47] To pomeni prednosti: odstranitev domačega valutnega tveganja, monetarno sidro in nižje transakcijske stroške z evroobmočjem. vendar tudi omejitve ni lastne obrestne mere, ni lastnega deviznega tečaja, centralna banka ne more ustvarjati evrov in ni običajnega nacionalnega posojilodajalca v skrajni sili. IMF te omejitve pri Kosovu in Črni gori izrecno poudarja.[46][47] To je povsem drugačen makroekonomski režim od Srbije ali Severne Makedonije.
RAZCEP: DEMOGRAFIJA LAHKO IZBRIŠE DEL GOSPODARSKEGA NAPREDKA
Če GDP raste 3 %, prebivalstvo pa se stara, zmanjšuje in izseljuje. potem država dobiva nenavaden razvojni rezultat. Lahko ima višji GDP na prebivalca, pomanjkanje delavcev, praznejša mesta, pritisk na pokojninski sistem in odvisnost od priseljevanja. World Bank ocenjuje, da se je prebivalstvo WB6 med 2000 in 2020 zmanjšalo za približno: 8 % oziroma 1,2 milijona ljudi.[48] Za Bosno je v tem viru ocenjen približno: 21-odstotni padec prebivalstva, povezan z emigracijo.[48]
OECD za leto 2024 ocenjuje, da je bilo v tujini približno: 23,6 % prebivalstva, rojenega v državah WB6, pri čemer so se ocenjene stopnje gibale od okoli 14 % za Srbijo do okoli 33,8 % za Bosno in Hercegovino.[49] To ne pomeni samo: manj ljudi. Pomeni tudi manj davkoplačevalcev, manj delavcev, manj potencialnih podjetnikov, manj zdravnikov, inženirjev in obrtnikov in vendar tudi več nakazil in diaspornih povezav. Emigracija je zato: hkrati blažilnik in razvojni strošek. DANAŠNJI REZULTAT: ENA FEDERACIJA, ZELO RAZLIČNE RAVNI DOHODKA. Svetovna banka za leto 2024 navaja nominalni BDP na prebivalca približno
| Gospodarstvo | BDP na prebivalca 2024, tekoči USD | EU položaj septembra 2026 |
|---|---|---|
| Slovenija | 34.301 | članica EU; evro |
| Hrvaška | 24.050 | članica EU; evro |
| Srbija | 13.678 | kandidatka; pogajanja odprta |
| Bosna in Hercegovina | 9.398 | kandidatka; odločitev o odprtju sprejeta, formalni proces še ni začet |
| Črna gora | 13.270 | kandidatka; pogajanja odprta |
| Severna Makedonija | 9.292 | kandidatka; pogajanja odprta |
| Kosovo | 7.027 | potencialna kandidatka |
Vrednosti BDP: World Development Indicators.[50][51][52][53] To ni lestvica: »uspešnih« in »neuspešnih narodov«. Nominalni BDP na prebivalca ne meri stanovanjske dostopnosti, neenakosti, javnih storitev, kakovosti življenja, sive ekonomije oziroma premoženja gospodinjstev. Pokaže pa nekaj nespornega: po več kot treh desetletjih so se gospodarske poti zelo močno razšle. Slovenija. Najvišje začetno razvojno izhodišče + brez večletne vojne + hitra stabilizacija + postopnejša lastninska transformacija + zgodnja EU-integracija + močna izvozna industrija. Nobena od teh komponent sama ne razloži rezultata. Skupaj pa tvorijo zelo močno razvojno kombinacijo. Hrvaška.
Visoko začetno izhodišče + velika vojna škoda + hiter insiderski lastninski prehod + poznejši večji tuj kapital + močan turizem + članstvo v EU od 2013 + evro od 2023. Njena pot je: počasnejša od slovenske, vendar ne zato, ker bi leta 1991 začela z istega mesta in sprejela samo »slabšo politiko«. Vmes je bila vojna. Srbija. Srednje visoko začetno industrijsko izhodišče + sankcije in regionalne vojne + hiperinflacija + bombardiranje 1999 + skoraj desetletje odložena tranzicija + po letu 2001 hiter privatizacijski in FDI model + pomembna proizvodna baza. Zato je za Srbijo ključno vprašanje ne samo: kako hitro je rasla po 2000, ampak: koliko razvojnega časa je izgubila v devetdesetih.
Bosna in Hercegovina. Nižje začetno izhodišče + skoraj popoln vojni gospodarski kolaps + množična rekonstrukcija + izjemno decentralizirana država + zapletena lastninska transformacija + velik odliv prebivalstva. Bosanskega rezultata ni mogoče resno razložiti samo s privatizacijo, samo z nacionalno politiko ali samo z mednarodnimi institucijami. Vsi ti dejavniki se prekrivajo. Črna gora. Nižje začetno izhodišče + sankcije in hiperinflacija znotraj ZRJ + majhen domači trg + množična privatizacija + unilateralni evro + turizem, nepremičnine in FDI + hitro napredujoč pristopni proces EU. Njena prednost in ranljivost sta pogosto ista stvar: majhnost in odprtost.
Severna Makedonija. Nižje začetno izhodišče + miren razhod z Jugoslavijo, vendar hud gospodarski padec + zelo insiderska privatizacija + konflikt 2001 + poznejše privabljanje proizvodnega FDI + dolgo obdobje čakanja v procesu EU. Primer pokaže: odsotnost velike vojne sama po sebi ni dovolj za hitro konvergenco. Kosovo. Najnižje začetno izhodišče + globoka kriza devetdesetih + vojna 1998–1999 + povojna obnova + vzpostavljanje novih institucij + posebna privatizacija nekdanje družbene lastnine + unilateralni evro + zelo velika diaspora in nakazila + storitveno/potrošniško gospodarstvo. To je razvojna pot, ki je med sedmerico institucionalno najbolj posebna.
»Slovenija je bogatejša samo zato, ker je šla prej v EU.«. Ne. Bila je najbogatejša republika že desetletja pred razpadom.[2] EU-integracija je pomembna nadaljnja komponenta. Ni začetni vzrok celotne razlike. »Vse razlike je povzročila vojna.«. Ne. Vojna izjemno dobro pojasni velik del bosanskega zloma, velik del hrvaškega začetnega padca in pomemben del srbskega in kosovskega razvojnega zaostanka. Toda Severna Makedonija je imela velike ekonomske težave tudi brez večletne vojne v zgodnjih devetdesetih. »Kdor je privatiziral hitreje, je postal bogatejši.«.
Ne. Hrvaška je zelo hitro izvedla velik del privatizacije. Slovenija je bila bolj postopna. Obe sta danes članici EU. Severna Makedonija je zgodaj privatizirala zelo velik delež podjetij, vendar to samo po sebi ni ustvarilo slovenske produktivnosti. »Tuje investicije avtomatično pomenijo razvoj.«. Ne. Pomembno je v kateri sektor vstopijo, koliko domačih dobaviteljev vključijo, kakšne plače ustvarijo, koliko dobička reinvestirajo in koliko tehnologije prenesejo. Investicija v izvozno tovarno, investicija v banko in investicija v obalni apartma so vse: FDI, vendar imajo povsem različne razvojne učinke.
»Majhna država je nujno v slabšem položaju.«
Ne. Slovenija je majhna. Črna gora je majhna. Kosovo ima majhen trg. Toda majhnost se lahko kombinira z izvozno industrijo, turizmom, finančno odprtostjo, diasporo in regionalnim trgom. Problem ni zgolj velikost. Je: kako je gospodarstvo povezano z večjim trgom. »Vse je stvar kulture ali naroda.«.
Tak sklep iz podatkov ta članek ni podprt. Sedem gospodarstev je izšlo iz iste federacije in desetletja delilo precejšen del zakonodaje, monetarnega sistema, podjetniške organizacije, infrastrukture in izobraževalnih institucij. Njihove razvojne poti so se nato spreminjale z vojnami, institucijami, reformami, mednarodnimi povezavami, investicijami in demografijo. Razlaga tipa: »ta narod je pač bolj sposoben« ni zgodovinska analiza.
NAJVEČJI VZOREC: RAZVOJ JE KUMULATIVEN
Če je država leta 1991 dvakrat bogatejša, ima bolj produktivno industrijo, več izvoza in boljši človeški kapital. potem je lažje privabiti kapital, tehnologijo in bolj produktivne investicije. Če se nato izogne večletni vojni, dobi dodatno prednost. Če nato prej vstopi na velik trg, še eno. Če ji prebivalstvo manj množično odhaja, še eno. Če ima bolj preprost regulativni sistem, še eno. Po treh desetletjih te razlike niso več: ena razlika.
Postanejo: sestavljena obrestna mera zgodovine. EVROPSKA INTEGRACIJA KOT OJAČEVALEC, NE ČAROBNA PALICA. Članstvo v EU lahko prinese večji trg, kapital, regulativno sidro, infrastrukturo, kohezijsko financiranje in mobilnost. Toda EU ne izbriše začetne produktivnosti, geografije, demografije, vojne škode in kakovosti domačega upravljanja. Zato sta lahko dve državi: v istem evropskem okviru in še vedno gospodarsko različni. Enako lahko dve državi: zunaj EU ustvarita različne rezultate. INSTITUCIJE NISO ABSTRAKTNA MORALNA BESEDA.
Ko ekonomisti govorijo o: institucijah, to pogosto zveni kot prazna fraza. V praksi pomeni zelo konkretne stvari. Koliko dni potrebuje podjetje, da registrira lastnino, dobi gradbeno dovoljenje, izterja pogodbo, priključi elektriko, reši gospodarski spor in dobi jasen davčni odgovor. OECD ugotavlja, da civilni ali gospodarski spor v državah WB6 v povprečju traja okoli: 572 dni, več kot dvakrat dlje od povprečja EU, približno 234 dni.[54] Korupcija, neformalnost in slabo izvrševanje pogodb niso samo: moralna vprašanja. So: strošek kapitala in poslovanja. TODA TUDI ZAHODNI BALKAN SE NE SME ZAMRZNITI V SLIKO IZ LETA 2000.
Pomembna varovalka ta članek države niso statične. OECD ocenjuje, da je BDP na prebivalca po PPP v WB6 med 2003 in 2023 narasel približno: 120 %.[36] Srbija danes privablja več milijard dolarjev FDI letno.[39] Severna Makedonija ima pomembno proizvodno komponento tujega kapitala.[42] Črna gora je daleč v pristopnih pogajanjih z EU.[29] Kosovo je v zadnjih letih izboljšalo več področij konkurenčne politike, čeprav ostajajo velika razvojna ozka grla.[55] Bosna je kljub zapletenemu sistemu napredovala na več področjih politike, ki jih spremlja OECD.[56] Zato članek ne opisuje: »uspešnega severa in brezupnega juga«. Opisuje različne hitrosti, strukture in omejitve.
KAJ LAHKO PO DOKAZIH TRDIMO Z VISOKO STOPNJO GOTOVOSTI?
Postjugoslovanska gospodarstva niso imela enakega začetnega razvojnega položaja. Razlike v bruto družbenem proizvodu na prebivalca so bile zelo velike že leta 1989.[2] Slovenija je imela daleč najmočnejše začetno gospodarsko izhodišče. To je predhodilo osamosvojitvi in članstvu v EU.[2][4] Hrvaška je prav tako začela nad jugoslovanskim povprečjem, vendar je vojna povzročila velik začetni šok. Bosanski gospodarski zlom je bil predvsem povojni problem uničenja in razselitve, ne običajen tranzicijski padec.
Srbija je večino sistemske tranzicije začela bistveno pozneje kot Slovenija ali Hrvaška. Veliki reformni in privatizacijski val se začne po letu 2000.[8][18] Črna gora je bila močno prizadeta s sankcijami in hiperinflacijo, čeprav ni doživela bosanskega obsega neposrednega uničenja. Severna Makedonija se je izognila veliki vojni v začetku devetdesetih, vendar je kljub temu do 1995 izgubila približno petino BDP. Kosovo je imelo daleč najnižjo začetno raven razvoja med obravnavanimi območji.
Privatizacijski modeli so bili zelo različni. Slovenija — kombinirani model; Hrvaška — močan insider model; Srbija — poznejši tender/auction/strategic investor model; Makedonija — izrazit insider model; Črna gora — voucherji + tenderji; Bosna — entitetni certifikati/voucherji; Kosovo — KTA in poseben režim družbene lastnine.[13]–[24] EU-integracija poteka po zelo različnih časovnicah. Od slovenskega članstva leta 2004 do kosovskega statusa potencialnega kandidata leta 2026.[27]–[35] Sektorska specializacija je danes bistveno različna.
Slovenija — industrijski izvoz; Hrvaška in Črna gora — velik turizem; Srbija in Severna Makedonija — pomembno proizvodno FDI; Kosovo — storitve, diaspora in nakazila.[37]–[45] Monetarni režimi so različni. Slovenija in Hrvaška sta formalni članici evroobmočja; Črna gora in Kosovo evro uporabljata unilateralno.[27][28][46][47] Demografija in emigracija sta postali gospodarska dejavnika prvega reda. Nobena posamezna spremenljivka ne pojasni celotne divergence. Ne vojna sama. Ne EU sama. Ne privatizacija sama. Ne FDI sam. Ne začetna razvitost sama. Razlike nastanejo iz njihove kombinacije.
Najbolj natančen odgovor na naslovno vprašanje
Zakaj so se postjugoslovanska gospodarstva razvijala tako različno? Ker razpad ni ustvaril sedmih praznih listov papirja. Vsak prostor je podedoval drugačno raven razvoja, drugačno industrijo, drugačno zaposlenost in drugačno demografijo. Nato je dobil:
- drugačno vojno oziroma odsotnost vojne;
- drugačen čas začetka reform;
- drugačen model privatizacije;
- drugačen institucionalni sistem;
- drugačen odnos do EU;
- drugačen monetarni režim;
- drugačno sektorsko specializacijo;
- drugačen obseg izseljevanja.
Po treh desetletjih zato ne gledamo sedmih različic iste tranzicije, temveč sedem različnih zgodovinskih poti, ki so se začele razlikovati že pred razpadom in se nato z vsakim naslednjim šokom, reformo in integracijo še bolj razmaknile. Naslednji korak je bolj konkreten: Kdo je dobil družbeno premoženje? Velike privatizacije, novi lastniki in izgubljena podjetja od Slovenije do Kosova.
Viri in nadaljnje branje
- European Commission. Stabilisation and Association Agreement between the EU and Kosovo*. Statusna opomba: poimenovanje ne prejudicira stališč o statusu in je skladno z UNSCR 1244/1999 ter mnenjem ICJ. Vir
- IMF / SFRY Statistical Office. Bosnia and Herzegovina Staff Country Report 1996, Table 3 — Gross Social Product per Capita, SFRY=100. Za 1989: Slovenija 198, Hrvaška 127, Srbija proper 103, Črna gora 73, BiH 68, Makedonija 66, Kosovo 25. Vir
- IMF. Fiscal Relations in Yugoslavia. Razvojni sklad in zvezni transferji manj razvitim republikam in Kosovu. Vir
- OECD. Regulatory Policy in Slovenia — From independence to post-crisis recovery. Začetna razvitost in zgodnja stabilizacija. Vir
- World Bank. Croatia — early transition and reconstruction assessments. Padec proizvodnje in zaposlenosti ter rast brezposelnosti v času vojne. Vir
- World Bank. Bosnia and Herzegovina: Reconstruction and the Transition to a Market Economy. Obseg fizičnega in industrijskega uničenja. Vir
- World Bank. Bosnia and Herzegovina: From Recovery to Sustainable Growth. GDP pod tretjino predvojne ravni; industrijska proizvodnja več kot 90 % nižja. Vir
- World Bank. Serbia — macroeconomic performance and delayed transition. Devetdeseta kot »lost decade«, GDP 2000 pod polovico ravni 1989. Vir
- World Bank. Montenegro Systematic Country Diagnostic. Sankcije, hiperinflacija, kolaps proizvodnje in revščina v zgodnjih devetdesetih. Vir
- World Bank. FYR Macedonia — public finance / early transition review. GDP -20 % do 1995, visoka brezposelnost in inflacija. Vir
- World Bank. Macedonia Country Economic Memorandum / post-conflict recovery. Konflikt 2001 in GDP -4,5 %. Vir
- World Bank. Kosovo reconstruction and economic development needs. Predvojna revščina, krčenje 1988–95 in škoda 1999. Vir
- OECD. OECD Economic Surveys: Slovenia 1997. Model lastninskega preoblikovanja, skladi, certifikati in insider odkupi. Vir
- World Bank. Croatia: Beyond Stabilization. Insider privatization, popusti zaposlenim in Transformation Law. Vir
- World Bank. Croatia privatization technical assistance / voucher privatization. Vir
- World Bank. Bosnia post-war privatization — Federation certificates and Republika Srpska vouchers. Vir
- World Bank. Bosnia private-sector development and capital-market framework after voucher/certificate issuance. Vir
- World Bank. Serbia privatization law 2001; majority sales to private investors, tenders and auctions. Vir
- World Bank. Serbia Privatization Agency — tender, auction and restructuring model. Vir
- World Bank. Serbia — more than 2,400 companies privatized by end-November 2008. Vir
- IMF. FYR Macedonia 1998 — privatization by model; dominance of management/employee buyouts. Vir
- World Bank. FYR Macedonia — insider privatization and limited productivity gains. Vir
- World Bank. Montenegro — mass voucher privatization, tenders and auctions. Vir
- World Bank. Kosovo — Kosovo Trust Agency and privatization of socially owned enterprises. Vir
- OECD. Western Balkans Competitiveness Outlook 2024: Bosnia and Herzegovina — constitutional and governance structure. Vir
- OECD. Bosnia and Herzegovina — investment framework and unharmonised registration/regulation across levels. Vir
- European Commission. Slovenia and the euro. EU 2004; euro 2007. Vir
- European Commission. Croatia and the euro. EU 2013; euro 2023. Vir
- Council of the EU / European Commission. Montenegro accession negotiations; by 14 July 2026 all 33 chapters opened, 18 provisionally closed. Vir
- European Commission. Serbia — candidate status and accession negotiations; 22/35 chapters opened, 2 provisionally closed. Vir
- European Commission. North Macedonia — candidate since 2005, accession decision 2020, IGC 2022, screening completed 2023. Vir
- European Commission. Bosnia and Herzegovina — candidate status and March 2024 European Council decision to open negotiations. Vir
- European Commission. State of play EU accession negotiations — March 2026. Bosnia and Herzegovina among candidate countries whose accession negotiations were not yet formally opened. Vir
- European Commission. Kosovo — membership status: potential candidate. Vir
- European Commission. Growth Plan for the Western Balkans — single-market integration, regional integration, reforms and €6bn facility. Vir
- OECD. Economic Convergence Scoreboard for the Western Balkans 2025. WB6 GDP per capita PPP +120 % 2003–2023; still below two-fifths of EU average in 2023. Vir
- OECD. Slovenia — regional competitiveness / export structure. Goods exports 63 % GDP in 2024; 96 % produced by manufacturing. Vir
- OECD. Croatia — Tourism Trends and Policies 2026. Tourism share of service exports and GDP. Vir
- OECD. Western Balkans Competitiveness Outlook 2024: Serbia. FDI 2015–2023 and manufacturing share. Vir
- OECD. Tourism Trends and Policies 2024: Montenegro. Tourism and employment contribution. Vir
- World Bank. Montenegro country overview. Small, highly open, euroized economy reliant on tourism, FDI and external financing. Vir
- OECD. North Macedonia — investment policy and promotion. Manufacturing 35 % of inward FDI stock in 2021. Vir
- OECD. Western Balkans Competitiveness Outlook 2024 regional business environment. FDI distribution; BiH ~2.6 % GDP in 2023. Vir
- OECD. Kosovo economic context. Services employment, FDI concentration, remittances. Vir
- OECD. Kosovo access to finance / remittances. Vir
- IMF. Montenegro — unilateral euroization, 2002. Vir
- IMF. Kosovo — Financial Buffers in a Euroized Economy. German mark after 1999; unilateral euro adoption 2002 and monetary-policy limitations. Vir
- World Bank. Western Balkans Regular Economic Report, Fall 2024. Population decline, emigration and labor supply. Vir
- OECD. Economic Convergence Scoreboard 2025 — emigration rates and shrinking workforce. Vir
- World Bank WDI. 2024 GDP per capita: Slovenia USD 34,301; Croatia USD 24,049.9. Vir 1 Vir 2
- World Bank WDI. 2024 GDP per capita: Serbia USD 13,677.8; Bosnia and Herzegovina USD 9,397.9; Kosovo USD 7,026.7. Vir
- World Bank WDI. 2024 GDP per capita: Montenegro USD 13,270.2. Vir
- World Bank WDI. 2024 GDP per capita: North Macedonia USD 9,291.9; Kosovo USD 7,026.7. Vir
- OECD. Western Balkans Competitiveness Outlook 2024 — business environment. Povprečen civilni/gospodarski sodni postopek 572 dni proti 234 v EU; korupcija in izvrševanje pogodb kot poslovni dejavniki. Vir
- OECD. Western Balkans Competitiveness Outlook 2024: Kosovo — executive summary. Vir
- OECD. Western Balkans Competitiveness Outlook 2024: Bosnia and Herzegovina — executive summary. Vir