BlackRock in Federal Reserve: krizni nakupi, iShares in nasprotja interesov
Dokumentirani odnosi BlackRocka s Federal Reserve med kriznimi programi ter vprašanja mandatov in nasprotij interesov.
Umetniška alegorija pogodbenega izvajanja javne finančne intervencije; ne prikazuje dejanskih transakcij.
Ko je spomladi leta 2020 ameriški trg podjetniških obveznic zajela kriza, je Federal Reserve posegel na trg z izrednimi ukrepi. Vendar vseh nalog, potrebnih za izvedbo teh ukrepov, ni opravljal sam. Newyorška centralna banka je za upravljanje naložb najela BlackRock, enega največjih zasebnih upravljavcev premoženja na svetu.
Ta primer je pomemben zato, ker nam omogoča opazovati gospodarsko moč tam, kjer je sicer pogosto skrita v pogodbah, pooblastilih in finančni infrastrukturi. Kdo je določal pravila intervencije, kdo je izvajal nakupe, komu je pripadalo premoženje in kdo je od tega imel koristi?
Ko trg podjetniškega dolga potrebuje oporo
Podjetja se ne financirajo samo s prodajo delnic ali bančnimi posojili. Denar si lahko izposodijo tudi z izdajo obveznic, ki jih kupujejo vlagatelji. Kadar vlagatelji nenadoma zahtevajo višje donose ali želijo obveznice množično prodati, se lahko podjetjem podraži novo zadolževanje. Težave na finančnem trgu se tako lahko prenesejo v proizvodnjo, zaposlovanje in poslovanje podjetij.
Federal Reserve je 23. marca 2020 napovedal dva izredna programa. Primary Market Corporate Credit Facility (PMCCF) je bil namenjen podpori novim izdajam podjetniških obveznic in določenim posojilom, Secondary Market Corporate Credit Facility (SMCCF) pa kupovanju že izdanih podjetniških obveznic in borzno trgovanih skladov (ETF), ki vlagajo v podjetniški dolg. Oba sta temeljila na izrednih pooblastilih po členu 13(3) zakona Federal Reserve Act in odobritvi ameriškega ministra za finance. [1] [2] [9]
Razširjena programa bi skupaj lahko podprla nakupe v vrednosti do 750 milijard ameriških dolarjev. Ta znesek je označeval zgornjo predvideno zmogljivost, ne dejanske izdatke oziroma nakupno vrednost portfelja. [7]
Kdo je imel katero vlogo?
Za izvajanje programov je New York Fed ustanovil namensko družbo Corporate Credit Facilities LLC (CCF LLC). Ameriško ministrstvo za finance je zagotovilo kapitalsko zaščito, New York Fed pa je družbo upravljal in ji zagotavljal zavarovana posojila. Dejanski kapitalski vložek ministrstva je znašal 37,5 milijarde dolarjev, čeprav je bilo sprva predvidenih 75 milijard. [4] [6] [7] [9]
New York Fed je 24. marca 2020 za zunanjega izvajalca upravljanja naložb najel BlackRock Financial Markets Advisory (FMA). Pogodba za SMCCF je datirana z 11. majem 2020, pogodba za PMCCF pa z 29. junijem 2020. State Street Bank & Trust Company je prevzela skrbniške in administrativne naloge. [1] [2] [3] [4]
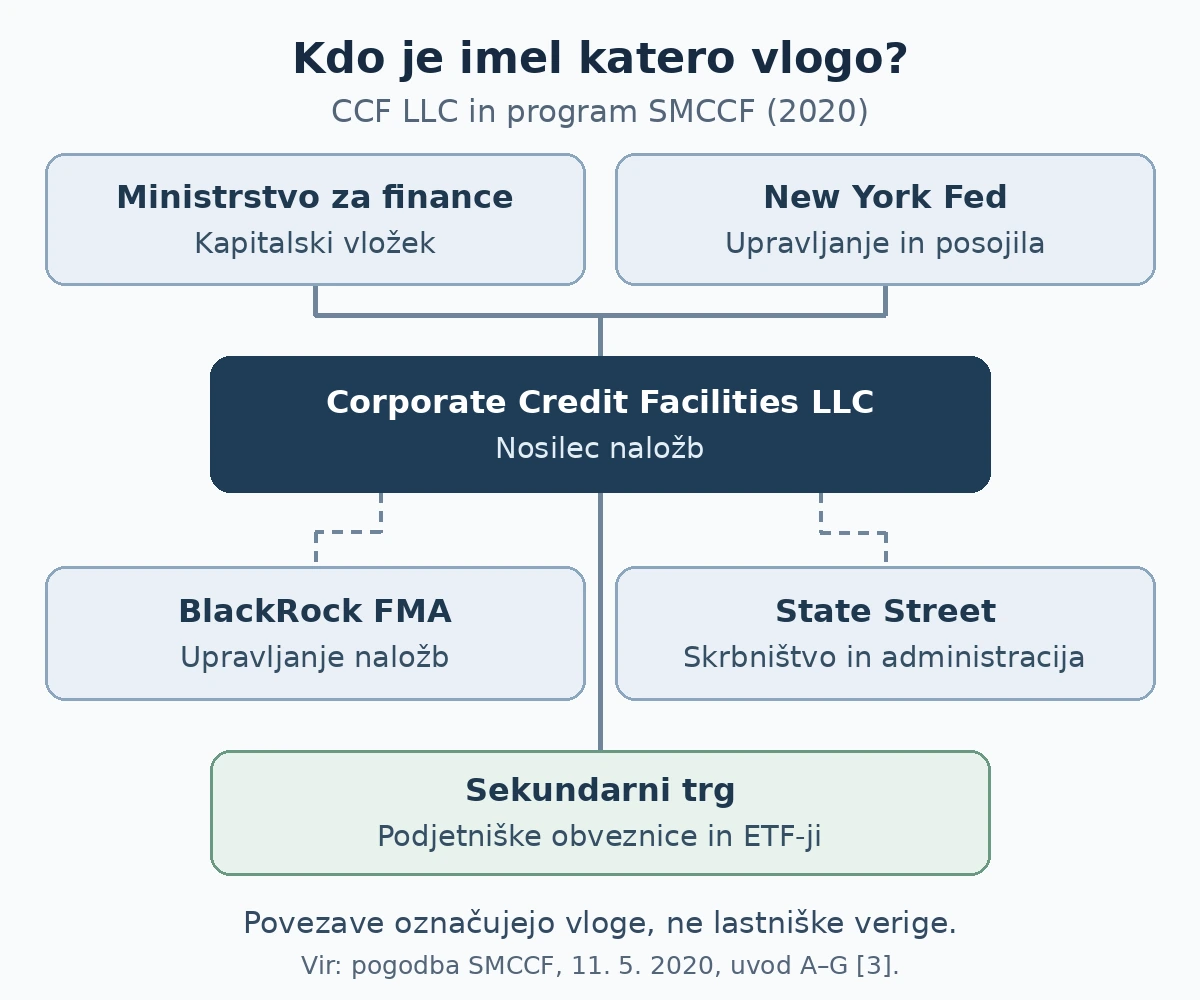
Razdelitev pristojnosti je ključna. BlackRock je lahko v okviru pogodbenega mandata izvrševal posle, svetoval pri naložbeni strategiji, oblikovanju portfelja in analizi tveganj. Ni pa bil lastnik premoženja CCF LLC. Pogodba je njegovo delovanje vezala na smernice in navodila naročnika ter mu med drugim prepovedovala izvrševanje morebitnih glasovalnih pravic CCF LLC iz njenih upravičenih naložb. [3] Pogodba tako dokazuje resnično operativno in svetovalno pristojnost zasebnega upravljavca, ne prenosa oblasti nad centralno banko.
Skoraj polovica portfelja ETF-jev v skladih iShares
SMCCF je začel kupovati ETF-je 12. maja 2020, posamezne podjetniške obveznice pa 16. junija. Uporaba ETF-jev je omogočila razmeroma hiter dostop do širšega nabora obveznic. Z nakupom enote takšnega sklada CCF LLC ni pridobil delnic vseh podjetij v njegovi sestavi, temveč naložbo v sklad, ki je bil izpostavljen podjetniškemu dolgu. [1] [9] [10]
Ameriška kongresna nadzorna komisija je 20. julija 2020 objavila pregled šestnajstih ETF-jev v portfelju SMCCF. Če tržno vrednost njihovih pozicij na dan 29. junija razvrstimo po blagovnih znamkah upravljavcev, dobimo naslednjo sliko. [7]
| Družina ETF-jev | Tržna vrednost v USD | Delež |
|---|---|---|
| BlackRock – iShares | 3.942.053.773 | 49,17 % |
| Vanguard | 2.731.538.663 | 34,07 % |
| State Street – SPDR | 1.247.799.761 | 15,56 % |
| Xtrackers | 66.412.957 | 0,83 % |
| VanEck | 29.918.618 | 0,37 % |
| Skupaj | 8.017.723.772 | 100,00 % |
Lastni preračun 16 pozicij iz tretjega poročila kongresne nadzorne komisije, str. 21–22. Deleži so zaokroženi.
Tri največje družine skladov so tako predstavljale 98,80 odstotka vrednosti tega portfelja. To ni delež vseh kriznih nakupov Federal Reserve niti delež vseh nakupov SMCCF skozi njegovo delovanje. Gre za stanje ETF-jev na en sam dan. [7]
Koncentracija je pomembna, vendar za ugotovitev, ali so bili skladi iShares neupravičeno privilegirani, potrebujemo več kot samo odstotek. Primerjati bi morali izbor z naborom upravičenih ETF-jev, njihovo velikostjo, likvidnostjo, sestavo in dejanskimi izbirnimi odločitvami. Prav takšne značilnosti so bile med objavljenimi merili za izbor. [9]
Tretje poročilo kongresne nadzorne komisije (20. 7. 2020, str. 21–22)
Kadar upravljavec kupuje tudi svoje produkte
Posebnost te ureditve je bila dvojna gospodarska vloga BlackRocka: njegova enota FMA je izvajala naložbeni mandat, hkrati pa je skupina BlackRock upravljala sklade iShares, ki so bili vključeni med nakupe. S tem je nastalo potencialno nasprotje interesov. Vprašanje ni zgolj, ali je izvajalec spoštoval pravila, ampak tudi, kako so bila pravila oblikovana, da bi omejila spodbude za dajanje prednosti lastnim produktom.
Pogodba o upravljanju SMCCF je predvidevala omejevanje navzkrižij interesov, prijavo potencialnih konfliktov ter ločevanje občutljivih informacij od drugih dejavnosti BlackRocka. Poseben finančni mehanizem, dopolnjen decembra 2020, je določal, da se opredeljeni prihodki iz skladov BlackRock, ki jih je imel SMCCF, odštejejo od določenih honorarjev za izvajanje programa. Upošteval je tudi prihodke posrednika pri posojanju vrednostnih papirjev in predvidel vračilo neporabljenega presežka ob zaključku pogodbe. [3]
Uradna evidenca stroškov izvajalcev, objavljena za stanje na 30. junij 2023, omogoča izračun cene BlackRockovih storitev v obeh programih. [5]
| Postavka | USD |
|---|---|
| SMCCF – upravljanje in svetovanje | 8.172.327 |
| SMCCF – odbitek prihodkov ETF | −6.544.399 |
| SMCCF – neto strošek | 1.627.928 |
| PMCCF – upravljanje in svetovanje | 5.739.469 |
| Skupni neto strošek | 7.367.397 |
Lastni izračun iz kumulativnih postavk Life to Date v poročilu New York Fed.
To ni BlackRockov čisti dobiček in tudi ne meritev vseh morebitnih posrednih koristi. Finančni odbitek zmanjšuje konkretno spodbudo, povezano s prihodki iz ETF-jev, ne odgovarja pa sam na vprašanja ugleda, konkurenčnega položaja in odvisnosti javne ustanove od njenega izvajalca.
Ali je bilo posredovanje uspešno?
Najprej je treba ločiti napovedano velikost programa od njegovega dejanskega obsega. Po prenehanju dovoljenja za nakupe 31. decembra 2020 je naslednje tedensko poročilo pokazalo približno 14,2 milijarde dolarjev upravičenih sredstev SMCCF, medtem ko na zadnji dan leta CCF LLC ni imel upravičenih sredstev PMCCF. [2] [10]
Raziskava Nine Boyarchenko, Anne Kovner in Ora Shacharja ugotavlja, da so se pogoji na primarnem trgu izboljšali že po napovedi programov. Avtorji poročajo tudi o izrazitejšem učinku neposrednih nakupov obveznic kakor nakupov prek ETF-jev. To ponuja ekonomsko razlago, zakaj končni obseg sredstev ni nujno merilo celotnega učinka intervencije. [11]
Ob ukinitvi družbe CCF LLC 17. decembra 2021 je bil kapitalski vložek ministrstva v celoti vrnjen, posojilo New York Fed pa je bilo odplačano že 13. septembra 2021. Revidirani izkazi prikazujejo razdelitev kumulativnega neto poslovnega izida družbe v višini 531,668 milijona dolarjev: 480,215 milijona ministrstvu za finance in 51,453 milijona New York Fed. [6]
Program je torej v računovodskem smislu ustvaril pozitivni neto poslovni izid. Iz tega pa ne moremo izračunati vseh družbenih koristi in stroškov, niti ugotoviti, kdo je zaradi intervencije dolgoročno pridobil največ.
Kaj je ugotovil nadzorni organ?
Urad generalnega inšpektorja pri Svetu guvernerjev Federal Reserve je 17. aprila 2023 objavil oceno postopkov izbora in nadzora zunanjih izvajalcev izrednih programov. Zajela je sedemnajst pogodb, od tega deset sklenjenih po neposrednih pogajanjih. Med pregledanimi pogodbami sta bili tudi obe pogodbi z BlackRockom. [8]
Nadzorni organ je ugotovil, da je New York Fed večinoma sledil uveljavljenim postopkom in da so nadzorni mehanizmi pomagali zmanjševati tveganja. Ugotovil je tudi nezadostno jasno opredelitev postopkov izbora izvajalcev za izredne kreditne programe. New York Fed je januarja 2023 posodobil svojo politiko izbora, da bi bila njena uporaba jasnejša in bi se v večji meri uporabljali konkurenčni postopki. [8]
Obseg pregleda je pomemben: šlo je za presojo postopkov in nadzora, ne za forenzično rekonstrukcijo vsakega posameznega posla SMCCF. Ugotovitve zato niso dokaz, da je prišlo do zlorabe, niti ne predstavljajo splošnega zagotovila, da so bila vsa tveganja odpravljena.
Gospodarska moč, ki izhaja iz sposobnosti izvajanja
BlackRockov primer ne dokazuje, da BlackRock poseduje Federal Reserve ali da je zasebni upravljavec določal celotno ameriško denarno politiko. Dokazuje pa, da lahko največje zasebne finančne institucije postanejo pomembni izvajalci javnih intervencij.
Prav tu se odpira vprašanje, ki presega posamezno pogodbo. Če samo omejeno število družb razpolaga z infrastrukturo, strokovnimi ekipami, podatki in operativnimi zmogljivostmi za izvajanje zahtevnih javnih finančnih ukrepov, lahko takšna koncentracija predstavlja vir strukturne gospodarske moči. Formalna pravica do odločanja ostaja pri javni ustanovi, njena praktična sposobnost izvajanja odločitev pa je lahko delno odvisna od zasebnega sektorja.
Zato ni dovolj spremljati le končnih lastnikov delnic ali višine upravljanega premoženja. Raziskovati moramo tudi pogodbe, razdelitev pristojnosti, finančne spodbude, nadzor in dejansko možnost zamenjave izvajalcev. V naslednjem delu serije bomo pozornost usmerili na drug primer: vprašanje, ali lahko veliki skladi s svojim položajem med konkurenčnimi podjetji vplivajo na delovanje premogovne industrije in kaj je o tem mogoče ugotoviti iz sodnih dokumentov.
Viri in nadaljnje branje
- Federal Reserve Bank of New York. Secondary Market Corporate Credit Facility. 2020–2021. Vir
- Federal Reserve Bank of New York. Primary Market Corporate Credit Facility. 2020–2021. Vir
- Corporate Credit Facilities LLC; BlackRock Financial Management, Inc.. Investment Management Agreement (Secondary Market Corporate Credit Facility). 2020-05-11; spremembe 2020–2021. Vir
- Corporate Credit Facilities LLC; BlackRock Financial Management, Inc.. Investment Management Agreement (Primary Market Corporate Credit Facility). 2020-06-29. Vir
- Federal Reserve Bank of New York. FRBNY Quarterly 13(3) Facilities Vendor Costs. 2023-06-30. Vir
- Corporate Credit Facilities LLC; KPMG LLP. Financial Statements: Corporate Credit Facilities LLC and Independent Auditors’ Report. 2022-03-10. Vir
- Congressional Oversight Commission. The Third Report of the Congressional Oversight Commission. 2020-07-20. Vir
- Office of Inspector General, Board of Governors of the Federal Reserve System. Following Established Processes Helped FRB New York and the Board Reduce Risks Associated With Lending Facility Contracts (2023-FMIC-B-005). 2023-04-17. Vir
- Federal Reserve Bank of New York. FAQs: Primary Market Corporate Credit Facility and Secondary Market Corporate Credit Facility. 2020-05-26. Vir
- Federal Reserve Bank of New York. FAQs: Secondary Market Corporate Credit Facility. 2021. Vir
- Nina Boyarchenko; Anna Kovner; Or Shachar. It’s What You Say and What You Buy: A Holistic Evaluation of the Corporate Credit Facilities. 2020-07; rev. 2022-01. Vir