Veliki skladi in premogovna industrija: kaj dejansko dokazujejo tožbe?
Kaj podatki o lastništvu in naložbah velikih skladov v premogovno industrijo dejansko kažejo in česa ne.
Umetniška ilustracija skupne naložbene izpostavljenosti; ne prikazuje konkretnega rudnika ali dokazanega dogovora.
Ali lahko upravljavci premoženja vplivajo na količino premoga, ki ga proizvedejo med seboj konkurenčna podjetja, če upravljajo velike deleže v več takšnih podjetjih hkrati? Ameriški sodni spor proti BlackRocku, Vanguardu in State Streetu postavlja to vprašanje v središče razprave o gospodarski moči. Ne gre le za velikost njihovega premoženja, temveč za razliko med ekonomskim lastništvom, glasovalnimi pooblastili in dejansko uporabo vpliva.
Dva različna posla v premogovništvu
Leta 2020 sta Peabody Energy in Arch Coal nameravala združiti del svojih rudarskih dejavnosti v južnem delu območja Powder River Basin v Wyomingu. Ameriška Federal Trade Commission (FTC) je nasprotovala načrtovanemu skupnemu podjetju, ker je menila, da bi njegovo oblikovanje omejilo konkurenco na tamkajšnjem trgu termalnega premoga. Zvezno sodišče je 29. septembra 2020 izdalo začasno odredbo in podjetji sta posel opustili. [1]
Pet let pozneje je prišlo do drugega posla. Družba CONSOL Energy je 14. januarja 2025 zaključila združitev z Arch Resources in se preimenovala v Core Natural Resources. Arch je postal njena odvisna družba. To ni bila izvedba prej ustavljenega posla Peabody–Arch. [2]
Prvi primer ponazarja običajen protimonopolni nadzor nad združevanjem poslovnih dejavnosti. Drugi kaže, da se sestava industrije sčasoma spreminja. Nobeden sam po sebi ne dokazuje, da so veliki upravljavci premoženja načrtovali ali usklajevali omejevanje proizvodnje.
Rudnika North Antelope Rochelle in Black Thunder iz vesolja (11. 9. 2005)
Kaj pomeni skupno lastništvo konkurentov?
Pri skupnem lastništvu (angl. common ownership) isti vlagatelji oziroma upravljavci naložb nastopajo v lastniških strukturah več konkurenčnih družb. Z vidika razpršitve tveganj je to razumljivo: indeksni sklad lahko vključuje celotno panogo, ne da bi se odločal, kateri proizvajalec bo premagal druge. Z vidika konkurence pa se odpira vprašanje, ali lahko institucija, ki je izpostavljena poslovnemu uspehu več tekmecev, spodbuja politike, ugodne za celoten portfelj, četudi bi ena družba z večjo proizvodnjo lahko pridobila tržni delež na račun druge.
Velik delež ne pomeni enakega obsega pooblastil za glasovanje. Peabody je v dokumentaciji za skupščino leta 2025 navedel naslednje podatke o upravljavcih, ki imajo po ameriških pravilih poročanja status beneficial owner. Ta pojem vključuje glasovalna oziroma naložbena pooblastila; ne pomeni, da je vsa navedena naložba lastno premoženje upravljavca. [3]
| Upravljavec | Prijavljene delnice | Delež razreda | Izključno glasovalno pooblastilo | Deljeno glasovalno pooblastilo |
|---|---|---|---|---|
| BlackRock | 19.112.130 | 15,7 % | 19.055.735 | 0 |
| Vanguard | 14.693.078 | 12,1 % | 0 | 117.467 |
| State Street | 7.631.707 | 6,3 % | 0 | 7.467.342 |
Vir: Peabody, Proxy Statement 2025, str. 72–73, opombe 4–7. Deleži temeljijo na številu izdanih delnic 13. marca 2025, podatki upravljavcev pa na prijavah iz oktobra in novembra 2024. [3]
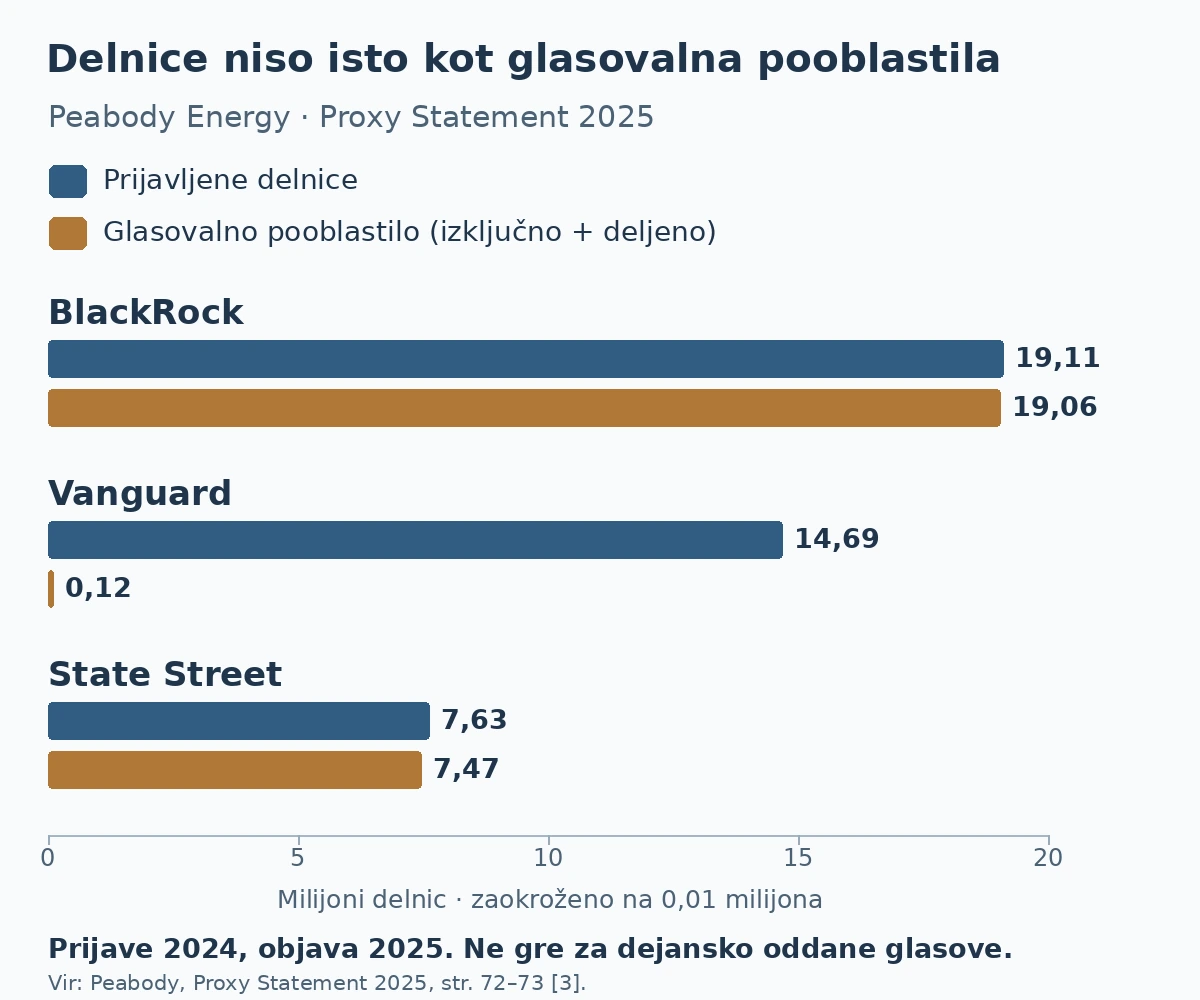
Seštevek objavljenih, že zaokroženih deležev znaša 34,1 %. To je ilustracija koncentracije prijavljenih naložbenih položajev, ne dokaz skupnega glasovalnega bloka. Zlasti Vanguardova vrstica pokaže, zakaj naložbenega pooblastila ni mogoče neposredno enačiti z glasovalnim. Tudi prijavljena glasovalna pooblastila niso evidenca dejansko oddanih glasov posameznih skladov. Za ugotavljanje njihovega vpliva bi bilo treba povezati konkretne sklade, njihove pooblaščence, glasovalne evidence in izide skupščin.
Kaj upravljavcem očitajo države?
Države pod vodstvom Teksasa so 27. novembra 2024 vložile tožbo. Po njihovem zatrjevanju so veliki upravljavci uporabili prekrivajoče se deleže in usklajene aktivnosti, da bi proizvajalce spodbudili k zmanjšanju ponudbe premoga ter s tem zvišali cene in izboljšali finančne rezultate naložb. Med očitki so tudi dejavnosti v okviru podnebnih pobud in izvajanje delničarskega vpliva. Tožba vključuje zvezne in državne protimonopolne zahtevke ter ločene očitke glede varstva potrošnikov. [4]
Tožene družbe so v postopku nasprotovale tako zatrjevani pravni podlagi kot zadostnosti očitkov o dogovoru in škodi za konkurenco. BlackRock je v svojem javnem odzivu maja 2025 zavrnil razlago tožnikov in opozoril, da bi prisilna odprodaja naložb premogovnim podjetjem otežila pridobivanje kapitala. FTC in ameriško ministrstvo za pravosodje sta medtem v spis vložila svoje pravno stališče o uporabi pravil konkurence pri skupnem lastništvu. [4] [5] [6]
Gre za nasprotujoča si stališča o konkretnih ravnanjih in uporabi prava. Odgovorno upravljanje naložb in okoljsko usmerjeno glasovanje sama po sebi še ne dokazujeta protikonkurenčnega dogovora. Enako tudi oznaka pasivnega sklada ne odgovori na vprašanje, kako se v praksi uporabljajo njegova glasovalna pooblastila. Presoditi je treba konkretno ravnanje, pravni standard in posledice za konkurenco.
Kaj je odločilo sodišče?
Zvezno sodišče za vzhodni okraj Teksasa je 1. avgusta 2025 zavrnilo predloge za zavrnitev večine zahtevkov, tri pa je zavrnilo. Pri odločanju o pravni zadostnosti tožbe po pravilu 12(b)(6) sodišče izhaja iz ustrezno zatrjevanih dejstev, ne da bi s tem že ugotovilo njihovo resničnost. Odločba je zato omogočila nadaljevanje večine spora in ni ugotovila odgovornosti toženih družb. [4]
Sodna odločba o predlogih za zavrnitev (1. 8. 2025, Doc. 113)
Po drugi spremembi tožbe januarja 2026 in Vanguardovi poravnavi je sodišče 30. oktobra 2026 delno ugodilo skupnemu predlogu BlackRocka in State Streeta za odločitev na podlagi procesnih vlog. Iowa in Nebraska sta ohranili možnost uveljavljanja določenih zahtevkov v imenu kupcev elektrike po svojem državnem pravu. Drugi zahtevki posrednih kupcev, nekateri zahtevki za odškodnino v imenu kupcev premoga po zveznem pravu, zahtevek Iowe za civilne protimonopolne sankcije in zahtevki XVIII–XX so bili zavrnjeni. [7] [8]
To ni končna sodba o domnevnem kartelnem dogovoru. Javna evidenca kaže tudi nadaljnji procesni vlogi z dne 4. in 5. novembra 2026, njuna vsebina pa pri pripravi tega članka ni bila dostopna. [9]
Vanguardova poravnava: konkretne omejitve vpliva
Vanguard je 25. februarja 2026 s trinajstimi državnimi generalnimi tožilci sklenil poravnavo, ki določa plačilo 29,5 milijona ameriških dolarjev. Naslednji dan so bili zahtevki proti njemu dokončno zavrnjeni. Sporazum izrecno ne vsebuje priznanja odgovornosti ali nezakonitega ravnanja; dejanskega izvršenega plačila v okviru te raziskave nismo neodvisno potrdili. [7] [10]
Poravnava je pomembna predvsem zaradi prihodnjih obveznosti. Za ameriške delniške naložbe določenih skladov, ki jih upravlja Vanguard, omejuje poseganje v poslovno strategijo in proizvodne odločitve družb, predlaganje direktorjev, določene oblike usklajevanja z zunanje upravljanimi skladi in pogojevanje poslovnih odločitev s prodajo vrednostnih papirjev. Vendar dovoljuje glasovanje in stike z vodstvi o upravljanju družb, usmerjene v dolgoročno vrednost za delničarje. Zaveze glede ločitve določenih funkcij in pasivnosti so časovno omejene na pet let. Vanguard si mora tudi komercialno razumno prizadevati, da do konca junija 2027 ponudi možnost izbire načina glasovanja vlagateljem v skladih, ki predstavljajo najmanj polovico zadevnih ameriških delniških naložb; možnost mora ponujati vsaj do konca junija 2032. [10]
Poravnava tako vzpostavlja konkretne meje nekaterih oblik delničarskega vpliva. Ni pa dokaz, da je Vanguard pred tem kršil vsako od teh meja, niti ne določa enakih obveznosti za BlackRock in State Street.
Ali številke o premogu potrjujejo očitke?
Statistika ameriške Energy Information Administration (EIA) omogoča pregled širšega energetskega okolja. Spodnja tabela združuje celotno ameriško proizvodnjo vseh vrst premoga in povprečne stroške goriv pri proizvajalcih elektrike. Količine so izražene v milijonih ameriških kratkih ton (angl. short ton, približno 907 kg), stroški pa v tekočih ameriških dolarjih na milijon britanskih toplotnih enot (MMBtu). [11] [12]
| Leto | Proizvodnja premoga (milijonov kratkih ton) | Premog (USD/MMBtu) | Zemeljski plin (USD/MMBtu) |
|---|---|---|---|
| 2020 | 535,434 | 1,92 | 2,40 |
| 2021 | 577,431 | 1,98 | 5,20 |
| 2022 | 594,155 | 2,36 | 7,21 |
| 2023 | 577,954 | 2,51 | 3,36 |
| 2024 | 512,540 | 2,47 | 2,76 |
V letih 2021 in 2022 je proizvodnja rasla, nato je upadla. Hkrati so močno nihali stroški zemeljskega plina. EIA za leto 2025 navaja približno 528 milijonov kratkih ton premoga, kar pomeni ponovno rast glede na leto 2024. [11] [12]
Ti podatki ne dokazujejo niti ne ovržejo očitane omejitve proizvodnje. Proizvodnja bi lahko rasla in bila kljub temu nižja, kot bi bila ob neomejeni konkurenci. Lahko pa upada tudi povsem neodvisno od ravnanja upravljavcev, zaradi sprememb povpraševanja, cen drugih goriv, stroškov rudarjenja, transportnih omejitev ali zapiranja elektrarn. Nacionalni agregat vseh vrst premoga ni enak konkretnemu regionalnemu trgu termalnega premoga; strošek goriva pa ni cena elektrike na gospodinjskem računu.
Za zanesljivo presojo bi morali primerjati odločitve konkurenčnih podjetij o proizvodnji in naložbah, časovno usklajene glasovalne zapise, dokumentirane stike upravljavcev z vodstvi ter regionalne cene in neodvisne dejavnike ponudbe in povpraševanja. Na tej podlagi bi bilo treba oceniti, kakšna bi bila proizvodnja brez očitanega ravnanja. Takšna vzročna analiza v tem članku ni izvedena.
Kaj v resnici vemo?
Primer ameriškega premogovništva pokaže, da prekrivanje velikih institucionalnih naložbenih deležev ni zgolj abstraktna tema. O njem poteka sodni spor, ki je že privedel do konkretnih pogodbenih omejitev za enega od največjih upravljavcev premoženja. Odprto pa ostaja vprašanje obsega in dejanske uporabe vpliva preostalih toženih družb ter vzročne zveze z zatrjevano gospodarsko škodo.
Gospodarske moči ne smemo meriti samo s številom delnic. Pomembno je vedeti, kdo ima mandat za odločanje, kako ga izvaja in ali obstaja odgovornost za učinke teh odločitev. Prav tako ne smemo zamenjati utemeljenega vprašanja o koncentraciji moči z že dokazano zlorabo. Naslednji del serije bo obravnaval primer ExxonMobila, v katerem se institucionalni vpliv lahko preučuje skozi konkretne volitve članov upravnega odbora.
Dokazni presek: 16. november 2026. Raziskava temelji na dostopnih odločbah, poravnavi, javnih izjavah, registrih in statistiki. Celotna druga spremenjena tožba (Doc. 145), odgovora (Doc. 149–150), popoln sodni spis in sistematična evidenca glasov posameznih skladov niso bili dostopni oziroma niso bili v celoti preverjeni. Zadnja odločba je bila deloma preverjena prek besedilnega izpisa in neodvisnega pravnega poročanja.
Viri in nadaljnje branje
- Federal Trade Commission. Peabody Energy/Arch Coal, In the Matter of (2020), Case Summary. Vir
- Core Natural Resources, Inc. Form 8-K (januar 2025), Introductory Note. Vir
- Notice of 2025 Annual Meeting of Stockholders and Proxy Statement — Peabody Energy Corporation (2025), str. 72–73. Vir
- U.S. District Court, E.D. Texas. Memorandum Opinion and Order on Motions to Dismiss, Doc. 113 (1. 8. 2025). Vir
- U.S. Department of Justice. Justice Department and Federal Trade Commission File Statement of Interest on Anticompetitive Uses of Common Shareholdings to Discourage Coal Production (22. 5. 2025). Vir
- BlackRock. BlackRock’s response to DOJ and FTC filing supporting the multi-state AG lawsuit against asset managers (maj 2025). Vir
- U.S. District Court, E.D. Texas. Memorandum Opinion and Order on Motion for Partial Judgment on the Pleadings, Doc. 183 (30. 10. 2026), str. 1, 10–11. Vir
- Ryan Autullo / Bloomberg Law. BlackRock, State Street to Face Purchaser Claims in Collusion Suit (2. 11. 2026). Vir
- CaseMagic. Evidenca javnih procesnih vnosov v zadevi 6:24-cv-00437 (vnosa 184–185, 4.–5. 11. 2026). Vir
- The Vanguard Group, Inc. in generalni tožilci trinajstih držav. Settlement Agreement (25. 2. 2026), §§ 1.12, 2–7, 15. Vir
- U.S. Energy Information Administration. Quarterly Coal Report, April–June 2026, Table 1. Vir
- U.S. Energy Information Administration. Electric Power Annual, Table 1.2, Average Costs. Vir