Nevidna infrastruktura kapitala
Klirinške hiše, depozitarji in druge ustanove, brez katerih prenosi in poravnave kapitala ne delujejo.
Umetniška ilustracija nevidnih tehničnih plasti, od katerih je odvisno delovanje finančnih institucij; ne prikazuje dejanske lokacije ali podjetja.
THY-REALITY · Who Owns the World? · WOTW-28 · Sklop V — Institucionalni kapital in finančna infrastruktura C2/v1 · 17. november 2026 · SL_QA_PASS_WITH_LIMITS · NOT_USER_APPROVED
Ko razmišljamo o lastnikih svetovnega kapitala, si navadno predstavljamo delničarje, banke, upravljavce skladov in premožne rodbine. Toda sodobne finance ne delujejo samo zaradi tega, kdo ima v lasti delnice in komu pripadajo obresti. Delujejo tudi zaradi podatkovnih zbirk, modelov tveganja, programskih rešitev, elektronskih sporočil ter sistemov, v katerih se obveznosti pobotajo in posli poravnajo. Velik del tega vsakodnevnega dela je za širšo javnost skoraj neviden. Kljub temu lahko prav infrastruktura določa, kako hitro se informacije razširijo, kdo jih lahko primerja, kje nastanejo stroški in kako ranljiva postane institucija, ko je od določene storitve močno odvisna. [1][2][15][16]
Kdo je torej lastnik te infrastrukture in kaj mu lastništvo zares omogoča? Raziskava zajema dve vrsti sistemov, ki ju pogosto napačno združujemo: zasebne podatkovne in analitične platforme, kot so BlackRock Aladdin, Bloomberg Terminal, LSEG Workspace in FactSet, ter infrastrukturo finančnih sporočil, kliringa, depozitarnih storitev in poravnave, kakršno predstavljajo Swift in družbe skupine DTCC. Te organizacije ne opravljajo istih nalog, niso enako organizirane in nimajo enakih pravic. Njihov vpliv je mogoče razumeti samo, če ločimo lastništvo podjetja, njegovo tehnično vlogo, pogodbeno razmerje z naročnikom in dejansko pravico odločanja o naložbi ali sredstvih. [2][4][7][10][11][13]
Kaj je v finančnem sistemu pravzaprav »nevidno«?
Predstavljajmo si pokojninski sklad, ki namerava kupiti obveznice. Preden njegovi upravljavci oddajo naročilo, morajo pridobiti informacije o izdajatelju, preveriti cene, oceniti obrestno in kreditno tveganje ter ugotoviti, ali je nakup v skladu s pravili sklada. Naročilo je treba prenesti trgovskemu posredniku, po sklenitvi posla pa sledijo potrditve, izračun obveznosti, dostava vrednostnih papirjev in plačilo. Sklad lahko pri različnih korakih uporablja podatke, programe in storitve različnih podjetij. Vsaka od teh storitev zahteva določeno stopnjo zaupanja, vendar zaupanje v eno storitev še ne pomeni prenosa celotnega upravljanja premoženja njenemu ponudniku. [2][4][7][13][15]
To verigo je koristno razdeliti na šest plasti. Prva so podatki in pravice dostopa: cene, kotacije, poročila izdajateljev, novice in licencirani podatkovni prenosi. Druga so modeli in analitika, s katerimi uporabnik podatke spremeni v ocene tveganja. Tretja so delovni postopki in naročila, ki povežejo analitika, upravljavca, nadzornika skladnosti in trgovalno službo. Četrta so standardizirana sporočila med finančnimi ustanovami. Peta vključuje kliring, skrbništvo in poravnavo. Šesta je nadzorna in varnostna plast, v kateri se določajo zahteve glede odpornosti, obvladovanja tveganj in preglednosti. To niso poimenovanja enega svetovnega centralnega računalnika, temveč različne funkcije, pri katerih se lahko povezujeta javno in zasebno upravljanje. [11][13][15][16][19]
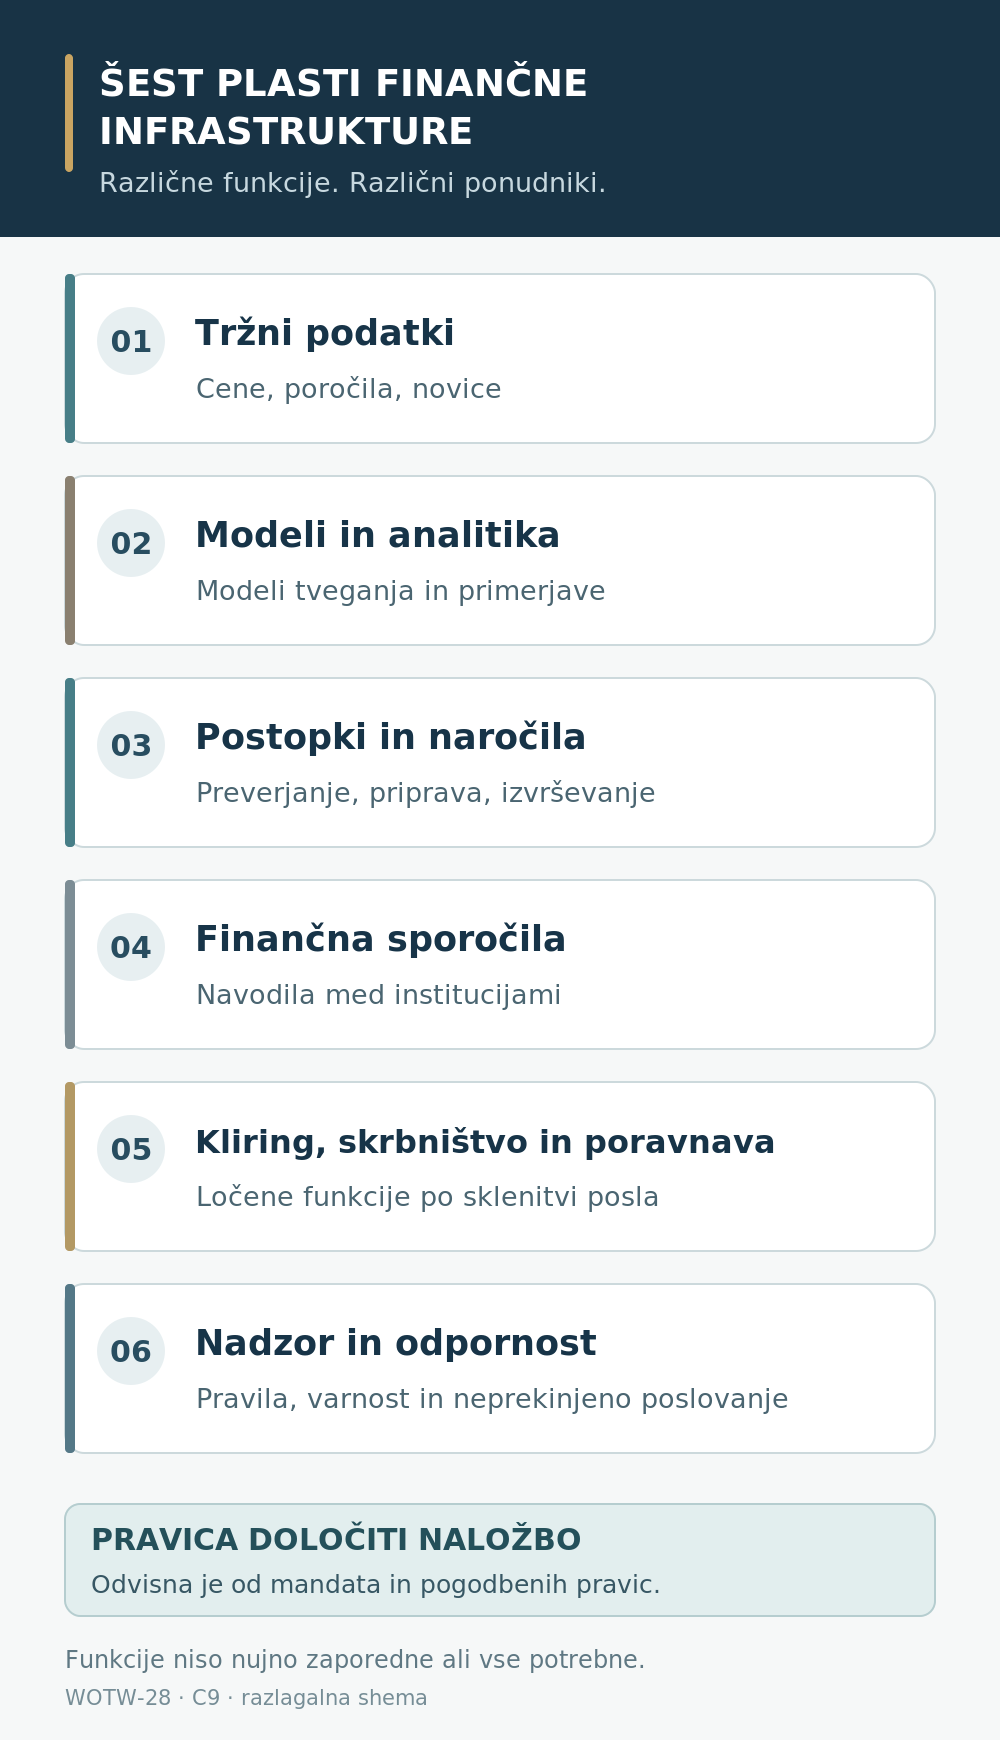
V tej razdelitvi se pokaže temeljno vprašanje moči. Ponudnik informacij ima lahko prednost zaradi kakovosti ali dosega svojih podatkov; avtor modela lahko vpliva na izbiro predpostavk; operater poravnalnega sistema lahko določa tehnične in članske pogoje v okviru nadzorovanih pravil. Toda nobena od teh ugotovitev sama po sebi ne dokazuje, da ti ponudniki hkrati postanejo upravičeni lastniki strankinih vrednostnih papirjev ali da sprejemajo vse njene naložbene odločitve. Tak sklep bi zahteval konkretne pogodbe, pooblastila in podatke o posamezni transakciji.
Aladdin: ko so tveganje, trgovanje in nadzor povezani v isti sistem
Aladdin je eden najbolj zanimivih primerov, ker ga razvija skupina BlackRock, ki je hkrati velik upravljavec premoženja. BlackRock v poročilu za tretje četrtletje 2026 med svojimi tehnološkimi in naročniškimi storitvami izrecno navaja Aladdin, Aladdin Wealth, eFront in Preqin. Svoje programske storitve ponuja tudi drugim institucionalnim naročnikom, ne samo lastnim upravljavskim ekipam. Po BlackRockovem opisu Aladdin povezuje upravljanje portfeljev, trgovanje, preverjanje skladnosti, operativne postopke in nadzor tveganj ter različnim oddelkom omogoča delo z usklajenimi podatki in procesi. [1][2]
To je pomembna organizacijska prednost: če analitik, upravljavec in služba za tveganja uporabljajo usklajene podatke, lahko zmanjšajo podvajanje, lažje zaznajo neskladja in hitreje razumejo položaj portfelja. Ista povezanost pa odpira drugo vprašanje. Kolikšen del vsakodnevnega dela se sčasoma nasloni na enega ponudnika, njegove modele, različice programske opreme in podatkovne povezave? Če ustanova preide na drug sistem, mora morda na novo uskladiti številne delovne postopke. Moč se lahko torej kaže kot operativna odvisnost, tudi kadar ni dokazane spremembe lastništva sredstev. [2][16]
BlackRock v svojih javnih pogojih posebej navaja, da so uporabniki Aladdina sami odgovorni za naložbene in druge odločitve, povezane z izračuni tehnologije, ter za skladnost s predpisi. Orodje se po istem opozorilu ne sme razumeti kot avtomatično naložbeno priporočilo. To je pomembna izjava ponudnika, vendar še ni vpogled v vse posamične pogodbe. V določeni storitvi je lahko vključen svetovalni mandat, delegirano izvrševanje ali druga pogodbeno opredeljena pristojnost. Zato bi bilo napačno trditi bodisi, da BlackRock prek Aladdina nujno odloča namesto vseh naročnikov, bodisi, da poznavanje programske platforme samo po sebi izključuje vsak možen vpliv na njihovo delo. [3]
BlackRock Solutions po lastni predstavitvi deluje kot ločena poslovna enota, usmerjena v tehnološke in analitične storitve. Raziskovalno vprašanje ni, ali ta organizacijska razmejitev obstaja na papirju, temveč kaj v praksi določajo dostopne pravice, ločitev podatkov, pogodbe in varovalke. Dokumenti, pregledani za ta članek, ne dovoljujejo sklepa, da lahko ponudnik brez pooblastila pregleduje vse strankine podatke ali upravlja vse portfelje, ki uporabljajo njegove modele. To ostaja pomembna, toda posebej dokazljiva tema. [2][3]
Bloomberg, LSEG in FactSet: komercialna moč podatkov in delovnega okolja
Bloomberg Terminal povezuje finančne podatke, novice, raziskovalne funkcije, analitiko, komunikacijo in orodja za trgovalne postopke. Uporabnik lahko v enem okolju spremlja gibanje trga, poišče podatke o instrumentu in komunicira z drugimi udeleženci. Vrednost takšnega sistema ni samo v računalniškem zaslonu, ampak v omrežju podatkovnih pravic, zgodovinskih zbirk, delovnih navad in uporabnikov. Podjetje lahko s kakovostjo in obsegom te storitve ustvari močno naročniško razmerje; to pa ni isto kot pravni naslov na delnice ali obveznice, ki jih uporabnik na zaslonu analizira. [4]

Bloomberg LP je v lastni predstavitvi drugače organiziran od javno trgovanih ponudnikov. Uradna biografija Michaela Bloomberga ga označuje za ustanovitelja in večinskega lastnika družbe. Britanski register čezmorskih subjektov pri Bloomberg L.P. navaja Michaela Rubensa Bloomberga kot upravičenega lastnika z »znatnim vplivom ali nadzorom kot član podjetja«; vpis opredeljuje naravo nadzora, ne odstotka kapitalske udeležbe. To sta pomembni lastniški sledi, vendar britanski vpis ni popolna tabela vseh kapitalskih deležev ameriškega partnerstva. Na njuni podlagi ni pošteno izmišljati natančnega odstotka deleža v letu 2026 ali pripisovati posameznih odločitev podjetja neposredno osebni volji ustanovitelja. [5][6]
LSEG Workspace je primer, kjer se podatki in finančni delovni postopki povezujejo z večjo skupino tržne infrastrukture. LSEG se predstavlja kot ponudnik podatkov, novic, analitike in orodij za različne vrste finančnih poklicev. Pomemben zgodovinski mejnik je zaključek prevzema Refinitiva 29. januarja 2021, s katerim je LSEG razširil podatkovno-analitični del svojega poslovanja. Toda deleži in glasovalne pravice, navedeni ob takratni transakciji, niso samodejno današnji deleži delničarjev. Pri presoji dejanske strukture LSEG je treba pregledati aktualna poročila in register pomembnih lastniških razkritij, ne zamrzniti lastništva na datum prevzema. [7][8][9]
FactSet je javno trgovana ameriška družba, ki finančnim strokovnjakom prodaja podatke, analitiko, programsko opremo in povezane naročniške rešitve. V letnem poročilu za poslovno leto, zaključeno 31. avgusta 2026, je navedla 9.258 strank in 260.671 strokovnih uporabnikov. Ob tem opredeljuje stranko za ta podatek kot naročnika z letno naročniško vrednostjo najmanj 10.000 dolarjev. Ti številki pokažeta razsežnost komercialnega dosega, ne pa deleža svetovnega finančnega premoženja, ki bi ga FactSet obvladoval. Prav tako ju ni mogoče brez skupnega imenovalca neposredno primerjati s številom uporabnikov druge platforme ali s tržnim deležem v popolnoma drugi storitveni kategoriji. [10]
Bloomberg, LSEG in FactSet se lahko pri določenih funkcijah prekrivajo, pri drugih pa so njihovi izdelki, kupci in poslovni modeli različni. O njihovem relativnem pomenu lahko govorimo glede na konkreten segment: tržni podatki, terminali, analitika, trgovinske povezave ali storitve za podjetja. Doslej pregledani dokumenti ne omogočajo enotne, metodološko poštene lestvice, kdo »obvladuje koliko odstotkov svetovnih financ«. Takšen odstotek bi bil navidezno natančen, v resnici pa bi sešteval neprimerljive pojave. [4][7][10]
Swift: mednarodno finančno sporočilo ni isto kot prenos denarja
Če analitične platforme pomagajo pripravljati odločitve, Swift opravlja drugačno funkcijo: zagotavlja standardizirano in varno komunikacijo med finančnimi ustanovami. Mednarodna plačila pogosto vključujejo več bank, identifikatorje, navodila in podatke, ki se morajo med udeleženci pravilno prenesti. Swift sam pojasnjuje, da ni banka in da denarja ne prenaša neposredno; omogoča prenos sporočil oziroma plačilnih navodil, medtem ko premike denarnih sredstev izvajajo banke in drugi ustrezni sistemi. Zato bi bilo netočno reči, da »vse svetovne transakcije ležijo na Swiftovem računu«. [11]
Swift ima obliko zadruge po belgijskem pravu in v predstavitvi upravljanja poudarja vlogo članov oziroma delničarjev. Takšna pravna oblika je pomembna, ker se razlikuje od običajne zasebne tehnološke družbe ali borzno kotiranega ponudnika podatkov. Toda iz besede »zadruga« še ne izvemo vseh pravil glasovanja, natančnih deležev ali možnosti odločanja posameznega člana. Za te sklepe bi potrebovali konkretne veljavne statute, članstvo, upravljavske pravice in zgodovino dejanskih sklepov. [11][12]
Moč sporočilnega omrežja je lahko stvar mednarodne dosegljivosti, standardov in sposobnosti bank, da komunicirajo med seboj. Njegove prekinitve ali omejitve imajo lahko velike operativne posledice, vendar je treba ločiti tehnični korak od javnopravne odločitve. Če neka država ali skupina držav sprejme sankcijo, ni pravilno brez dodatnih dokazov pripisati politične odločitve samemu sistemu sporočanja. Obratno pa velik pomen infrastrukture ne izgine samo zato, ker operater ni izdajatelj sankcij. Pravila dostopa, upravljanje omrežja in možnost nadomestnih povezav ostajajo legitimni predmeti nadzora. [11][12][16]
DTCC: kliring, depozit in poravnava niso isto kot končno lastništvo
Pri vrednostnih papirjih je naslednja plast sistemov še manj vidna. Kupec in prodajalec skleneta posel, toda to še ni konec procesa: treba je določiti obveznosti, zmanjšati tveganje neizpolnitve in urediti končno dostavo vrednostnih papirjev proti plačilu. V Združenih državah ima pri tem pomembno vlogo skupina The Depository Trust & Clearing Corporation (DTCC). Njeno revidirano poročilo za leto 2025 razlikuje med nalogami povezanih družb, med drugim DTC, NSCC in FICC. Delujejo v različnih delih depozitnega, klirinškega in poravnalnega sistema, zato jih ni pravilno opisati kot eno nerazčlenjeno »banko vseh delnic«. [13]
DTC je centralna depozitarna infrastruktura za hranjenje in knjižni prenos vrednostnih papirjev. NSCC opravlja klirinške in z njimi povezane funkcije, vključno z vlogo centralne nasprotne stranke za določene trge. FICC je usmerjen v kliring in obvladovanje tveganj pri določenih poslih s fiksnodonosnimi instrumenti. Razlikovanje ni akademska podrobnost. Pri kliringu se lahko med nasprotni stranki vključi centralna nasprotna stranka, pri depozitarju pa gre za evidenco in hrambo oziroma knjižne prenose; pravice in obveznosti so drugačne. [13][15]
V takšnem sistemu se pogosto pojavi več ravni imetništva: izdajatelj, registrirani imetnik oziroma njegov zastopnik, depozitarni udeleženec ali posrednik in končni vlagatelj z upravičenji, ki izhajajo iz njegovega razmerja s posrednikom. V dokumentiranem primeru vrednostnih papirjev, hranjenih pri DTC, je kot registrirani imetnik lahko naveden njegov zastopnik Cede & Co.; to ni samodejno identiteta končnega ekonomskega upravičenca. Zato lahko ime infrastrukture ali skrbnika v evidenci sproži napačen vtis, da je operater dejanski ekonomski lastnik vsega premoženja v omrežju. Dokumentirana skrbniška ali knjižna vloga ni enaka upravičencu do vseh dividend, donosa ali glasov. Pri vsaki konkretni lastniški trditvi je treba slediti verigi registracije, pogodbenih pravic in dejanskega upravičenca, ne zgolj prvi zapisani pravni osebi. [14][15]
Skupna infrastruktura po drugi strani ni brez gospodarske moči. Pravila članstva, zahtevane varščine, povezave z drugimi sistemi in ravnanje ob neplačilu vplivajo na delovanje udeležencev. Toda obseg teh pristojnosti določa kombinacija pravil, pogodb in nadzora, ne domneva, da vodstvo infrastrukture lahko po lastni volji razpolaga s katerimkoli vrednostnim papirjem. Revidirano poročilo DTCC in nadzorni dokumenti dajejo osnovo za preverbo funkcij; za izčrpno sliko članov, glasovalnih pravic in končnih lastniških interesov bi potrebovali dodatno gradivo. [13][14]
Kdo ima podatke, kdo program in kdo pravico odločanja?
Najpomembnejša razlika celotnega članka je razlika med petimi vrstami pravic. Prva je lastništvo ponudnika tehnologije. Druga so delničarske in glasovalne pravice v tem podjetju. Tretja je pogodbeno določena moč nad programsko storitvijo, vključno s cenami, dostopom in spremembami funkcionalnosti. Četrta so pooblastila upravljavca, ki za naročnika dejansko sprejema in izvaja naložbene odločitve. Peta so pravice končnega upravičenca do sredstev oziroma donosov. V posameznem poslovnem razmerju se nekatere lahko prekrivajo, vendar jih ni dovoljeno samodejno združiti v eno samo trditev o nadzoru. [3][6][10][14]
To razliko ponazorimo z dvema primeroma. Zavarovalnica lahko najame analitično programsko opremo, njen naložbeni odbor pa še vedno sam sprejme odločitev in nosi odgovornost po veljavnem mandatu. Druga institucija lahko poleg programske opreme posebej najame zunanjega upravljavca z določenimi pooblastili za izvrševanje poslov. Na pogled sta obe »stranki iste finančne platforme«, toda pravni položaj je drugačen. Trditev, da programski ponudnik upravlja premoženje vseh naročnikov, bi bila v prvem primeru napačna, v drugem pa bi bilo treba natančno dokazati, kateri subjekt ima mandat in v kakšnem obsegu. [2][3]
Dodatno vprašanje je dostop do podatkov. Ponudnik infrastrukture lahko obdeluje podatke, ki jih potrebuje za izvajanje storitve, in lahko razvija lastne analitične modele. Iz tega še ne sledi, da sme pregledovati celotne poslovne skrivnosti vseh naročnikov ali povezovati podatke konkurentov brez ustrezne podlage. Če želimo presoditi možnost informacijske prednosti ali konflikta interesov, moramo preveriti pogodbe o obdelavi podatkov, varnostne kontrole, ločevanje naročniških okolij, neodvisne revizije in dejanske izkaze o incidentih. Teh dokazov v dostopnem raziskovalnem gradivu za vse obravnavane platforme nimamo. Hipoteza o informacijskih asimetrijah je zato raziskovalno smiselna, ne pa že dokazana ugotovitev o zlorabi. [2][4][7][16]
Učinkovitost in odvisnost: dve plati istega sistema
Skupna infrastruktura obstaja tudi zato, ker rešuje resnične težave. Primerljive podatkovne definicije olajšajo analizo, standardizirana sporočila zmanjšujejo nesporazume, netiranje zmanjšuje številne bruto obveznosti, povezani modeli pa lahko pomagajo zaznavati tveganja v obsežnih portfeljih. Če bi vsaka banka ali vsak sklad vse te funkcije gradil povsem samostojno, bi to lahko pomenilo več stroškov, več operativnih prekinitev in težjo komunikacijo. Ta korist je del poštene presoje, ne opravičilo za odsotnost nadzora. [11][13][15]
Ko se več ustanov močno nasloni na enako storitev, pa nastane koncentracijsko tveganje. Izpad ponudnika, odpoved ključnega podatkovnega vira, programska napaka ali težavna migracija lahko prizadene več udeležencev hkrati. Odbor za finančno stabilnost (FSB) je v priročniku iz decembra 2023 posebej opozoril na tveganja, povezana z zunanjimi ponudniki storitev, in na možnost širših učinkov za finančno stabilnost, če se takšna tveganja ne obvladujejo. Gre za splošni nadzorni okvir, ne za ugotovitev, da je določen imenovani ponudnik že povzročil sistemsko krizo. [16]
Druga, težje dokazljiva možnost je podobnost odločitev zaradi skupnih modelov. Če več vlagateljev uporablja podobne vhodne podatke ali podobne stresne scenarije, se lahko ob močnem tržnem pretresu odzivajo podobno. To je razumljiva hipoteza, ne že potrjen opis ravnanja vseh uporabnikov Aladdina, Bloomberga ali FactSeta. Za dokaz bi potrebovali vpogled v uporabljene modele, njihovo konfiguracijo pri posameznih naročnikih, dejanske časovne vrste poslov in primerjavo z drugimi vzroki sočasnih reakcij. Sama naročnina na isto storitev ne zadostuje za sklep o skupnem trgovalnem povelju. [2][16]
Zato se presoja moči ne konča pri vprašanju, koliko ustanov uporablja določen program. Pomembno je tudi, kako hitro lahko storitev zamenjajo, ali znajo izvoziti svoje podatke, ali lahko preverijo ključne izračune in kdo je odgovoren, kadar je rezultat napačen. Odpornost zahteva razumne alternativne poti in sposobnost nadaljevanja dela tudi ob motnji. Takšna vprašanja so bistvo sodobnega nadzora nad zunanjimi tehnološkimi storitvami. [16]
Država, regulator in pravila dostopa do finančnih informacij
Mednarodna načela CPMI–IOSCO za infrastrukture finančnih trgov (PFMI) iz leta 2012 postavljajo okvir za plačilne sisteme, centralne depotne družbe, sisteme poravnave vrednostnih papirjev, centralne nasprotne stranke in repozitorije trgovanja. Njihov namen je opredeliti načela glede upravljanja, tveganj in varnosti infrastrukture. Ta standard sam po sebi ni potrdilo, da vsak upravljavec posluje brezhibno; za takšno presojo je treba pregledati konkretno zakonodajo, nadzor, revizije in dogodke. [15]
Evropska unija je z uredbo DORA okrepila okvir digitalne operativne odpornosti finančnega sektorja. Evropski nadzorni organi so 18. novembra 2025 objavili seznam kritičnih zunanjih ponudnikov IKT, ki so jih določili po postopku, ki upošteva pomen storitev za finančne ustanove, podporo kritičnim funkcijam in možnost zamenjave ponudnika. Oznaka »kritični ponudnik« pomeni, da je pomemben za nadzor operativne odpornosti; ni kazenska oznaka ali dokaz, da je ta ponudnik nezakonito vplival na naložbene odločitve svojih strank. Prav tako ni pravilno brez preverbe aktualnega seznama in pravne identitete vsakemu finančnemu programskemu izdelku samodejno pripisati enakega regulativnega statusa. [18][19]
Pri tržnih podatkih se postavlja še vprašanje, ali lahko institucije dobijo bolj usklajen pregled trgovanja, ne da bi bile povsem odvisne od posamezne komercialne podatkovne zbirke. Ureditev konsolidiranega toka tržnih podatkov v EU predvideva ponudnike takih tokov (consolidated tape providers, CTP), ki združujejo podatke iz trgovalnih mest in pooblaščenih objaviteljev. ESMA je 27. julija 2026 odobrila EuroCTP kot ponudnika konsolidiranega toka za delnice in ETF; po njenem javnem zapisu je EuroCTP 14. septembra 2026 začel izvajati to storitev. To je konkreten primer javno urejenega oblikovanja skupne podatkovne infrastrukture, ne dokaz, da EuroCTP nadzira vse vrste finančnih informacij ali vse transakcije. ESMA opisuje sistem po razredih instrumentov, pri katerih imajo ločeni ponudniki različne postopke izbire in odobritve. [17]
Prav tako je treba razlikovati med vrstami reguliranih ponudnikov podatkovnega poročanja. ARM je sistem za regulativno poročanje poslov, APA za javno objavo predpisanih trgovalnih informacij, CTP pa za konsolidacijo podatkov. Ti pojmi opisujejo funkcije po finančni zakonodaji; niso splošne nalepke za vsak poslovni terminal, upravljavski program ali finančno podatkovno družbo. Razprava o »enem viru vseh podatkov« zato zamegli dejansko sestavo sistema in raznolika nadzorna pooblastila. [20]
Kdo ima nazadnje moč?
»Lastnik finančne infrastrukture« ni ena sama oseba z enim ključem do vseh računov. Pri Aladdinu je mogoče dokumentirati tehnološko dejavnost BlackRocka, ni pa mogoče iz tega brez nadaljnjih dokazov sklepati, da BlackRock upravlja vsa sredstva uporabnikov programa. Pri Bloombergu obstaja prepoznavna večinska lastniška sled; ta nam sama ne pove, kdo je v določenem trenutku odločal o naložbi posamezne banke. LSEG in FactSet prodajata široko uporabljane podatkovne in analitične storitve, vendar njihove naročnine niso evidence končnega lastništva strankinih vrednostnih papirjev. Swift prenaša sporočila, ne poravnava vseh plačil namesto bank. DTCC opravlja ključne depozitne in klirinške funkcije, kar ni enako univerzalni pravici do premoženja, ki potuje skozi posredniške evidence. [1][3][4][5][7][10][11][13][14]
Toda iz teh omejitev ne izhaja, da infrastruktura nima moči. Moč se lahko kaže v cenah dostopa, podatkovnih standardih, modelnih predpostavkah, delovnih postopkih, pogojih priključitve in nezamenljivosti kritičnih storitev. Lahko ustvarja stroške prehoda in informacijske razlike med velikimi in majhnimi udeleženci. Prav zato je treba spraševati, kdo odloča o pravilih, kdo nadzoruje njihovo izvajanje in kako lahko uporabnik preveri delovanje sistema, od katerega je odvisen. To je preverljiva smer raziskovanja gospodarske moči — ne trditev o dokazanem enotnem skrivnem centru za upravljanje svetovnega kapitala. [15][16][18]
Najpomembnejše odprto vprašanje zato ostaja dokazna veriga od lastnika infrastrukture do konkretne odločitve. Potrebovali bi veljavne pogodbe, pravice dostopa, dejanske upravljavske mandate, odločitve nadzornih organov in zanesljive podatke o posledicah. Dokler jih ni, lahko pošteno opišemo obseg tehnične odvisnosti in mogoče mehanizme vpliva, ne moremo pa opisati hipotetične koordinacije kot dejstva. Tak zaključek ne zmanjšuje pomena vprašanja, kdo ima v rokah infrastrukturo; omogoča, da ga raziskujemo brez zamenjave med informacijskim vplivom, pravnimi pravicami in dejanskim lastništvom.
S tem se zaključuje sklop o institucionalnem kapitalu in finančni infrastrukturi. Nadaljnje vprašanje celotne serije je, kako se dokumentirane gospodarske zmogljivosti povezujejo z zakonodajo, javnimi odločitvami in odgovornostjo institucij. Takšna povezava zahteva samostojno preiskavo vsakega mehanizma, ne samodejnega sklepa, da vse obravnavane organizacije delujejo kot eno samo omrežje.
Viri in nadaljnje branje
- BlackRock, Inc. Form 10-Q, četrtletje, zaključeno 30. septembra 2026, zlasti Overview in Technology and Subscription Services. SEC, 2026. Vir
- BlackRock. Aladdin: Frequently Asked Questions, zlasti How is Aladdin used?, Who uses Aladdin? in BlackRock Solutions. Dostop 17. 11. 2026. Vir
- BlackRock. Aladdin — uradna predstavitev in opozorila glede odgovornosti uporabnikov. Dostop 17. 11. 2026. Vir
- Bloomberg Professional Services. Bloomberg Terminal — predstavitev podatkovnih, analitičnih in trgovalnih funkcij. Dostop 17. 11. 2026. Vir
- Bloomberg. Michael R. Bloomberg — Founder, uradna biografija z navedbo večinskega lastništva Bloomberg LP. Dostop 17. 11. 2026. Vir
- UK Companies House. Bloomberg L.P., OE018811 — Register of Overseas Entities, beneficial owners; opis narave nadzora Michaela R. Bloomberga. Javni register; dostop 17. 11. 2026. Vir
- London Stock Exchange Group (LSEG). LSEG Workspace — uradna predstavitev podatkov in analitike. Dostop 17. 11. 2026. Vir
- LSEG. Annual Reports — 2025, letno poročilo skupine in predstavitev dejavnosti. 2026. Vir
- LSEG. LSEG All-Share Acquisition of Refinitiv: Transaction Completion and Admission to Trading, sporočilo, 29. januar 2021. Vir
- FactSet Research Systems Inc. Form 10-K, poslovno leto, zaključeno 31. avgusta 2026, Item 1 — Business; FactSet Clients and Users. SEC, 20. 10. 2026. Vir
- Swift. Who We Are, predstavitev zadruge in razlika med sporočili in dejanskimi prenosi sredstev. Dostop 17. 11. 2026. Vir
- Swift. Organisation and Governance, organizacija, članstvo in upravljanje. Dostop 17. 11. 2026. Vir
- The Depository Trust & Clearing Corporation (DTCC). Consolidated Financial Statements, 2025, revizija 19. marca 2026, opomba 1 Business and Ownership, tiskana str. 8. Vir
- Essential Properties, L.P. Prospectus Supplement: 5.375% Senior Notes due 2036, 4. junij 2026; razdelka Book-Entry, Delivery and Form ter opis DTC, udeležencev in končnih upravičencev. Prospekt izdajatelja, objavljen v SEC EDGAR (ne dokument, ki bi ga vsebinsko izdal SEC). Vir
- BIS, Committee on Payment and Settlement Systems (zdaj CPMI) in IOSCO. Principles for Financial Market Infrastructures, 16. april 2012. Vir
- Financial Stability Board. Final Report on Enhancing Third-party Risk Management and Oversight: A Toolkit for Financial Institutions and Financial Authorities, 4. december 2023. Vir
- European Securities and Markets Authority (ESMA). Consolidated Tape Providers, regulatorni pregled postopkov, vključno z odobritvijo in začetkom delovanja EuroCTP v letu 2026. Dostop 17. 11. 2026. Vir
- European Supervisory Authorities (EBA, ESMA, EIOPA). The European Supervisory Authorities Designate Critical ICT Third-party Providers under DORA, 18. november 2025. Vir
- European Banking Authority (EBA). DORA Oversight, opis nadzora kritičnih zunanjih ponudnikov IKT. Dostop 17. 11. 2026. Vir
- ESMA. Data Reporting Services Providers, razmejitev kategorij ARM, APA in CTP. Dostop 17. 11. 2026. Vir