Bonitetne agencije: kdo ocenjuje finančno tveganje držav in podjetij?
Lastništvo, financiranje in vloga bonitetnih agencij pri ocenjevanju držav ter podjetij.
Simbolna umetniška ilustracija bonitetnega ocenjevanja; ne prikazuje dejanske naprave ali konkretnega postopka agencije.
THY-REALITY · Who Owns the World? · WOTW-27 · Sklop V — Institucionalni kapital in finančna infrastruktura C2/v1 · 17. november 2026 · SL_QA_PASS_WITH_LIMITS · CANDIDATE_NOT_USER_APPROVED
Ko si država izposodi denar z izdajo obveznic ali podjetje potrebuje kapital za rast, se na prvi pogled odloča med posojilojemalcem in vlagateljem. Vmes pa pogosto stoji tretji udeleženec: bonitetna agencija. Njena ocena ne določa cene obveznice z močjo pravnega ukaza, lahko pa vpliva na to, kako vlagatelji, banke, upravljavci premoženja in centralne banke razumejo tveganje. V določenih postopkih je ocena celo neposredno vključena v pravila, ki določajo, katero premoženje je primerno za uporabo in pod kakšnimi pogoji.
Kdo torej ocenjuje kreditno sposobnost držav in podjetij? Odgovor ni samo seznam treh svetovno znanih blagovnih znamk. Pomembni so lastništvo agencij, način njihovega plačevanja, metodologije, tržna koncentracija ter razmerje med zasebnim strokovnim mnenjem in javnimi finančnimi pravili. Razlikovati pa moramo med možnostjo vplivanja, dejansko ugotovljeno kršitvijo in dokazom, da je posamezna ocena povzročila določeno gospodarsko posledico. [1][2][3]
Kaj bonitetna ocena pove — in česa ne pove
Bonitetna ocena je strokovno, v prihodnost usmerjeno mnenje o relativni kreditni sposobnosti izdajatelja ali konkretne dolžniške obveznosti. Za državo lahko vključuje oceno sposobnosti in pripravljenosti poravnavati dolg, stanje javnih financ, institucionalno okolje in izpostavljenost gospodarskim pretresom. Pri podjetju se med pomembne podatke uvrščajo prihodki, denarni tokovi, obstoječi dolg, pogoji financiranja, položaj v panogi in tveganja poslovanja. Ocena izdajatelja ni isto kot ocena posamezne obveznice: na poplačilo določenega instrumenta vplivajo tudi zavarovanja, prednostni vrstni red upnikov in pogodbeni pogoji. [1][4]
Oznake od visokih ocen, kot sta AAA ali Aaa, do nižjih, špekulativnih razredov omogočajo hitro primerjavo, vendar ne predstavljajo matematične garancije. Agencija sama oceno označuje za mnenje, ne za priporočilo za nakup ali prodajo in ne za natančno, brezpogojno verjetnost neplačila. Tudi oznake različnih agencij niso nujno povsem enakovredne brez preverjene preslikave med njihovimi lestvicami. Zato je nevarno, kadar se kompleksna analiza skrči na eno črko, brez pogleda na metodologijo, datum ocene in razlog za njeno spremembo. [1][4]
Bonitetna ocena je lahko uporabna, tudi kadar ni popolna. Zbira in standardizira podatke, ki jih vsi vlagatelji ne morejo enako hitro obdelati. Njena družbena vrednost izhaja iz možnosti primerjave; njena slabost pa iz tveganja, da mnenje nekaj velikih posrednikov postane nadomestilo za samostojno presojo. Kritično vprašanje zato ni, ali bi morale bonitetne ocene sploh obstajati, temveč kdo jih oblikuje, kakšne spodbude ima in kje se njihova uporaba spremeni iz informacije v odločilno institucionalno pravilo.
Velika trojica: merljiva koncentracija, ne dokaz enotnega lastnika
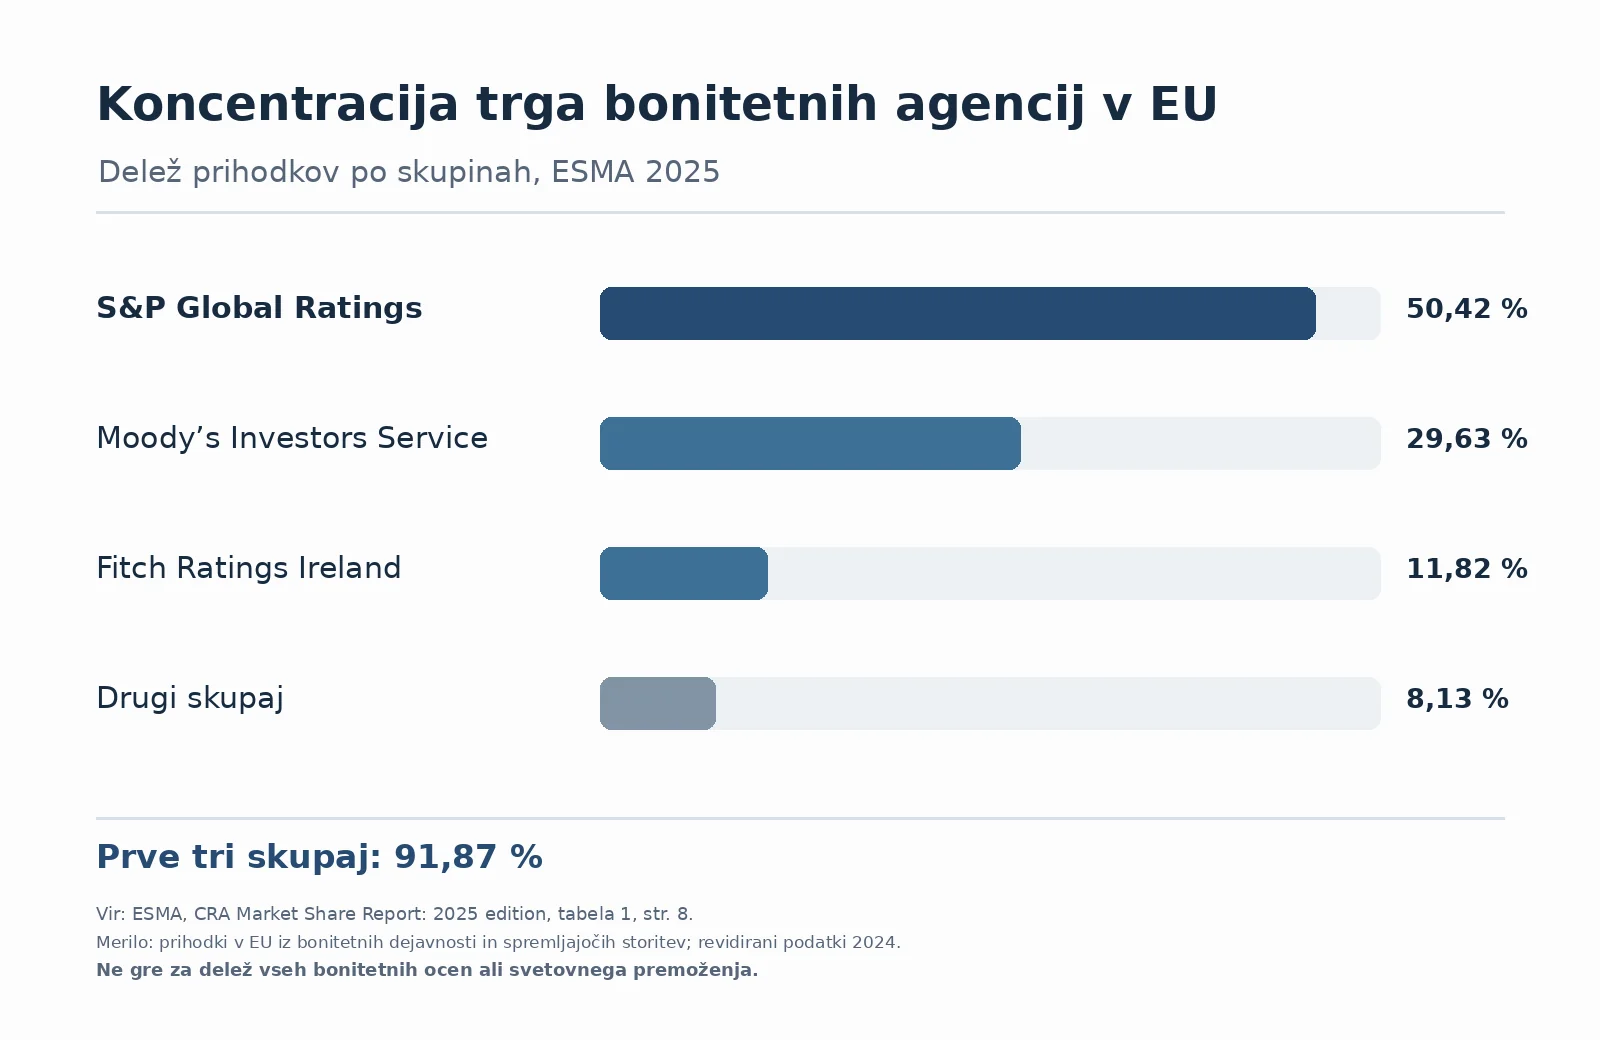
Trg mednarodnih bonitetnih ocen je močno skoncentriran okoli skupin S&P Global Ratings, Moody’s in Fitch Ratings. Evropski nadzornik ESMA je v dokumentu CRA Market Share Report: 2025 edition (objavljenem 18. decembra 2025) na podlagi revidiranih računovodskih izkazov za leto 2024 izračunal tržne deleže 50,42 % za S&P Global Ratings Europe, 29,63 % za Moody’s Investors Service in 11,82 % za Fitch Ratings Ireland. Njihova vsota znaša 91,87 %. To je kazalnik deleža prihodkov iz bonitetnih dejavnosti in spremljajočih storitev na ravni skupin v EU, ne neposreden podatek o 91,87 % vseh ocen na svetu, vseh obveznic ali celotnega svetovnega finančnega premoženja. [2]
Za primerjavo: ameriška komisija SEC je za konec leta 2025 objavila deset registriranih organizacij NRSRO in skupaj 2.192.543 aktivnih bonitetnih ocen po metodologiji njenega statističnega pregleda. Po številu ocen so bile med največjimi S&P, Moody’s in Fitch, vendar se ta ameriški podatek meri v številu aktivnih ocen, evropski pa v prihodkih; primerjava odstotkov med njima bi bila metodološko napačna. Različne agencije imajo tudi različno močno prisotnost pri državnih obveznicah, podjetjih, zavarovalnicah in strukturiranih finančnih produktih. [3]
Visoka koncentracija jasno pokaže prevlado majhnega števila ponudnikov, ne meri pa sama po sebi vseh vidikov cenovne in kakovostne konkurence. Uveljavljene lestvice in široka mednarodna pokritost omogočajo primerljivost in prednosti obsega, lahko pa hkrati otežujejo vstop manjšim ponudnikom. Iz samega tržnega deleža ni mogoče sklepati, da tri družbe koordinirajo vsako oceno ali da imajo enega skritega lastnika. Za tako trditev bi bili potrebni neposredni dokazi o nadzoru, dogovorih ali konkretnem vplivanju na odločitve; agregatni odstotek tega ne dokazuje.
Kdo ima agencije v lasti?
Pri vprašanju lastništva je treba začeti pri pravnih osebah in dokumentiranih lastniških verigah, ne pri seznamih domnevnih dinastij. S&P Global Ratings deluje znotraj skupine S&P Global Inc., katere matična družba poroča ameriški SEC in katere delnice kotirajo na borzi. Moody’s Investors Service je del skupine Moody’s Corporation; seznam hčerinskih družb v njeni prijavi SEC za leto 2025 med drugim navaja Moody’s Investors Service, Inc. Ob javno trgovanih družbah je treba še ločiti delež posameznega delničarja, glasovalne pravice, sestavo uprave in dejansko vplivanje na analitično odločitev. [5][6]
Fitch ima drugačno lastniško ureditev. Njegovo evropsko poročilo o preglednosti, objavljeno marca 2026, navaja, da je Fitch Ratings Ireland Limited v lasti Fitch Ratings Ltd (99,37 %) in Fitch Ratings, Inc. (0,63 %), pri čemer je Fitch Ratings, Inc. v celoti v lasti Fitch Group, ki je posredno v celoti v lasti zasebne družbe Hearst Corporation. Poročilo navaja, da Hearst svoj delež v Fitch Group obvladuje prek Hearst Ratings II, Inc. To je preverljiva korporativna veriga, ne dokaz, da bi Hearst ali katerakoli posamezna oseba odredila konkretno spremembo ocene določene države. Prav zato mora raziskava ločiti lastništvo od operativnega odločanja. [7]

Vlagatelj, ki ima delnice matične družbe, ima lahko ekonomski interes, morda tudi glasovalne pravice; s tem še nima dokazane možnosti, da analitiku naroči določeno oceno. Nasprotno pa popolno zanikanje potencialnih konfliktov prav tako ne bi bilo utemeljeno: evropsko pravo posebej ureja vpliv delničarjev, upravljavcev in povezanih oseb na neodvisnost bonitetnega postopka. Vprašanje ni rešeno z eno lastniško shemo, temveč zahteva preverbo pravic, pravil, dejanskih stikov in morebitnih nadzornih ugotovitev. [8]
Kdo plača oceno in kakšen interes nastane?
Pomemben del bonitetne industrije deluje po načelu issuer-pays: oceno naroči in plača izdajatelj dolga oziroma povezana stranka. Takšno ureditev je ESMA izrecno opisala kot najpogostejši model v analizi konkurence in konfliktov interesov iz leta 2015; tudi S&P Global Ratings na svoji spletni strani navaja, da uporablja ta model. Poslovni model ni sam po sebi dokaz, da je ocena previsoka, vendar vzpostavi očitno vprašanje: ali lahko želja po ohranitvi stranke vpliva na ocenjevanje njenega tveganja? Če izdajatelj med več agencijami išče tisto, ki mu bo dodelila ugodnejšo oceno, nastane še tveganje rating shopping — izbire ugodnejšega ocenjevalca. [9]
Alternativa je investor-pays, pri kateri plačujejo vlagatelji oziroma naročniki podatkov. Ta zmanjšuje neposredno odvisnost od izdajatelja, a odpira druge težave: kdo si lahko privošči raziskovalne podatke, ali se ocene uporabljajo kot zasebna prednost in ali ima ponudnik dovolj prihodkov za kakovostno pokritost trga. ESMA je opozorila tudi na nasprotne spodbude: velik vlagatelj bi lahko želel nižjo začetno oceno zaradi večjega donosa, regulirani vlagatelj pa višjo oceno zaradi kapitalskih zahtev. Različni mešani modeli imajo različne spodbude. Zato ni dovolj ugotoviti, kdo nakaže pristojbino; treba je preveriti tudi poslovno strukturo, možnost prodaje dodatnih storitev, ločitev prodaje od analitike in dejanske mehanizme za obvladovanje konfliktov. [9][8]
Regulatorna pravila priznavajo ta tveganja. Člen 6 evropske uredbe o bonitetnih agencijah zahteva ukrepe, da ocene niso pod vplivom navzkrižij interesov ali poslovnih razmerij; priloga I ureja organizacijsko ločitev, razkritja, povezane deleže in položaj ocenjevalcev. Pravni standard ne pomeni, da vsak konflikt samodejno spremeni oceno. Pomeni pa, da je neodvisnost postopka predmet dokazovanja in nadzora, ne zgolj ugleda blagovne znamke. [8]
Metodologija: podatki, presoje in odločitve, ki jih ni mogoče skrčiti na formulo
Bonitetna agencija javno objavlja metodologije, uporablja podatke in strokovno presojo ter pri pomembnih ocenah sprejema odločitve v notranjih postopkih. Ekonomska analiza zajema številke, vendar lahko vključuje tudi oceno upravljanja, političnih institucij, finančne prožnosti, izpostavljenosti šokom in prihodnjega razvoja. Enaka trenutna zadolženost zato ne vodi nujno v enako bonitetno oznako: odvisna je od strukture dolga, valute, ročnosti, sposobnosti refinanciranja in drugih okoliščin. [1][10]
Prav tu nastane subtilna moč. Izbira uteži, scenarijev in kvalitativnih predpostavk pomeni, da metodologija sooblikuje, kaj se šteje kot pomembno tveganje. To ne dokazuje zlonamernosti. Pomeni, da so metode in morebitna odstopanja od njih legitimna tarča raziskovanja: ali je agencija uporabljala vnaprej objavljena merila, kako je utemeljila spremembo in ali je podobne primere obravnavala primerljivo? Člen 8 evropske uredbe zahteva razkritje metodologij, modelov in ključnih predpostavk ter ustrezno kakovost podatkov. [10]
Pri državah se ta strokovna presoja dotakne demokratično občutljivih področij. Bonitetna analiza lahko obravnava davčno politiko, javne izdatke ali sposobnost države, da sprejema odločitve v krizi. Agencija pri tem ni voljeni državni organ in ne sprejema proračuna. Vendar lahko njeno mnenje vstopi v ocenjevanje donosnosti dolga in v pogodbeno ali regulativno ravnanje drugih subjektov. Razlika med analizo fiskalnega tveganja in političnim predpisovanjem je zato pomembna; za trditev o konkretnem političnem pritisku moramo videti dokazljivo dejanje, časovno zaporedje in druge vzroke.
Kako ocena pride do cene denarja
Investitor lahko ob slabši oceni zahteva višji donos, ker meni, da se je povečalo tveganje neplačila. Toda donosnost obveznice je tržna cena, ki jo določajo številni dejavniki: obrestne mere, likvidnost, inflacijska pričakovanja, fiskalni podatki, globalni premiki kapitala in specifično povpraševanje. Ocena lahko povzema že znane informacije, lahko doda nov signal ali sproži odziv pravil, ki jih uporabljajo investicijski skladi. Časovna bližina spremembe ocene in spremembe donosnosti zato sama po sebi še ni zadosten dokaz, da je bila bonitetna odločitev edini ali odločilni vzrok. [11]
Mehanizem postane posebej jasen, ko ocene postanejo del institucionalnih kriterijev. Upravljavec lahko po svojem mandatu omeji imetja nižje ocenjenih obveznic; posojilna pogodba lahko v nekaterih primerih veže pogoje na določen bonitetni razred; centralna banka lahko bonitetno oceno uporabi pri presoji primernega finančnega zavarovanja. Takrat je treba posebej preučiti pravilo uporabnika ocene, ne samo postopka, s katerim je oceno izdala agencija. Ocenjevalec ne piše nujno pravila, po katerem vlagatelj ravna, vendar je lahko njegov rezultat eden izmed vhodnih pogojev za izvrševanje tega pravila. [12]
Evropska centralna banka v okviru ECAF uporablja več vrst virov ocen kreditnega tveganja, ne izključno zasebnih zunanjih agencij: poleg njih tudi notranje bonitetne sisteme centralnih bank in nekatere notranje modele nasprotnih strank. Za 30. november 2026 je ECB napovedala spremembo izbire zunanjih ocen za določena finančna zavarovanja zasebnega sektorja, neevrskega javnega sektorja in nekatere druge skupine izdajateljev: kadar sta na voljo vsaj dve ustrezni oceni dveh različnih priznanih zunanjih institucij, bo praviloma upoštevana druga najboljša. Če je ustrezna samo ena ocena, se v določenih primerih zniža za eno bonitetno stopnjo. Za opredeljeno skupino izdajateljev javnega sektorja evrskega območja se ohranja uporaba najboljše ocene, za nekatere druge instrumente pa veljajo dodatna posebna pravila. Ker gre ob datumu tega besedila še za prihodnjo uveljavitev, spremembe ne opisujemo kot že delujoče. ECB pojasnjuje, da želi omejiti opiranje na najugodnejšo oceno in spodbude za rating shopping. [12][13]
Ali agencije ustvarjajo krize ali jih samo zaznavajo?
Pogosta kritika pravi, da znižanje bonitetne ocene sproži dražje zadolževanje in lahko poslabša položaj že oslabljenega dolžnika. Ta mehanizem je ekonomsko mogoč, posebej če se aktivirajo vnaprej določeni portfeljski ali zavarovalni pogoji. Hkrati velja obratna razlaga: agencija oceno zniža zato, ker so se že poslabšali gospodarski podatki, pričakovanja in tržni pogoji. Raziskava mora zato ločiti odziv na novice od vzročnosti. [11]
Analiza Helmuta Reisna in Julie von Maltzan, objavljena pri OECD leta 1999 na zgodovinskem vzorcu trgov v razvoju, je ugotavljala odzive pribitkov na spremembe ocen, obenem pa medsebojno povezanost donosnosti in bonitetnih odločitev. Študije evropskih obvezniških trgov prav tako poročajo o odzivih na napovedi sprememb ocen in o povratnih vplivih med trgi ter ocenami. Njihovi rezultati niso univerzalen zakon, da vsako znižanje povzroči krizo, temveč argument, da je povratna zanka vredna podrobnega preverjanja v konkretnem primeru. [11][14]
To razlikovanje varuje raziskavo pred dvema poenostavitvama. Prva bi vsako poslabšanje tržnih pogojev pripisala agencijam in prezrla dejanska fiskalna ali poslovna tveganja. Druga bi trdila, da agencije nimajo nobene moči, ker zgolj izražajo mnenje. V resnici lahko isto mnenje postane vplivno, ko ga množično uporabljajo vlagatelji in institucije, vendar je obseg učinka treba dokazovati z dogodki, izpostavljenostjo portfeljev, pogodbenimi pravili in primerjavo drugih vzrokov.
Dokumentirane kršitve: slovenski primer in širši nadzorni ukrepi
Leta 2016 je ESMA družbi Fitch Ratings Limited izrekla globo 1,38 milijona evrov zaradi več malomarnih kršitev uredbe o bonitetnih agencijah. Med ugotovitvami je bilo, da Fitch ob znižanju bonitetne ocene Slovenije leta 2012 ni zagotovil tedaj zahtevanih 12 ur za pregled in odziv države. ESMA je ugotovila tudi pomanjkljive notranje kontrole in posredovanje informacij o nekaterih načrtovanih spremembah državnih bonitetnih ocen določenim vodilnim osebam v matični družbi Fitch pred javno objavo. To so konkretno dokumentirane procesne in nadzorne nepravilnosti. Iz same odločbe pa ne izhaja sklep, da je bilo znižanje bonitetne ocene Slovenije ekonomsko neutemeljeno, niti sklep o usklajenem napadu na državo. [15]
Tudi ameriški nadzornik je ukrepal. Komisija SEC je januarja 2015 objavila ukrepe proti S&P Ratings Services v povezavi z ocenjevanjem določenih komercialnih hipotekarnih vrednostnih papirjev; S&P je privolil v poravnave s SEC v skupni višini več kot 58 milijonov dolarjev in v ločenih poravnavah z zveznima državama New York in Massachusetts, skupaj še 19 milijonov dolarjev. V enem od postopkov je del ugotovitev priznal, pri drugih so bili pogoji poravnave drugačni. Primer je pomemben kot konkretno nadzorno ukrepanje glede metodoloških in poslovnih praks, vendar se nanaša na opredeljene vrednostne papirje in obdobje, ne na vse državne ali podjetniške ocene agencije. Treba je ločevati očitke regulatorja, dogovorjene poravnave in pravnomočno dokazovanje vsake širše trditve. [16]
Nadzorni ukrepi imajo dve sporočili: popolna nedotakljivost velikih agencij je napačna predstava, prav tako pa posamezna ugotovljena kršitev ne pomeni, da je vsaka njihova ocena neveljavna. Zato je za resno preiskavo najkoristnejša natančna sled: katera pravna oseba, kateri bonitetni instrument, kateri datum, katera določba in katera odločitev nadzornika. Šele potem je smiselno presojati gospodarske posledice in meje odgovornosti.
Kdo nadzira zasebne ocenjevalce?
V Evropski uniji ESMA neposredno nadzira registrirane bonitetne agencije pri obveznostih, za katere je pristojna; izvajanje posebne obveznosti iz člena 8d glede razmisleka o imenovanju manjše agencije pa nadzirajo pristojni nacionalni sektorski organi. Ureditev, uvedena z Uredbo (ES) št. 1060/2009 in poznejšimi spremembami, predpisuje registracijo, obvladovanje konfliktov, preglednost metod, organizacijske zahteve in javno odgovornost. Ameriška SEC registrira in preverja organizacije NRSRO; njeno poročanje vključuje metodološka pravila, notranje kontrole, pritožbe in navzkrižja interesov. Sam obstoj nadzora še ni dokaz njegove popolne učinkovitosti, vendar je pomembno, da nadzorne pristojnosti, javni registri in odločbe omogočajo preverljive trditve. [3][8][17]
Evropska ureditev poskuša omejevati koncentracijo tudi s posebno obveznostjo: kadar izdajatelj ali povezana tretja oseba namerava imenovati vsaj dve agenciji, mora preučiti imenovanje vsaj ene z največ desetodstotnim tržnim deležem, če je taka agencija sposobna oceniti zadevni instrument ali subjekt in je na voljo. Če je ne imenuje, mora odločitev dokumentirati; nadzor nad to konkretno obveznostjo pripada pristojnim nacionalnim organom. To ni splošna zapoved, da mora biti manjša agencija vedno izbrana. ESMA objavlja tržne deleže prav zato, da je mogoče ta postopek izvesti. Podatek o 91,87-odstotni koncentraciji je tako hkrati opis stanja in izhodišče za vprašanje, ali pravila za povečanje konkurence zadostujejo. [2][18]
Regulacija ima meje. Nadzornik lahko preverja razkritja, metode, konflikte in postopke, ne more pa narediti ekonomske prihodnosti gotove. Neodvisnost zahteva tudi, da se pravna odgovornost agencije ne zamenja z avtomatsko pravico države ali izdajatelja do ugodne ocene. Boljši sistem zato potrebuje več kakovostnih virov informacij, jasno razločitev vlog in manj slepega avtomatizma pri uporabi ene same bonitetne oznake. Čeprav evropski in ameriški organi izvajajo nadzor, mora uporabnik ocene še vedno presoditi njeno zanesljivost in uporabnost za lastno odločitev.
Kdo ima dejansko moč — in kje so meje dokaza?
Na vprašanje iz naslova lahko odgovorimo na več ravneh. Tržno moč ima omejeno število velikih agencij, kar dokazujejo prihodkovni in statistični podatki. Lastniško moč imajo pravne in fizične osebe, ki so po dokumentiranih verigah lastniki matičnih družb, vendar lastništvo ni samodejno dokaz navodil bonitetnim analitikom. Metodološko moč imajo strokovne skupine, ki iz podatkov in predpostavk oblikujejo kreditno mnenje. Institucionalno moč pa imajo tudi tisti, ki se odločijo, da bo bonitetna ocena sestavni del naložbenih mandatov, pogodbenih pogojev ali pravil za centralnobančno zavarovanje. [2][5][6][7][12]
Prav zadnja plast pokaže, zakaj vprašanje »kdo ocenjuje?« ni povsem isto kot »kdo odloča?«. Agencija izda oceno, vlagatelj, banka ali regulator pa določi, kaj bo z njo storil. Vpliv nastane v razmerju med obema stranema. Obstajajo resnična in v uradnih odločbah dokumentirana navzkrižja interesov ter procesne kršitve, vendar splošna domneva o enotnem skritem poveljniškem centru ne izhaja iz predstavljenih dokumentov. Enako napačno bi bilo zaradi odsotnosti takega dokaza prezreti možnost preverljivega nepravilnega vplivanja v posameznih primerih.
Če želimo vedeti, komu pripada gospodarska moč, ni dovolj slediti le lastniku agencije. Slediti moramo vsej poti: podatki → metodologija → bonitetna odločitev → tržna in regulativna uporaba → merljiva posledica. Vsaka puščica je samostojno raziskovalno vprašanje. Tako se ne zanašamo ne na avtoriteto bonitetne znamke ne na domnevo o njeni vseobsegajoči oblasti, temveč na dokumente, ki pokažejo, kdaj zasebna ocena postane dejanska gospodarska moč.
Viri in nadaljnje branje
- S&P Global Ratings, Understanding Credit Ratings — razlaga bonitetne ocene kot prihodnjega strokovnega mnenja, lestvic in omejitev. Vir
- European Securities and Markets Authority (ESMA), CRA Market Share Report: 2025 edition, 18. december 2025, oznaka na naslovnici ESMA84-2037069784-2228, poglavji 5 in 7, tabela na str. 8 (stran PDF 8); izračun na podlagi revidiranih izkazov za 2024. ESMA na svoji spletni strani dokument vodi pod povezavo »CRA Market Share Calculation 2025«. Vir
- U.S. Securities and Exchange Commission (SEC), Nationally Recognized Statistical Rating Organizations (NRSROs): Statistics, primerjava za 31. december 2024 in 2025, metodološke opombe. Vir
- S&P Global Ratings, Credit Ratings: Issuer and Issue Credit Ratings — razlika med oceno izdajatelja in instrumenta. Vir
- S&P Global Inc., Annual Report on Form 10-K for the year ended December 31, 2025 (SEC filing). Vir
- Moody’s Corporation, Exhibit 21: Subsidiaries of Moody’s Corporation as of December 31, 2025 (SEC filing). Vir
- Fitch Ratings, European Union Transparency Report, marec 2026, poglavje 1 Legal Structure and Ownership, str. 6. Vir
- Uredba (ES) št. 1060/2009 o bonitetnih agencijah, kakor je bila spremenjena, zlasti člen 6 in priloga I; ESMA Article 6: Independence and avoidance of conflicts of interest. Vir
- ESMA, Technical Advice: Competition, choice and conflicts of interest in the credit rating industry, ESMA/2015/1472, 30. september 2015, predvsem razdelek 4.2, točke 191–199 (tiskane str. 59–61), modela issuer-pays in investor-pays. Vir
- ESMA, Article 8: Methodologies, models and key rating assumptions, interaktivni pregled Uredbe 1060/2009. Vir
- Reisen, Helmut, in Julia von Maltzan, Boom and Bust and Sovereign Ratings, OECD Development Centre Working Papers, št. 148, 1999. Vir
- European Central Bank (ECB), Eurosystem credit assessment framework (ECAF) — viri kreditnih ocen, primernost zavarovanja in bonitetne lestvice. Vir
- ECB, FAQs on the use of external ratings in the Eurosystem collateral framework, posodobitev 29. septembra 2026, napovedani začetek sprememb 30. novembra 2026. Vir
- Afonso, António, Davide Furceri in Pedro Gomes, Sovereign credit ratings and financial markets linkages: Application to European data, Journal of International Money and Finance 31(3), 2012, str. 606–638. Vir
- ESMA, ESMA fines Fitch Ratings Limited €1.38 million, sporočilo z dne 21. julija 2016; povezane uradne odločbe in javno obvestilo. Vir
- SEC, SEC Announces Charges Against Standard & Poor’s for Fraudulent Ratings Misconduct, 21. januar 2015, Release 2015-10. Vir
- SEC, Office of Credit Ratings, opis nadzora in aktualnih letnih poročil, 2026. Vir
- ESMA, Credit Rating Agencies, pregled obveznosti člena 8d in vsakoletnega izračuna tržnih deležev. Vir