Borzni indeksi: kdo določa, kam se usmerja pasivni kapital?
Kako borzni indeksi določajo pravila vključevanja podjetij in usmerjajo tokove pasivnega kapitala.
Umetniška alegorija: metodologija indeksa določa referenčni vzorec, posamezni upravljavci pa samostojno izvajajo naložbene strategije. Ne prikazuje dejanskih finančnih podatkov.
Ko vlagatelj kupi enoto indeksnega sklada, lahko z eno samo naložbo pridobi izpostavljenost stotinam podjetij. Toda kdo je izbral ta podjetja in določil, kolikšen del portfelja naj predstavlja vsako izmed njih? V ozadju pasivnega investiranja deluje posebna skupina finančnih ustanov, ki lahko vpliva na usmerjanje kapitala, ne da bi za to morala neposredno posedovati delnice podjetij. To so ponudniki borznih indeksov. Njihova moč izvira iz določanja referenčnih meril, ki jim sledijo številni investicijski produkti.
Indeks kot merilo in kot naložbeni mandat
Borzni indeks je izračunano merilo gibanja izbrane skupine vrednostnih papirjev. Njegova sestava, način uteževanja in pravila spreminjanja članstva določajo, kateri del trga predstavlja. Sam indeks ni investicijski sklad in ne poseduje delnic podjetij. Upravljavec sklada lahko indeks izbere kot ciljno merilo, nato pa oblikuje portfelj, katerega donos naj čim bolj sledi gibanju indeksa. Aktivno upravljani sklad lahko isti indeks uporablja zgolj za primerjavo uspešnosti, ne da bi moral posnemati njegovo sestavo. [1]
Pri indeksu, uteženem glede na tržno kapitalizacijo, je utež posamezne sestavine odvisna od njene tržne kapitalizacije v razmerju do kapitalizacije vseh sestavin indeksa. Indeksi pogosto upoštevajo le del kapitalizacije, ki ustreza delnicam v prostem obtoku (free float), saj vsi lastniški deleži niso enako dostopni običajnim vlagateljem. Tako je na primer zasnovan S&P 500. [2] Če se cena delnice poveča hitreje od cen drugih sestavin takšnega indeksa, se lahko njena utež poveča že zaradi spremembe tržne vrednosti, brez nove odločitve ponudnika indeksa in brez dodatnega nakupa delnic zgolj zaradi te spremembe uteži, če sklad indeks že v celoti posnema.
Vlagatelj, ki kupi enoto ameriškega borznotrgovanega sklada (exchange-traded fund, ETF), ne kupi neposredno vsake posamezne delnice iz njegovega portfelja. Običajno kupi enoto od drugega udeleženca na borzi. Nastajanje in odkup večjih paketov enot sklada potekata prek pooblaščenih udeležencev (authorized participants), ki lahko skladu izročijo oziroma od njega prejmejo košarico vrednostnih papirjev ali denar pod določenimi pogoji. [3] Zato vsak nakup enote ETF ne pomeni avtomatičnega nakupa vseh delnic v indeksu. Tudi nakup že izdanih delnic na sekundarnem trgu praviloma ni neposreden denarni priliv v podjetje, ki jih je izdalo.

S&P DJI, MSCI in FTSE Russell
S&P Dow Jones Indices (S&P DJI) oblikuje med drugim indekse S&P 500, S&P MidCap 400 in Dow Jones Industrial Average. S&P 500 predstavlja segment velikih ameriških borznih družb. Njegovo sestavo tvori 500 družb, vendar to ni samodejni seznam 500 največjih podjetij; posamezna družba je lahko zastopana z več vrednostnimi papirji. V pojasnilu ponudnika iz novembra 2020 so med merili in dejavniki izbire navedeni velikost, likvidnost, dobičkonosnost, prosti obtok in sektorska zastopanost. O vključitvah odloča indeksni odbor; izpolnjevanje meril samo po sebi ne zagotavlja vključitve. [2][4] Natančni pragovi in izjeme se lahko spreminjajo z metodologijo.
MSCI oblikuje globalne in regionalne indekse, kot so MSCI World, MSCI ACWI in MSCI Emerging Markets. Pomemben del njegovega dela je razvrščanje trgov. Pri tem upošteva dostopnost trga za vlagatelje, velikost in likvidnost, pri razvrstitvi med razvite trge pa tudi gospodarsko razvitost. [5] V metodologiji globalnih naložbenih indeksov iz maja 2026 so predvideni štirje redni pregledi na leto, februarja, maja, avgusta in novembra. [6] Gre za datirano izdajo pravil, ne za trditev o vsebini vseh poznejših sprememb.
FTSE Russell oblikuje med drugim britanski FTSE 100 ter ameriška indeksa Russell 1000 in Russell 2000. Slednja predstavljata različna segmenta ameriškega delniškega trga glede na velikost družb, pri čemer sestavo določajo metodološka pravila. [7] V dokumentu o upravljanju referenčnih meril iz januarja 2026 (v1.8) ponudnik navaja, da je FTSE Russell v celoti v lasti London Stock Exchange Group (LSEG), hkrati pa opisuje organizacijsko ločeno upravljanje referenčnih meril in postopke za obvladovanje morebitnih nasprotij interesov. [8] Opis teh postopkov ni enak neodvisni presoji njihovega izvajanja.
Poslovni model ponudnikov indeksov
Ponudniki indeksov ne ustvarjajo prihodkov le s prodajo podatkov. Njihova metodologija in ime sta lahko predmet licenčnih pogodb, ki finančnim ustanovam omogočajo oblikovanje naložbenih produktov. CME Group v letnem poročilu za leto 2025 razkriva 27-odstotni lastniški interes v družbi S&P Dow Jones Indices LLC ter dolgoročno licenčno razmerje za določene finančne produkte. S&P Global to družbo vključuje v svoje konsolidirane izkaze in razkriva pravice manjšinskih lastnikov. Po njegovem priročniku za vlagatelje ima S&P Global 73 odstotkov, CME Group pa 27 odstotkov družbe. Letni poročili za leto 2025 potrjujeta manjšinski interes. [9][10][21] Lastništvo ponudnika indeksa ni lastništvo sredstev, ki jih drugi upravljajo po tem indeksu.
MSCI je v letnem poročilu za leto 2025 izkazal 1.786,808 milijona ameriških dolarjev prihodkov indeksnega segmenta. Od tega je 957,897 milijona izviralo iz ponavljajočih se naročnin, 770,670 milijona iz provizij, povezanih z obsegom sredstev oziroma trgovanja, ter 58,241 milijona iz drugih, neponavljajočih se prihodkov. [11] Približno 43 odstotkov prihodkov segmenta je bilo torej povezanih s sredstvi oziroma trgovanjem, ne le z naročninami na podatke. Ti prihodki niso vrednost premoženja v upravljanju MSCI. Poslovni model vzpostavlja gospodarski interes za uporabo indeksov.
Povezava z velikimi upravljavci je tudi merljiva: po istem poročilu je BlackRock leta 2025 predstavljal 10,8 odstotka vseh poslovnih prihodkov MSCI in 18,7 odstotka poslovnih prihodkov njegovega indeksnega segmenta. MSCI med poslovnimi tveganji navaja tudi morebitna nasprotja interesov pri odnosih s strankami in drugimi deležniki. [11] To je dokumentirano poslovno razmerje, ne dokaz, da BlackRock določa sestavo indeksov ali da jo MSCI prireja v njegovo korist.
Tesla in gospodarski doseg S&P 500
Novembra 2020 je S&P DJI napovedal vključitev družbe Tesla v S&P 500. Zaradi velikosti podjetja je ponudnik izvedel posvetovanje o načinu vključitve. Dne 30. novembra je sporočil, da bo Tesla vključena s polno utežjo tržne kapitalizacije, prilagojene prostemu obtoku, pred začetkom trgovanja 21. decembra 2020. Pri izbiri načina je upošteval tudi pričakovano likvidnost in sposobnost trga, da sprejme večji obseg trgovanja. [12] V obvestilu 11. decembra je določil še izstopajočo družbo: Apartment Investment and Management Co. (AIV). Ta je načrtovala izločitev družbe Apartment Income REIT, zato po navedbi ponudnika ne bi več ustrezala razponu tržne kapitalizacije družine S&P Composite 1500. [13]

Takšna sprememba pomeni, da morajo upravljavci, katerih mandat je sledenje indeksu, novo sestavo upoštevati pri razporeditvi naložb. Tisti, ki novo delnico že imajo, lahko potrebujejo manj prilagoditev kot tisti, ki je nimajo. Iz objave ponudnika lahko ugotovimo, kaj je bilo odločeno in kdaj naj bi sprememba začela veljati; ne moremo pa iz nje razbrati dejanskih naročil vsakega sklada, končne izvedbene cene ali količine denarja, ki je zamenjala lastnika. To so različna raziskovalna vprašanja.
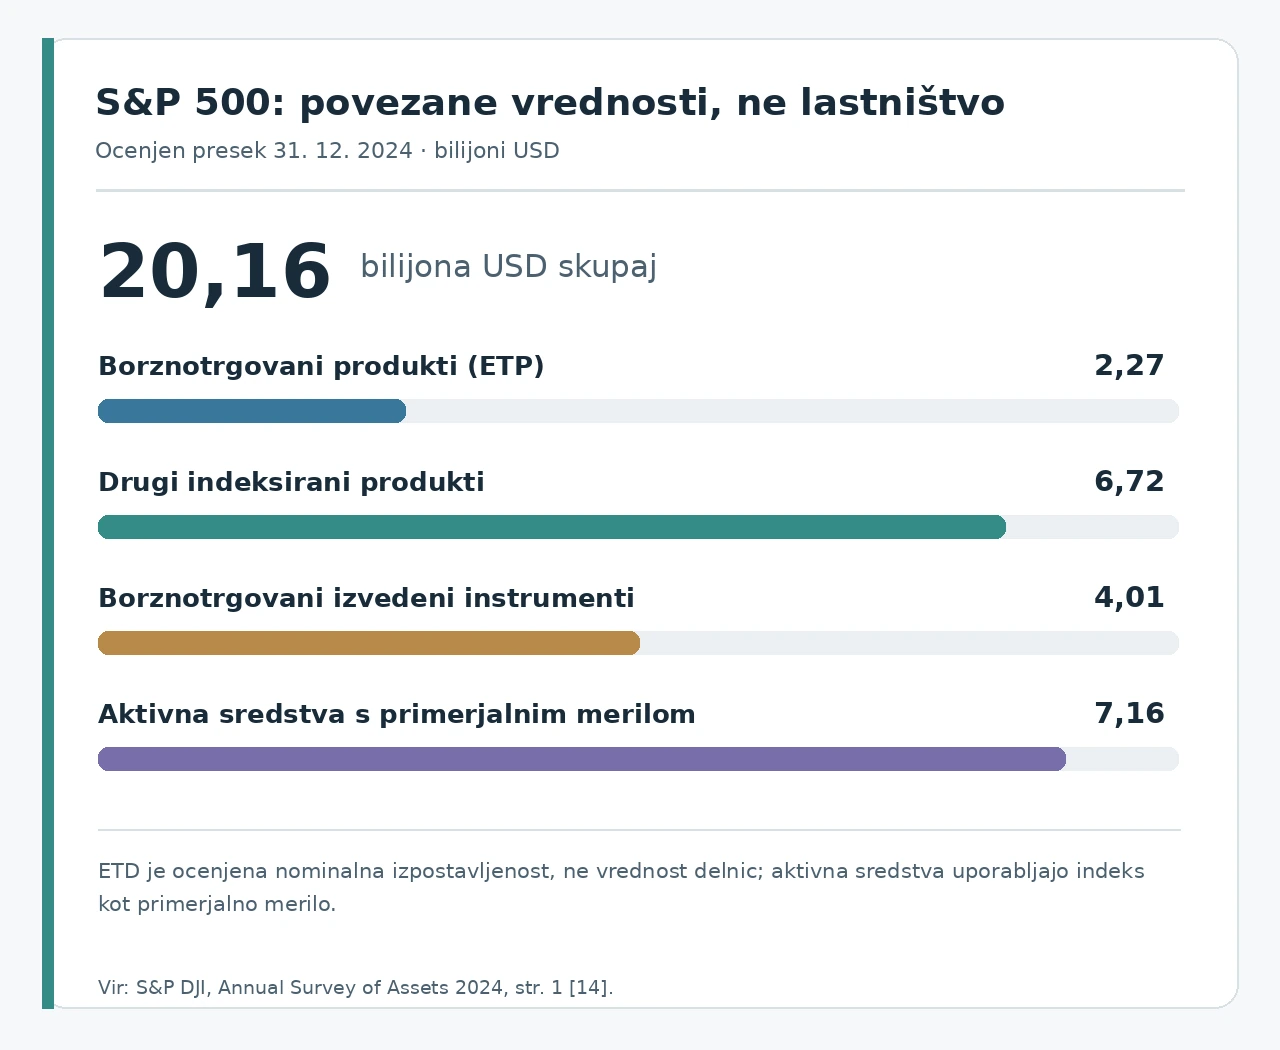
Obseg potencialnega vpliva lahko ponazorimo z letno raziskavo S&P DJI o sredstvih, povezanih z njegovimi indeksi. Na dan 31. decembra 2024 je ponudnik ocenil vrednost sredstev in produktov, povezanih s S&P 500, na približno 20,16 bilijona ameriških dolarjev. Od tega je okoli 13 bilijonov razvrstil med indeksirane produkte oziroma izpostavljenosti, vključno z nominalnimi vrednostmi izvedenih instrumentov, preostalih 7,16 bilijona pa med aktivno upravljana sredstva, pri katerih indeks služi kot primerjalno merilo. [14]
| Kategorija | Vrednost (bilijoni USD) |
|---|---|
| Borznotrgovani produkti (ETP) | 2,27 |
| Drugi indeksirani produkti | 6,72 |
| Borznotrgovani izvedeni instrumenti | 4,01 |
| Aktivno upravljana primerjalna sredstva | 7,16 |
| Skupaj | 20,16 |
Vir: S&P DJI, letna raziskava sredstev, stanje 31. 12. 2024. [14] Prve tri kategorije sestavljajo indeksirani del. Vrednosti so ocene ponudnika na podlagi podatkov iz anket in drugih virov ter so zaokrožene; ponudnik njihove natančnosti ne jamči. Pri izvedenih instrumentih gre za ocenjeno nominalno vrednost izpostavljenosti, ne za neposredno vrednost delnic v lasti skladov. Celotnega zneska zato ne smemo opisati kot lastniško premoženje S&P DJI, kot izključno pasivni kapital ali kot sredstva, ki bi se ob spremembi indeksa v celoti premaknila. Prikazan je preverjeni zgodovinski presek, ne najnovejša ocena.
MSCI in vključevanje kitajskih delnic
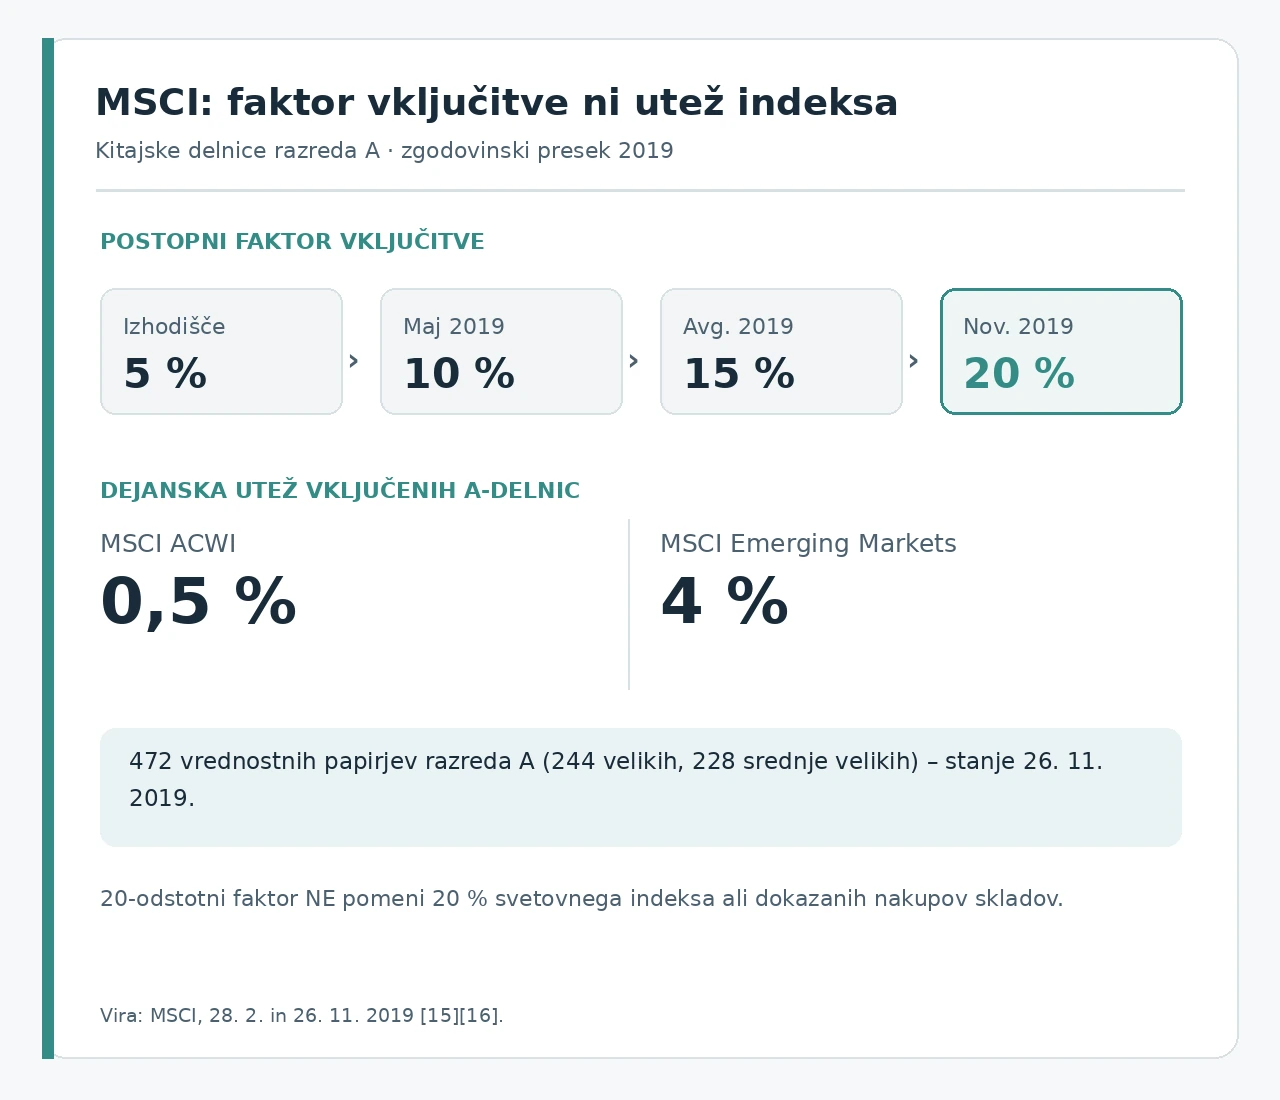
Primer MSCI kaže, da ponudnik indeksa ne odloča samo o zastopanosti posameznih podjetij, temveč tudi o načinu vključevanja določenega trga. Kitajske delnice razreda A kotirajo na borzah celinske Kitajske in se trgujejo v renminbiju. MSCI je 28. februarja 2019 po posvetovanju napovedal postopno povečanje faktorja vključitve velikih kitajskih delnic razreda A s 5 na 20 odstotkov: maja na 10, avgusta na 15 in novembra na 20 odstotkov. V zadnji fazi je bila predvidena tudi vključitev upravičenih srednje velikih družb. [15]

Faktor vključitve določa, koliko razpoložljive prilagojene tržne kapitalizacije posamezne delnice se upošteva pri izračunu indeksa. Dvajsetodstotni faktor zato ne pomeni, da Kitajska predstavlja petino svetovnega indeksa, niti da so skladi kupili petino vseh kitajskih delnic. Posledice za posamezen portfelj so odvisne od njegovega mandata, obsega in predhodnih naložb.
MSCI je 26. novembra 2019 objavil zaključek zadnje faze. V njegovih indeksih je bilo takrat v okviru te vključitve upoštevanih 472 delnic razreda A, od tega 244 vrednostnih papirjev v segmentu velikih in 228 v segmentu srednje velikih družb. Njihova skupna utež je predstavljala približno 0,5 odstotka indeksa MSCI ACWI in 4 odstotke indeksa MSCI Emerging Markets. [16] Te vrednosti se nanašajo na leto 2019, ne na današnjo sestavo indeksov ali na celotno utež vseh kitajskih delnic. Primer potrjuje, da lahko metodološka sprememba spremeni ciljno geografsko izpostavljenost indeksnih produktov, ne razkriva pa dejanskih neto kapitalskih tokov.
Russell in trije skladi z istim indeksom
Indeksna sestava se spreminja tudi zaradi rednega razvrščanja družb. Po uradni napovedi FTSE Russell iz marca 2026 se ameriška družina indeksov Russell od leta 2026 obnavlja dvakrat na leto, junija in decembra. [17] Spremembe članstva in uteži lahko zahtevajo prilagoditev portfeljev, ki sledijo tem indeksom. Po predhodni objavi ponudnika z dne 13. novembra 2026 je bilo v decembrskem pregledu predvidenih 21 vključitev v Russell 1000 in 125 v Russell 2000; uveljavitev sprememb je bila napovedana po koncu trgovanja 11. decembra. [22] Na dan 16. novembra 2026 gre še za napoved, ne dokončno sestavo ali izvedene posle.
V prejšnjih delih serije smo obravnavali velike upravljavce premoženja BlackRock, Vanguard in State Street. Njihovi produkti iShares Core S&P 500 ETF (IVV), Vanguard S&P 500 ETF (VOO) ter State Street SPDR Portfolio S&P 500 ETF (SPYM) uporabljajo isti referenčni indeks. Kljub skupnemu cilju opisujejo različne vidike njegovega posnemanja. Vanguardova dokumentacija za leto 2026 opisuje popolno posnemanje sestave indeksa, State Street opozarja na možnost izbire reprezentativnega vzorca in odstopanja donosa od indeksa, pri starejšem spletnem prikazu portfelja IVV pa je opisana možnost uporabe indeksnih terminskih pogodb za uskladitev izpostavljenosti z referenčnim indeksom. [18][19][20]
Podobni deleži istih podjetij v teh skladih so lahko posledica skupnega referenčnega merila in ne zahtevajo nujno neposrednega dogovora med upravljavci. Vendar iz skupnega indeksa ne moremo sklepati, da so portfelji, dejanske transakcije ali glasovanja vedno enaki. Za takšno primerjavo bi potrebovali podatke o posameznih skladih iz istega časovnega obdobja in njihove dejanske evidence.
Indeksna moč in njene meje
Indeksni skladi omogočajo razpršitev naložb in lahko znižajo stroške upravljanja, saj ne zahtevajo neprestanega samostojnega izbiranja vsake naložbe. Pravila indeksov lahko prispevajo k predvidljivosti in zmanjšajo prostor za poljubne odločitve. [1][3] Vendar tudi pregledna metodologija vsebuje odločitve o tem, katere trge, podjetja, lastniške omejitve in načine uteževanja naj upošteva. Koncentracija portfelja je lahko posledica visokih tržnih vrednosti največjih družb, ne nujno posebne odločitve odbora v njihovo korist.
Sprememba indeksa lahko povzroči spremembe povpraševanja po delnicah, vendar iz same velikosti indeksno povezanega kapitala ni mogoče izračunati velikosti ali trajanja vpliva na ceno. Pri takšni presoji moramo upoštevati predhodna pričakovanja trga, odziv drugih vlagateljev, likvidnost in dejanske transakcije. Zato tudi dokumentiran vpliv na naložbeni mandat ni že dokaz trajnega vpliva na vrednotenje podjetja.
Zgodovinski podatki kažejo, da se cenovni odziv lahko s časom spreminja. Robin Greenwood in Marco Sammon v študiji, objavljeni v reviji Journal of Finance leta 2025, poročata o zmanjšanju povprečnega presežnega donosa ob vključitvi delnic v S&P 500 glede na pričakovani donos: s približno 7,4 odstotka v devetdesetih letih 20. stoletja na manj kot odstotek v poznejšem desetletnem obdobju. [23] Dostopni avtorski rokopis na Harvard Business School obravnava vključitve in izključitve v letih 1980–2020. [24] Rezultat je zgodovinsko povprečje, ne ocena trajnega učinka, napoved posamezne vključitve ali dokaz, da indeksne spremembe nimajo vpliva.
Pomembno vprašanje je, kdo izbira merilo, kdo določa njegovo sestavo, kdo izvaja naložbene posle in kdo nosi njihove posledice. Vlagatelji in institucije izbirajo produkte oziroma mandate, ponudniki indeksov določajo pravila referenčnih meril, upravljavci pa izvajajo naložbene strategije. Ponudnik indeksa tako lahko pridobi pomemben posreden vpliv na usmerjanje kapitala, ne da bi moral sam posedovati delnice v portfeljih, ki njegovim indeksom sledijo. Ta oblika gospodarske moči je drugačna od neposrednega lastništva in jo moramo presojati z ustreznimi dokazi.
V naslednjem delu bomo raziskali še drugo vrsto finančnih meril: bonitetne ocene, ki vplivajo na dostop držav in podjetij do financiranja ter na pogoje zadolževanja.
Viri in nadaljnje branje
- SEC / Investor.gov (2025-04-29). Characteristics of Mutual Funds and Exchange-Traded Funds (ETFs) – Investor Bulletin, pasivna in aktivna strategija. Vir
- S&P DJI (spletna izdaja). S&P U.S. Indices Methodology, Index Objective, Highlights; delno dostopna metodologija. Vir
- SEC / Investor.gov (2023-02-23). Updated Investor Bulletin: Exchange-Traded Funds (ETFs), mehanika ETF, ustvarjanje in odkup enot. Vir
- Hamish Preston / S&P DJI (2020-11-18). Tesla Added to the S&P 500, opis meril in odbora iz leta 2020. Vir
- MSCI (nedatirana stran). MSCI Market Classification, Market Classification Framework. Vir
- MSCI (2026-05). MSCI Global Investable Market Indexes Methodology, majska izdaja, §3.3, str. 58. Vir
- FTSE Russell / LSEG (nedatirana stran). Russell US Indexes, družina indeksov Russell US. Vir
- FTSE Russell (2026-01). Benchmark Administration: Governance and Conflicts of Interest Management, v1.8, §3.1–3.2, str. 5 (januarski slikovni posnetek; na istem URL je bilo pri ponovnem pregledu dostopno besedilo v1.9 iz julija 2026). Vir
- CME Group Inc. (2026). Form 10-K for fiscal year ended December 31, 2025, letno poročilo, razdelek S&P Dow Jones Indices LLC. Vir
- S&P Global Inc. (2026). Form 10-K for fiscal year ended December 31, 2025, letno poročilo, Note 9. Vir
- MSCI Inc. (2026). Form 10-K for fiscal year ended December 31, 2025, MD&A, Index Segment. Vir
- S&P DJI (2020-11-30). S&P Dow Jones Indices Announces Implementation of Tesla's Addition to S&P 500, odločitev o načinu vključitve. Vir
- S&P DJI (2020-12-11). Tesla Set to Join S&P 500 & 100; Apartment Income REIT to Join S&P MidCap 400, obvestilo o zamenjavi družbe. Vir
- S&P DJI (2024-12-31 (presek)). S&P Dow Jones Indices Annual Survey of Assets as of December 31, 2024, tabela Headline Indices, str. 1 in opombe. Vir
- MSCI (2019-02-28). MSCI will increase the weight of China A shares in MSCI indexes, načrt vključevanja. Vir
- MSCI (2019-11-26). MSCI Completes the Successful Implementation of Final Phase of the 20% Partial Inclusion of China A Shares in MSCI Indexes, zaključna objava. Vir
- FTSE Russell / LSEG (2026-03-02). FTSE Russell announces 2026 Russell US Indexes Reconstitution schedule, napoved urnika 2026. Vir
- iShares / BlackRock (odprti spletni presek 2025-03-21). iShares Core S&P 500 ETF — IVV, starejši spletni posnetek, benchmark in holdings. Vir
- Vanguard (2026-06-30 (slika); 2026-09-30 (besedilo)). Vanguard S&P 500 ETF | VOO, datirani prikazi 2026, str. 1, različna časovna posnetka. Vir
- State Street (odprti spletni presek 2026-08-06). State Street SPDR Portfolio S&P 500 ETF — SPYM, spletni presek, benchmark in tveganja sledenja. Vir
- S&P Global (spletni priročnik za vlagatelje). How Indices Generates Revenue, lastništvo skupne družbe S&P Dow Jones Indices LLC. Vir
- FTSE Russell / LSEG (2026-11-13). FTSE Russell Begins December 2026 Semi-Annual Russell US Indexes Reconstitution, indeksirani izvleček uradne predhodne objave; neposredno odpiranje ni uspelo. Vir
- Greenwood, Robin; Sammon, Marco (2025). The Disappearing Index Effect. Journal of Finance, 80(2), 657–698, javno indeksirani povzetek založnika. Vir
- Greenwood, Robin; Sammon, Marco (nedatirana dostopna avtorska različica). The Disappearing Index Effect, Harvard Business School, rokopis, besedilni pregled povzetka, vzorca in metodologije; ni nujno istoveten objavljeni različici. Vir