Letališča, pristanišča, energetika in koncesije: kdo nadzoruje infrastrukturo?
Kdo ima gospodarske in upravljavske pravice pri pristaniščih, letališčih, energetiki ter infrastrukturnih koncesijah.
Umetniška alegorija koncesijskih in upravljavskih pristojnosti; ne prikazuje dejanskega kraja ali dogodka.
Ko pristanišče sprejme tovorno ladjo, letališče odpre vzletno stezo ali elektroenergetski sistem zagotovi elektriko, za temi storitvami stoji mreža fizičnih sredstev, pogodb in ustanov. Lastnik zemljišča ni nujno tudi lastnik družbe, ki na njem opravlja dejavnost. Upravljavec investicijskega sklada lahko vpliva na poslovno strategijo operaterja, ne da bi bil lastnik zemljišča ali izvajal javna pooblastila. Da bi razumeli gospodarsko moč nad infrastrukturo, moramo zato ugotoviti, kdo ima katere pravice, kdo določa pogoje njihove uporabe in komu odgovarja.
Kaj pomeni nadzor nad infrastrukturo?
Pri infrastrukturi lahko razlikujemo med lastništvom zemljišč, objektov in opreme, lastništvom deležev v družbi ter pravico do uporabe in upravljanja teh sredstev. Koncesijska pogodba lahko gospodarskemu subjektu za določeno obdobje podeli pravico opravljanja dejavnosti ali izkoriščanja infrastrukture ter mu naloži obveznosti. Svetovna banka med pristaniškimi modeli opisuje tako imenovani landlord port, pri katerem javni subjekt ohrani lastništvo zemljišč in osnovne infrastrukture, zasebni operaterji pa lahko upravljajo terminale ter zagotovijo lastno opremo. To je eden od možnih modelov, ne splošno pravilo za vsa pristanišča. [1]
Pravice se prepletajo tudi pri financiranju. Kot smo videli v prejšnjem delu serije, lahko vlagatelji pridobijo posredno lastniško izpostavljenost prek skladov, kreditodajalci pa pogodbene terjatve in zavarovanja. Pri infrastrukturni naložbi je treba ugotoviti tudi, ali država ali regulator določata pogoje dostopa do storitev, varnostne zahteve in investicijske obveznosti. Lastniški delež v družbi sam po sebi še ne razkriva, kdo sme spremeniti cene, omejiti dostop ali odločati o širitvi objekta. Pet primerov v nadaljevanju ponazarja različne razporeditve teh pristojnosti.
Gatwick: investicijski skladi in lastništvo letališč
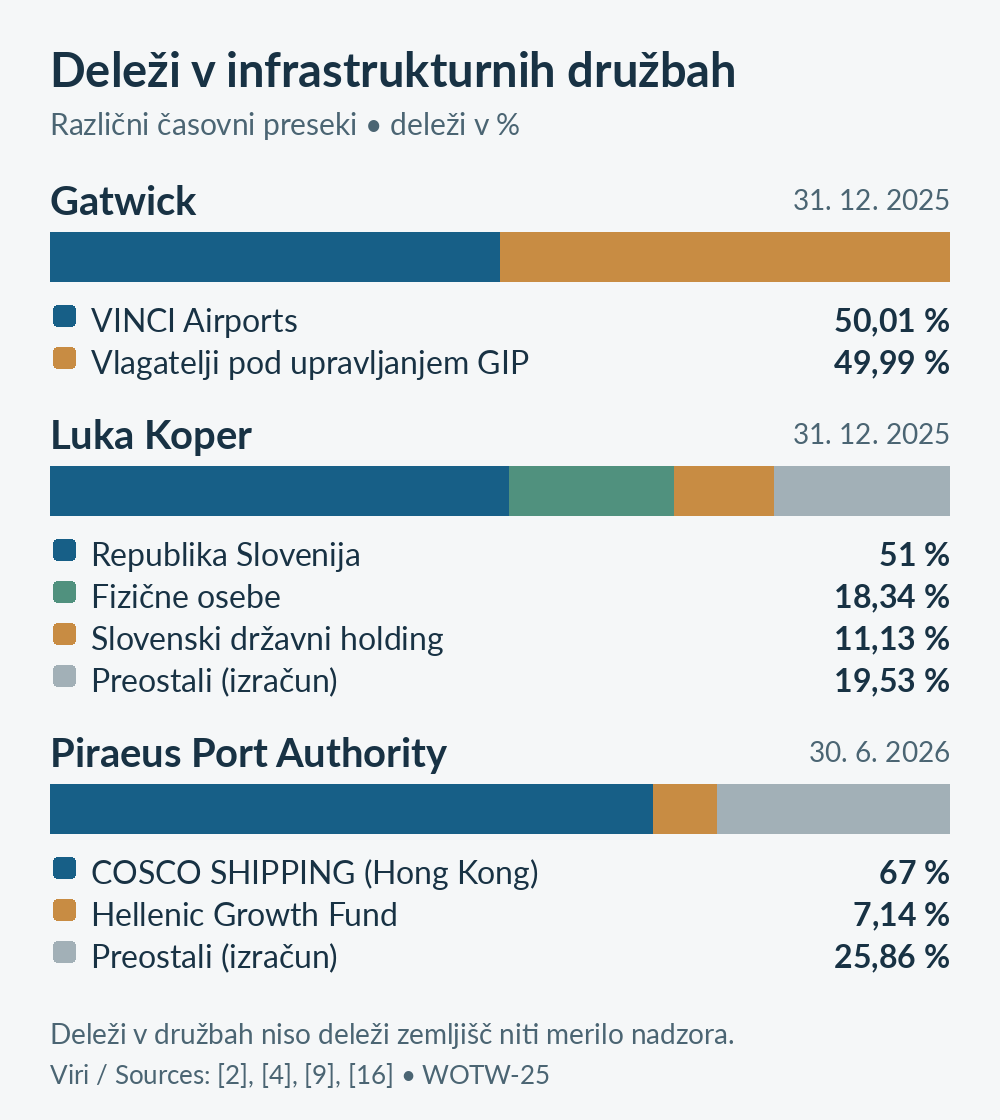
Londonsko letališče Gatwick na svoji uradni strani navaja, da ima VINCI Airports 50,01-odstotni delež, preostalih 49,99 odstotka pa pripada skupini vlagateljev, katerih naložbe upravlja Global Infrastructure Partners (GIP). VINCI je večinski delničar od maja 2019, GIP pa upravlja interese vlagateljev v Gatwicku od leta 2009. Licencirani operater je družba Gatwick Airport Limited. [2][3]

Toda razmerje med večinskim in manjšinskimi delničarji ni odvisno samo od deležev. VINCI v letnem registracijskem dokumentu za leto 2025 potrjuje 49,99-odstotni neobvladujoči delež na dan 31. decembra 2025 in pojasnjuje, da sta VINCI Airports in GIP, ki nastopa v imenu neobvladujočih delničarjev, sklenila delničarske sporazume za Gatwick in Edinburgh. Sporazumi med drugim urejajo sestavo upravnih odborov, imenovanje nekaterih vodilnih ter postopke potrjevanja poslovnih načrtov in letnih proračunov. [4] Javno razkritje ne vsebuje vseh pogodbenih določil, zato iz njega ne moremo izpeljati natančnega razmerja glasov pri posameznih odločitvah ali obsega morebitnih pravic veta.
Poleg lastniške in pogodbene ravni obstaja javna regulacija. Britanski organ za civilno letalstvo (Civil Aviation Authority, CAA) je družbi Gatwick Airport Limited leta 2014 izdal gospodarsko licenco na podlagi zakona Civil Aviation Act 2012. Licenca vsebuje obveznosti operaterja in se lahko spreminja po predpisanih postopkih. [5] Delničarji imajo torej ekonomski interes in upravljavske pravice, regulator pa pristojnosti, ki ne izhajajo iz lastništva delnic. Natančne veljavne cenovne omejitve in druga posamezna določila licence zahtevajo ločen pregled.
Primer je pomemben tudi za razumevanje vloge BlackRocka. Ta je 1. oktobra 2024 zaključil prevzem GIP in ob tem navedel, da združena infrastrukturna platforma upravlja približno 170 milijard ameriških dolarjev premoženja. [6] Znesek se nanaša na premoženje v upravljanju ob zaključku transakcije, ne na vrednost infrastrukture v neposredni lasti BlackRocka. Prav tako ne moremo naložbene dejavnosti GIP iz leta 2009 za nazaj pripisati BlackRocku. Prevzem upravljavca razkriva povezavo v verigi odločanja, ne prenosa vseh sredstev njegovih vlagateljev v last kupca.
Luka Koper: država, delničarji in koncesija
V Sloveniji se razlika med lastništvom in upravljanjem jasno pokaže pri koprskem tovornem pristanišču. Državni portal pristaniško infrastrukturo v splošnem opisuje kot državno premoženje, ki ga v skladu s predpisi upravlja delniška družba Luka Koper. [7] Družba opravlja gospodarsko dejavnost, njeni delničarji pa imajo lastniške interese v podjetju, ki jim ne dajejo neposrednega solastniškega deleža na vsaki pristaniški nepremičnini.

Republika Slovenija in Luka Koper sta 8. septembra 2008 podpisali koncesijsko pogodbo za 35 let. Pogodba po objavi družbe ureja opravljanje pristaniških storitev, razvoj in vzdrževanje infrastrukture, investicije ter pravice in obveznosti pogodbenih strank ob prenehanju koncesijskega razmerja. [8] Letno poročilo družbe za leto 2025 navaja, da koncesijska dajatev znaša 3,5 odstotka poslovnih prihodkov od prodaje, zmanjšanih za prihodke od pristaniških pristojbin. V letnem poročilu je plačevanje dajatve opisano kot plačilo državi, ki del sredstev nameni Mestni občini Koper in Občini Ankaran. [9]
Prvotna uredba iz leta 2008 v 4. členu kot upravljavca pristanišča določa Republiko Slovenijo, koncedentu pa omogoča, da na koncesionarja prenese določene naloge, ki niso upravne. [10] Pri razdelitvi dajatve je pomembna dodatna pravna podrobnost. Ista uredba v 15. členu določa najmanj 3,5 odstotka od določene prihodkovne osnove, posebej obravnava dajatve za uporabo morskega javnega dobra in za preostanek predvideva delitev med upravljavca pristanišča in občinsko raven v razmerju 50 : 50. [10] Sprememba iz leta 2018, ki se v tem delu uporablja od 1. januarja 2019, določa merila razdelitve občinskega deleža: površino kopenskega dela pristanišča v posamezni občini (50 odstotkov), površino občine (25 odstotkov) in število prebivalcev (25 odstotkov). Predvideva tudi namensko porabo za občinsko infrastrukturo in javne službe. [11] To ni dokaz dejanskega letnega obračuna niti popoln pregled sedaj veljavne pogodbe. Koncesijska dajatev ni isto kot dividenda ali celoten javnofinančni prihodek iz dejavnosti pristanišča.
Po letnem poročilu za leto 2025 je imela Republika Slovenija 31. decembra 2025 neposredno v lasti 51 odstotkov delnic družbe, fizične osebe 18,34 odstotka, Slovenski državni holding pa 11,13 odstotka. Gre za kategorije delničarjev po evidenci družbe, ne za popolno razkritje vseh končnih upravičencev. [9] Država tako nastopa v več vlogah: kot neposredni večinski delničar družbe in kot pogodbena stranka, ki je podelila koncesijo, poleg svojega položaja glede pristaniške infrastrukture. Pri presoji posamezne odločitve je pomembno, iz katere pristojnosti izhaja in komu je nosilec te pristojnosti odgovoren.
Uradni opis državnega lastništva pristaniške infrastrukture pa ni zemljiškoknjižni popis vseh nepremičnin. Že prvotna uredba iz leta 2008 pri načrtovani gradnji tretjega pomola predvideva tudi možnost lastništva objektov na podlagi stavbne pravice. [10] To ne dokazuje, da je bila ta gradnja izvedena ali da takšna pravica danes obstaja na določeni parceli. V obrazložitvah zaključnega računa proračuna za leto 2024 ministrstvo za infrastrukturo navaja, da so bila nekatera zemljišča znotraj območja pristanišča oziroma njegove načrtovane prostorske ureditve še v lasti drugih fizičnih in pravnih oseb ter da potekajo postopki pridobivanja zemljišč. [12] To opozarja na razliko med institucionalnim opisom pristanišča in lastninskim stanjem posameznih parcel. Natančnega današnjega stanja vseh nepremičnin in morebitnih sprememb koncesijske pogodbe iz teh virov ne moremo ugotoviti.
Pirej: strateška infrastruktura in tuji kapital
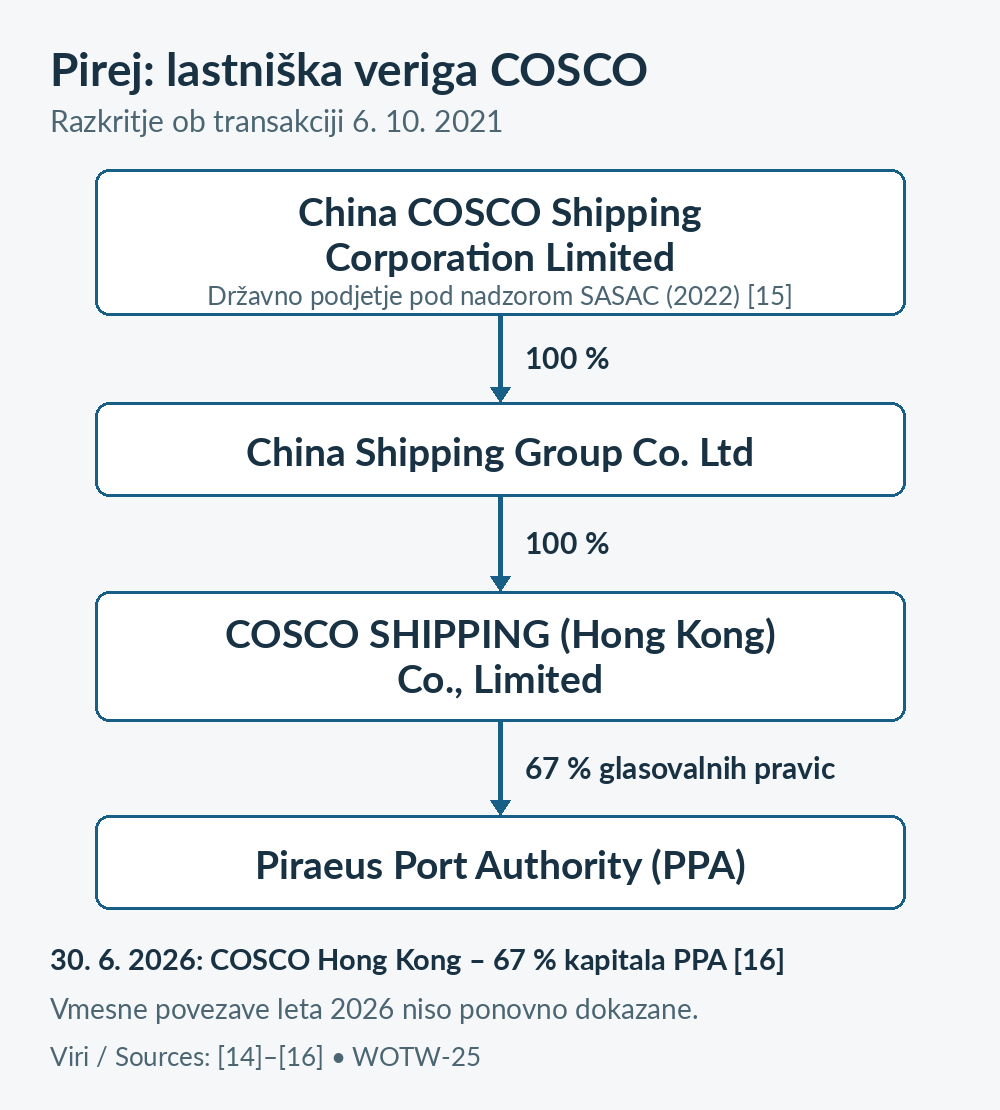
Grško pristanišče Pirej ponuja drugačen primer. Grški javni sklad za upravljanje premoženja Growth Fund navaja, da je družba COSCO Shipping (Hong Kong) leta 2016 prevzela 51 odstotkov delnic družbe Piraeus Port Authority (PPA). Druga faza je bila zaključena 6. oktobra 2021 s prenosom dodatnih 16 odstotkov delnic. Skupna kupnina za 67-odstotni delež je po tem viru znašala 368,5 milijona evrov. [13] PPA je leta 2021 objavila tudi uradno obvestilo o povečanju glasovalnih pravic COSCO z 51 na 67 odstotkov. [14]

Obvestilo razkriva tudi lastniško verigo ob transakciji: COSCO SHIPPING (Hong Kong) Co., Limited je bila v stoodstotni lasti China Shipping Group Co. Ltd, ta pa v stoodstotni lasti China COSCO Shipping Corporation Limited, ki je tako posredno imela 67 odstotkov glasovalnih pravic v PPA. [14] Druga družba iz skupine, COSCO SHIPPING International (Singapore), je v letnem poročilu za leto 2022 vrhnjo matično družbo opredelila kot kitajsko državno podjetje pod nadzorom državnega organa SASAC. [15] Gre torej za naložbo prek gospodarskih družb, povezanih s tujim državnim kapitalom, ne za neposredni prenos ozemlja na drugo državo. Polletno poročilo PPA za 2026 navaja, da je imel COSCO SHIPPING (Hong Kong) 30. junija 2026 še vedno 67 odstotkov osnovnega kapitala, Hellenic Growth Fund pa 7,14 odstotka. [16] Ta časovni presek ne dokazuje nespremenjenosti vsake vmesne družbe v lastniški verigi.
Kaj je bilo dejansko pridobljeno? Predmet prodaje so bile delnice družbe, ki ima pravico uporabe in gospodarskega izkoriščanja določenih pristaniških sredstev. Letno poročilo PPA za leto 2021 opisuje prvotno koncesijo, sklenjeno 13. februarja 2002 za štirideset let, in podaljšanje za deset let leta 2008. Opisuje tudi poznejšo spremembo pogodbe, povezano s privatizacijo leta 2016. [17] Growth Fund navaja, da pravica uporabe in razvoja traja do leta 2052, ter za spremenjeno pogodbo iz leta 2016 navaja letno spremenljivo nadomestilo v višini 3,5 odstotka konsolidiranih prihodkov, z najmanjšim letnim nadomestilom 3,5 milijona evrov. [13] Obvestilo PPA iz leta 2021 potrjuje, da je bila pred drugo fazo prodaje ratificirana še sprememba koncesijske pogodbe (zakon 4838/2021). [14] Datum prvotne pogodbe v spletnem povzetku sklada ni skladen z letnim poročilom, zato se pri zgodovini opiramo na poročilo PPA, ne da bi s tem trdili, da smo pregledali celoten izvirnik pogodbe in vse anekse.
Večinski delež v operaterju pomembnega pristanišča omogoča vpliv na njegovo poslovno usmeritev, vendar ne pomeni pridobitve 67 odstotkov grškega pristaniškega ozemlja ali državne suverenosti. Pri takšnem poslu je pomembno tudi, katere investicije mora operater izvesti, kakšne storitve mora zagotavljati in kakšne pravice si je država pridržala. Brez pregleda konkretnih pogodbenih določil ter rezultatov izvajanja koncesije ne moremo zanesljivo presoditi vseh posledic prevzema za grško gospodarstvo in javni interes.
Energetika: lastništvo omrežja in sistemsko upravljanje
V elektroenergetiki se lahko gospodarska moč izraža tudi prek koordinacije sistema, ne da bi upravljavec posedoval vso fizično infrastrukturo. Britansko ministrstvo za energetsko varnost in neto ničelne emisije (DESNZ) v letnem poročilu 2025–2026 navaja, da je 1. oktobra 2024 od družbe National Grid prevzelo National Energy System Operator (NESO). [18] S tem je sistemski operater prešel v državno last, kar pa ni isto kot podržavljenje vseh električnih omrežij.
NESO v svojem opisu delovanja pojasnjuje, da njegov nacionalni nadzorni center v realnem času usklajuje proizvodnjo in porabo elektrike v Veliki Britaniji ter sodeluje z omrežnimi operaterji. Fizično prenosno infrastrukturo posedujejo in vzdržujejo lastniki prenosnih omrežij (Transmission Owners), ločene ustanove pa upravljajo distribucijska omrežja. NESO opravlja svoje naloge v okviru licence regulatorja Ofgem. [19] Ta razdelitev kaže, da ima lahko sistemski operater ključno funkcijo pri zagotavljanju oskrbe, četudi daljnovodi in druga prenosna sredstva niso njegovi.
Pri presoji javnega interesa v energetiki moramo zato ločiti odločanje o delovanju sistema, lastništvo proizvodnih in prenosnih objektov, financiranje investicij in regulacijo. Tudi javni sistemski operater ni brez omejitev, temveč mora delovati znotraj določenih pravil in sodelovati z drugimi udeleženci. Iz same spremembe lastništva NESO še ne moremo sklepati, da je reforma znižala cene elektrike ali izboljšala zanesljivost oskrbe; takšna presoja bi zahtevala podatke o rezultatih.
Norveška: kdo ima naravni vir in kdo ga sme izkoriščati?
Norveški naftni sistem dodatno razkriva razliko med lastništvom naravnega vira in pravico do njegovega gospodarskega izkoriščanja. Uradni portal Norwegian Petroleum pojasnjuje, da podmorska nahajališča nafte in plina na norveškem epikontinentalnem pasu pripadajo državi. Dovoljenje za pridobivanje daje imetnikom izključne pravice do raziskovanja, vrtanja za raziskovalne namene in pridobivanja nafte in plina na območju dovoljenja, v skladu s predpisanimi pogoji. Imetnik dovoljenja postane lastnik pridobljene nafte in plina v razmerju do svojega deleža v dovoljenju. [20] Pravica do pridobivanja in lastništvo že pridobljenega blaga torej nista isto kot lastništvo podmorskega nahajališča.
Norveška nastopa tudi kot neposredni udeleženec v naftnem gospodarstvu. Državna družba Petoro upravlja neposredne državne finančne interese (State's Direct Financial Interest, SDFI), medtem ko je Gassco prav tako državna družba, ki upravlja sistem transporta plina v imenu njegovih lastnikov. [21] Ti ustanovi imata različni funkciji in ju ne smemo enačiti z državnim premoženjskim skladom GPFG, ki smo ga obravnavali v enem od prejšnjih delov serije. Pravna ureditev, iz katere država pridobiva prihodke od naravnih virov, je namreč ločena od poznejšega upravljanja finančnega premoženja, ustvarjenega med drugim iz teh prihodkov.
Kdo določa pogoje in kdo odgovarja?
Primeri Gatwicka, Kopra, Pireja, britanskega elektroenergetskega sistema in norveških naravnih virov kažejo, da se gospodarska moč lahko opira na različne pravice. Vlagatelj ima lahko vpliv na strateške odločitve gospodarske družbe, koncesionar na opravljanje dejavnosti, sistemski operater na koordinacijo omrežja, država pa na pravni okvir, znotraj katerega te pravice obstajajo. Ne gre za eno samo obliko nadzora niti za eno univerzalno lastniško verigo.
Zasebno financiranje lahko omogoči razvoj infrastrukture, ki zahteva velika dolgoročna vlaganja, vendar lahko tudi ustvarja napetost med ciljem donosnosti in javnimi potrebami. Javno lastništvo lahko omogoča drugačne razvojne prioritete, samo po sebi pa ne zagotavlja učinkovitega upravljanja ali odgovornega ravnanja. Pri obeh modelih je zato treba raziskati pogoje dostopa, tarife, razporeditev tveganj, obveznosti vzdrževanja, nadzor nad izpolnjevanjem pogodb in dejanske rezultate. Ne smemo sklepati o zlorabi ali kakovosti storitev zgolj na podlagi nacionalnosti ali pravne oblike lastnika.
Vprašanje, kdo nadzoruje infrastrukturo, tako vodi do natančnejšega vprašanja: kdo lahko sprejme določeno odločitev, na kateri pravni ali pogodbeni podlagi in s kakšno odgovornostjo do uporabnikov ter javnosti? Šele ko poznamo te odnose, lahko razumemo gospodarsko moč, ki nastaja ob upravljanju sredstev, od katerih je odvisno vsakdanje življenje.
V naslednjem delu bomo raziskali borzne indekse in njihovo vlogo pri usmerjanju pasivnega kapitala.
Viri in nadaljnje branje
- World Bank, PPP Resource Center. Public Private Partnerships in Ports, model pristaniške infrastrukture in operaterjev. Vir
- London Gatwick Airport. About Us, razdelek Management. Vir
- London Gatwick Airport. Our Owners and Management, razdelek Our management. Vir
- VINCI (2026). 2025 Universal Registration Document, str. 381, pojasnilo 23.5, London Gatwick and Edinburgh airports. Vir
- Civil Aviation Authority. Gatwick licence and monitoring, uvod in spremembe licence. Vir
- BlackRock (1. 10. 2024). BlackRock Completes Acquisition of Global Infrastructure Partners. Vir
- Republika Slovenija, GOV.SI. Koprsko tovorno pristanišče, razdelek Vloga pristanišča. Vir
- Luka Koper, d. d. (2008). Luka Koper Gets The Concession, objava o podpisu 8. septembra. Vir
- Luka Koper, d. d. (2026). Letno poročilo 2025 Skupina Luka Koper in družba Luka Koper, d. d., str. 40 in 59, razdelka 7.4.1 in 14 (lastniška struktura). ; angleška izdaja iste publikacije: Vir 1 Vir 2
- Vlada Republike Slovenije (2008). Uredba o upravljanju koprskega tovornega pristanišča, opravljanju pristaniške dejavnosti, podelitvi koncesije za upravljanje, vodenje, razvoj in redno vzdrževanje pristaniške infrastrukture v tem pristanišču, Uradni list RS, št. 71/08, 4., 15. in 44. člen, izvorno besedilo. Vir
- Vlada Republike Slovenije (2018). Uredba o spremembah in dopolnitvah Uredbe o upravljanju koprskega tovornega pristanišča, opravljanju pristaniške dejavnosti, podelitvi koncesije za upravljanje, vodenje, razvoj in redno vzdrževanje pristaniške infrastrukture v tem pristanišču, Uradni list RS, št. 41/18, 4. in 7. člen. Vir
- Republika Slovenija, Ministrstvo za infrastrukturo. Obrazložitve zaključnega računa proračuna RS za leto 2024, str. 39, C0567. Vir
- Growth Fund. Piraeus Port Authority S.A. (PPA), povzetek prodaje delnic in koncesijskega razmerja. Vir
- Piraeus Port Authority S.A. (2021). Notification of significant change of voting rights pursuant to Law 3556/2007, transakcija 6. 10. 2021. Vir
- COSCO SHIPPING International (Singapore) Co., Ltd. (2023). Annual Report 2022, str. 56–57, Corporate Governance, Interested Person Transactions. Vir
- Piraeus Port Authority S.A. (2026). Six-month Financial Report for the period ended June 30, 2026, str. 24–25, Shareholder Structure. Vir
- Piraeus Port Authority S.A. (2022). Annual Financial Report for the year ended December 31, 2021, str. 34, A1, Evolution of Piraeus Port Authority S.A. ; alternativna uradna pot do iste publikacije: Vir 1 Vir 2
- Department for Energy Security and Net Zero (2026). DESNZ annual report 2025 to 2026: Financial statements, razdelek o kapitalskih naložbah ministrstva. Vir
- National Energy System Operator. What does the Electricity National Control Centre do?, opis dejavnosti in razmejitve omrežnih vlog. Vir
- Norwegian Ministry of Energy / Norwegian Offshore Directorate. The Petroleum Act and the licensing system, lastništvo virov in dovoljenja. Vir
- Norwegian Ministry of Energy / Norwegian Offshore Directorate (2025). State organisation of petroleum activites, državna udeležba, Petoro in Gassco. Vir