Zasebni kapital in zasebni krediti: kdo kupuje podjetja in kdo jih financira?
Razlika med zasebnim kapitalom in zasebnim kreditiranjem ter učinki financiranja na podjetja in njihove lastnike.
Umetniška alegorija lastniških in kreditnih pravic pri prevzemu podjetja; ni dokumentarni prikaz prevzema PowerSchoola.
Ko investicijski sklad prevzame podjetje, se v javnosti običajno pojavi ime velikega finančnega upravljavca. Toda za prevzemom lahko stojijo pokojninski in državni skladi, zavarovalnice, prevzemne družbe ter številni kreditodajalci. Nekateri zagotovijo lastniški kapital, drugi posodijo denar, tretji odločajo o njegovi uporabi. Da bi razumeli gospodarsko moč takšnega sistema, ni dovolj ugotoviti, kdo je kupil podjetje. Raziskati moramo tudi, kdo je nakup omogočil in kakšne pravice je s tem pridobil.
Od institucionalnega vlagatelja do zasebnega sklada
V prejšnjih dveh delih smo obravnavali pokojninske in državne premoženjske sklade. Ti lahko del sredstev namenijo tudi zasebnim naložbam. Namesto neposrednega nakupa podjetja lahko vložijo kapital v specializiran sklad, ki išče naložbene priložnosti in upravlja portfelj v skladu z dogovorjeno strategijo. Ameriška komisija za vrednostne papirje in borzo (SEC) pojasnjuje, da skladi zasebnega kapitala praviloma najprej zberejo kapitalske zaveze vlagateljev, nato pa sredstva vpoklicujejo glede na potrebe pri vlaganju. [1][2]
Ena izmed pravnih oblik zasebnih skladov v ZDA je limited partnership, partnerstvo s komplementarjem in komanditisti. Vlagatelji v vlogi komanditistov (limited partners, LP) zagotovijo kapital, medtem ko ima komplementar (general partner, GP) upravljavske pristojnosti, določene s pogodbo. Investicijsko svetovanje in upravljanje naložb lahko opravlja ločena družba, povezana z ustanoviteljem sklada. Te vloge niso nujno združene v eni pravni osebi. Pravice vlagateljev, odgovornosti upravljavcev in pogoji izstopa so odvisni od dokumentacije konkretnega sklada. [1]
Če pokojninski sklad vloži denar v takšno strukturo, njegovi člani s tem ne pridobijo neposredne pravice glasovanja v vsakem prevzetem podjetju. Njihova posredna ekonomska izpostavljenost poteka prek več ravni ustanov in pogodb, pri čemer je možnost umika vložka iz zasebnega sklada pogosto omejena. [2] Zato moramo pri lastniški analizi razlikovati med izvorom kapitala, pravnim imetnikom naložbe in tistim, ki sprejema naložbene odločitve.
Zasebni kapital in prevzemi podjetij
Zasebni kapital (private equity, PE) v okviru tega članka pomeni lastniške naložbe prek specializiranih skladov, predvsem v podjetja zunaj javnih borz. Sklad lahko kupi nadzorni delež, pridobi manjšinsko naložbo ali sodeluje pri umiku javne družbe z borze. Cilj je praviloma ustvarjanje donosa v večletnem obdobju, pri čemer lahko upravljavec sodeluje pri spreminjanju strategije, poslovanja ali kapitalske strukture podjetja, nato pa naložbo ob ustreznih pogojih proda. [1][2]
Pri prevzemu z dolžniškim financiranjem (leveraged buyout, LBO) se nakup financira s kombinacijo lastniškega vložka in posojil. Dolg lahko prevzame prevzemna struktura, ciljno podjetje pa lahko postane del sistema dolžnikov, porokov in zavarovanj. Konkretna ureditev je odvisna od posla. Če vrednost podjetja raste, lahko finančni vzvod poveča donos lastniškega kapitala; če poslovanje nazaduje, lahko okrepi izgube in oteži odplačevanje dolga. Vsak prevzem z zasebnim kapitalom ni LBO, prav tako vsaka naložba ne prinaša nadzora nad podjetjem.
Zasebni krediti in moč upnikov
Zasebni kredit (private credit) se pogosto nanaša na dolžniško financiranje zunaj običajnega bančnega posojanja in javnih trgov z dolžniškimi vrednostnimi papirji. Natančne opredelitve in statistični zajem se razlikujejo. Specializirani skladi in druge nebančne ustanove lahko podjetjem zagotovijo neposredna posojila, prilagojena njihovim potrebam. To ne pomeni, da banke v takšnem sistemu ne sodelujejo, saj lahko med drugim financirajo same kreditne sklade ali podjetjem ponudijo dodatne kreditne linije. [3][4]
Odbor za finančno stabilnost (Financial Stability Board, FSB) je v objavi z dne 6. maja 2026 ocenil vrednost sredstev na trgu zasebnih kreditov ob koncu leta 2024 na 1,5 do 2 bilijona ameriških dolarjev. Podatki, ki jih je zbral med članicami FSB, so zajeli tudi približno 220 milijard dolarjev črpanih in nečrpanih bančnih kreditnih linij zasebnim kreditnim skladom. Ta znesek ne predstavlja samo dejansko izposojenega denarja in ne zajema vseh neposrednih in posrednih povezav z bankami. [4]
Upnik praviloma ne pridobi delničarskih glasovalnih pravic samo zato, ker je podjetju posodil denar. Pridobi pa terjatev, lahko tudi zavarovanje in pogodbene pravice. Kreditna pogodba lahko omeji dodatno zadolževanje ali določene prenose premoženja ter opredeli posledice kršitev. Ob težavah z odplačevanjem lahko takšne pravice vplivajo na možnosti poslovodstva in lastnikov. Njihov dejanski obseg je treba ugotoviti iz konkretne pogodbe, ne samo iz višine posojila.
Blackstone, KKR in HPS
Veliki finančni upravljavci pogosto ne delujejo le na enem področju. Blackstone je v letnem poročilu za leto 2025 navedel, da je 31. decembra upravljal 1.274,9 milijarde ameriških dolarjev. Od tega je njegov poslovni segment zasebnega kapitala obsegal 416,4 milijarde, segment kreditov in zavarovalništva pa 443 milijard dolarjev. Prvi vključuje tudi infrastrukturne in druge strategije, drugi pa ni omejen zgolj na zasebne kredite. [5]

Podobno KKR združuje različna področja vlaganja. Po uradni objavi rezultatov za zadnje četrtletje 2025 je imel ob koncu tega leta 743,9 milijarde dolarjev premoženja v upravljanju, od tega 229,4 milijarde v poslovni liniji zasebnega kapitala in 322 milijard v kreditnih in likvidnih strategijah. [6] Ti podatki ponazarjajo raznovrstnost dejavnosti obeh upravljavcev, ne pa neposredne primerjave njunih portfeljev zasebnih kreditov. Premoženje v upravljanju (AUM) tudi ni enako lastnemu premoženju upravljavca in lahko vključuje še nevpoklicane kapitalske zaveze vlagateljev. Tudi opredelitve AUM in razvrstitev naložb po segmentih se med upravljavci razlikujejo. [5][6]
Pomembna povezava s prejšnjimi deli serije je HPS Investment Partners. BlackRock je 1. julija 2025 zaključil prevzem te družbe in napovedal povezovanje dejavnosti zasebnega financiranja v okviru nove platforme Private Financing Solutions. [7] Prevzem kaže, kako se lahko področji javnih in zasebnih kapitalskih trgov povezujeta pod okriljem istega upravljavca. Pri raziskovanju konkretnih poslov pa moramo upoštevati datum nastanka lastniške povezave.
PowerSchool: anatomija konkretnega prevzema
PowerSchool je ameriški ponudnik izobraževalne programske opreme. 6. junija 2024 je sklenil pogodbo o združitvi z družbama BCPE Polymath Buyer, Inc. in BCPE Polymath Merger Sub, Inc., povezanima z investicijskimi skladi, ki jim svetuje Bain Capital Private Equity. Prva je nastopala kot matična prevzemna družba, druga pa kot njena odvisna družba, ustanovljena za izvedbo združitve. Skladi pod Bainovim svetovanjem so se pogojno zavezali zagotoviti 1.748.566.902 dolarjev lastniškega kapitala. [8]
Junija 2024 so se k zagotavljanju kreditnega financiranja zavezale naslednje skupine skupaj s povezanimi družbami oziroma skladi: Ares Capital Management, Blackstone Alternative Credit Advisors, Blue Owl Credit Advisors, Golub Capital, HPS Investment Partners in Sixth Street Partners. Junijske zaveze so predvidevale tri oblike financiranja: 2,375 milijarde dolarjev posojila z določeno ročnostjo (term loan), 500 milijonov dolarjev posojila z odloženim črpanjem in 300 milijonov dolarjev obnovljive kreditne linije. Vsota teh zavez je 3,175 milijarde dolarjev, vendar to ni znesek, ki bi ga bilo treba v celoti črpati ob prevzemu. [8][9]
Prevzem je bil zaključen 1. oktobra 2024. PowerSchool je postal odvisna družba v stoodstotni lasti BCPE Polymath Buyer in se umaknil z borze. Ob zaključku so dotedanji člani njegovega upravnega odbora odstopili, njihovo vlogo pa so prevzeli člani odbora prevzemne odvisne družbe. Dotedanji nosilci izvršnih funkcij PowerSchoola so ostali na svojih položajih. [10] Objavljena prevzemna cena je znašala 22,80 dolarja na delnico razreda A, za katero je veljalo denarno izplačilo, ob upoštevanju izjem iz pogodbe. Objavljena vrednost podjetja (enterprise value) je bila približno 5,6 milijarde dolarjev. Vista Equity Partners in Onex Partners sta prek prevzemne strukture ohranila manjšinska lastniška interesa. Vrednost obstoječih delnic in deležev, zamenjanih za lastniške interese v BCPE Polymath Topco, LP oziroma njenih odvisnih družbah, je po zaključnem obrazcu 8-K znašala približno 1,68 milijarde dolarjev. [10][11]
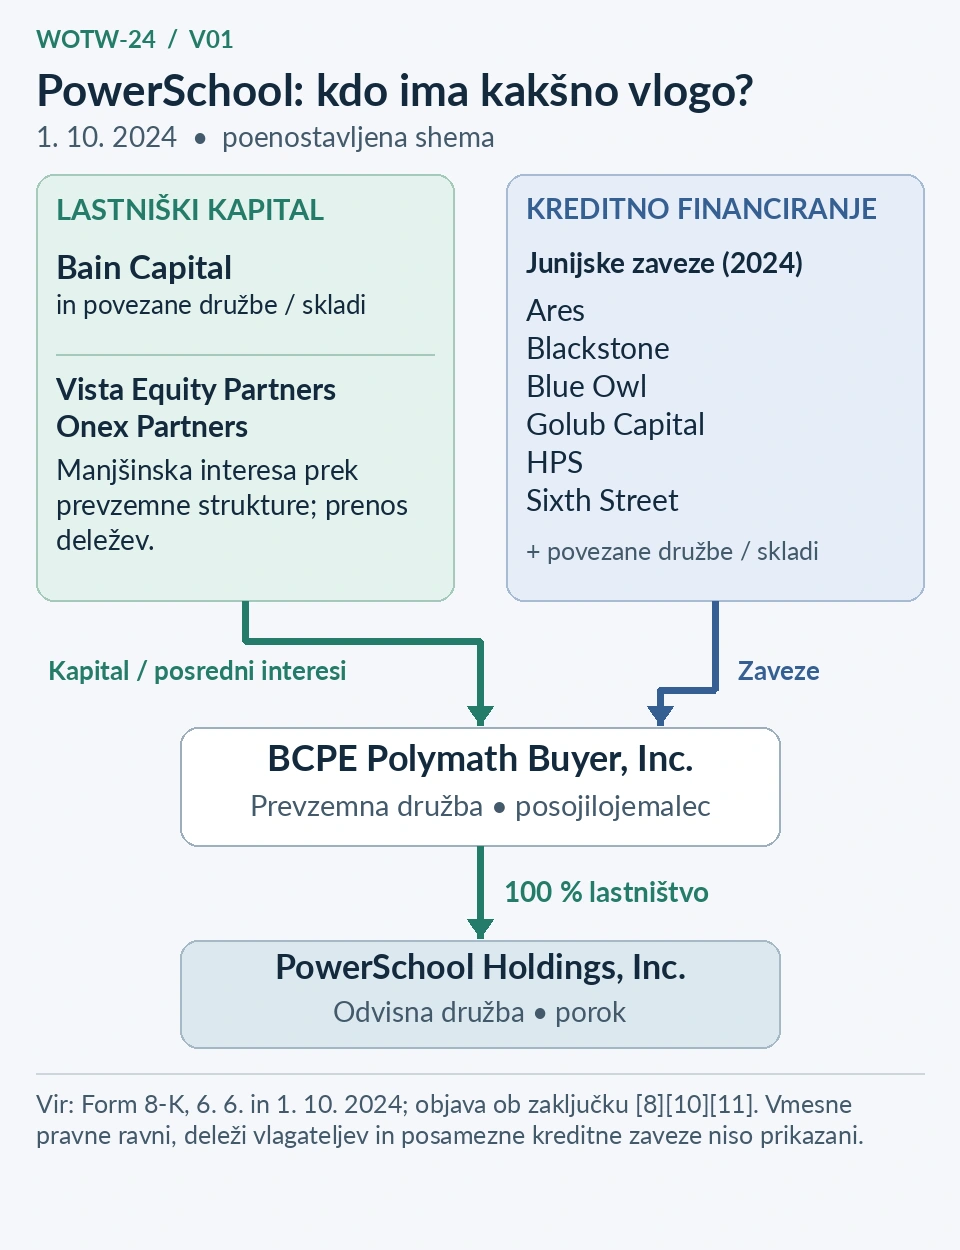
Razdelek 5.01 zaključnega obrazca 8-K omogoča razlikovanje med napovedanim in dejanskim financiranjem. Za nakup delnic (brez izločenih lastnih oziroma že imetih delnic in prenesenih deležev, kot jih opredeljuje poročilo) je bilo plačanih približno 3,01 milijarde dolarjev. Za izvedbo prevzema in povezanih transakcij je prevzemna družba prejela približno 1,75 milijarde dolarjev kapitalskih vložkov od Bain Capitala oziroma njegovih povezanih družb ter približno 2,38 milijarde dolarjev sredstev iz posojila z določeno ročnostjo. [10]
PowerSchool – zaključno poročilo o prevzemu, 1. 10. 2024
Isti obrazec 8-K razkriva tudi, da je bila ob prevzemu sklenjena kreditna pogodba: BCPE Polymath Buyer je bil posojilojemalec, PowerSchool porok, Ares Capital Corporation pa administrativni agent in agent za zavarovanja. Pogodba je zagotavljala kreditne zmogljivosti v enakih treh nominalnih zneskih kot junijske zaveze. Za obveznosti je bilo po poročilu vzpostavljeno prednostno zavarovanje na pretežnem delu premoženja posojilojemalca in porokov, z določenimi izjemami. [10] To kaže na pogodbeno moč upnikov, ne pa na njihovo samodejno lastništvo podjetja.
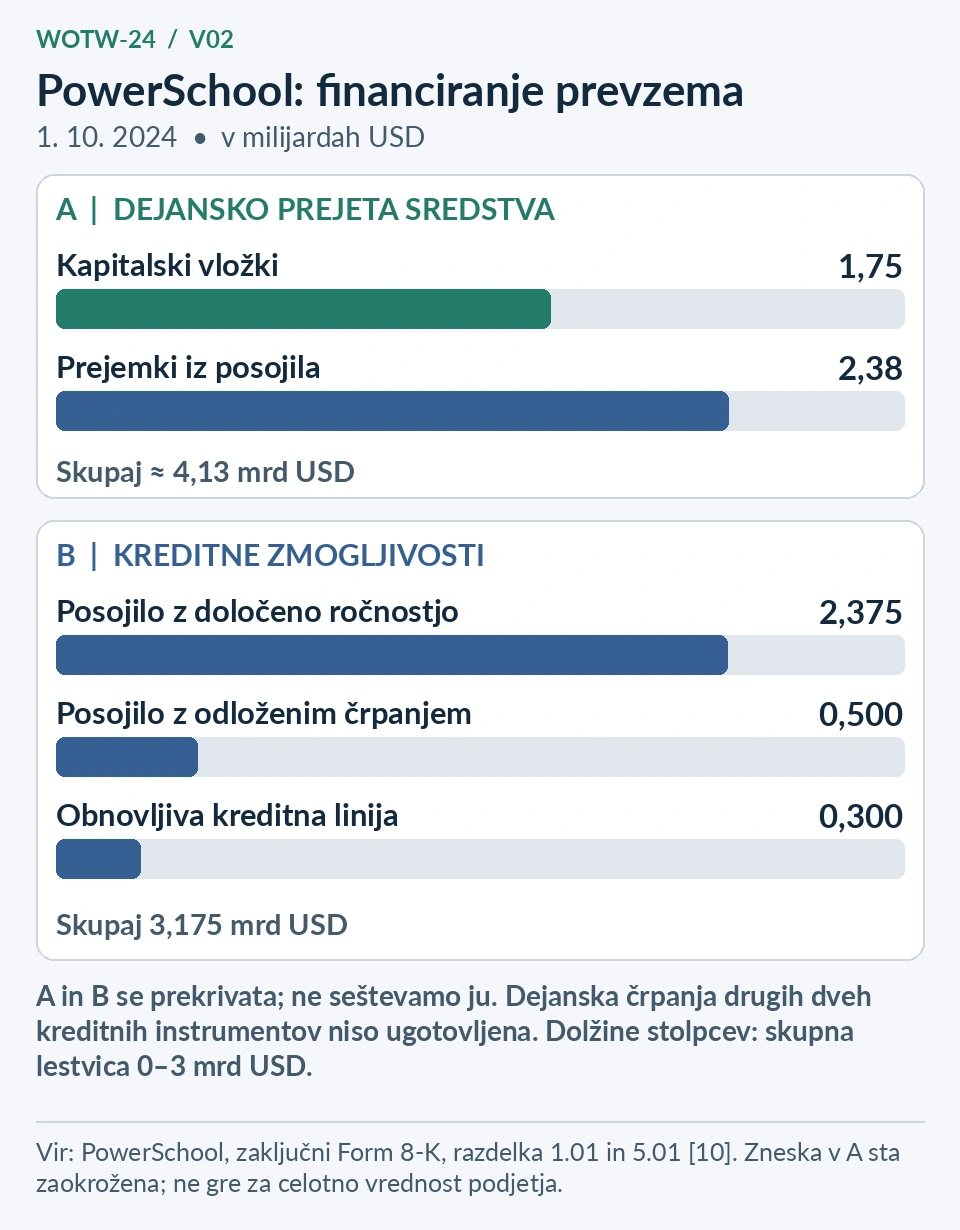
Iz teh dokumentov ni mogoče sestaviti dokončne razdelitve lastniških deležev med končnimi vlagatelji, ugotoviti prispevka posameznega kreditodajalca ali natančno določiti črpanja preostalih dveh kreditnih instrumentov. Objavljena vrednost podjetja ni enaka kupnini za delnice niti vsoti kreditnih zmogljivosti in lastniških vložkov. Prenos obstoječih deležev prav tako ni novo denarno vplačilo. HPS je pri prevzemu sodeloval leta 2024, torej pred zaključkom njegovega prevzema s strani BlackRocka. Tega financiranja zato ne smemo za nazaj pripisati BlackRocku. [7][8][10]
Kdo prejema donose in kdo nosi tveganje?
Vlagatelji v sklad zasebnega kapitala lahko prejmejo izplačila iz poslovanja ali prodaje naložb. Upravljavec praviloma prejema pogodbeno določene provizije, komplementar ali druga upravičena oseba pa lahko sodeluje pri ustvarjenem dobičku prek pogodbeno določenega deleža (carried interest). Natančna delitev je odvisna od pravil sklada. [1] Kreditodajalci medtem pričakujejo vračilo glavnice in obresti v skladu s pogodbo. Različni načini nagrajevanja lahko ustvarjajo tudi nasprotja interesov, na katera opozarja SEC. [2]
Zasebni kapital lahko podjetju omogoči financiranje razvoja, strokovno podporo in prestrukturiranje. Zasebna posojila lahko omogočijo financiranje, ki ga podjetje na drugih trgih težje pridobi. Toda visoka zadolženost zmanjšuje manevrski prostor, če prihodki upadejo ali se stroški financiranja povečajo. V takšnih okoliščinah lahko posledice nosijo tako lastniški vlagatelji in upniki kot zaposleni. Poslovnih ali družbenih učinkov posameznega prevzema ne moremo oceniti samo iz njegove finančne strukture.
Raziskava, objavljena leta 2025 v reviji Management Science, to raznolikost ponazarja z ameriškimi prevzemi v obdobju 1980–2013. Avtorji so v primerjavi s kontrolnimi podjetji ugotovili, da se je zaposlenost v dveh letih po prevzemu borznih družb v povprečju zmanjšala za 12 odstotkov, po prevzemu zasebnih družb pa povečala za 15 odstotkov. Ugotavljajo tudi povprečno izboljšanje produktivnosti in razlike glede na kreditne razmere. [12][13] Ti rezultati opisujejo zgodovinski ameriški vzorec, ne dokazujejo pa učinkov prevzema PowerSchoola ali vsakega prihodnjega prevzema.
FSB in Mednarodni denarni sklad opozarjata na tveganja zasebnih kreditov, povezana z omejeno preglednostjo vrednotenja, likvidnostjo, zadolževanjem ter povezavami med skladi, bankami in zavarovalnicami. [3][4] Različne ustanove so lahko izpostavljene istemu podjetju ali istemu gospodarskemu sektorju prek različnih pogodb. To lahko poveča možnosti prenosa finančnih težav, vendar samo po sebi še ne dokazuje, da bo prišlo do sistemske krize.
Lastništvo in dolg kot različni obliki gospodarske moči
Primer PowerSchoola razkriva, da je vprašanje, kdo je lastnik podjetja, le del širše zgodbe. Prevzemna družba ima lastniški položaj, vlagatelji v sklade sodelujejo prek svoje kapitalske izpostavljenosti, kreditodajalci pa imajo pogodbene terjatve in zavarovanja. Upravljavci in poslovodstvo izvajajo različne pristojnosti. Njihov vpliv ni nujno sorazmeren samo z višino premoženja ali finančnega vložka, temveč je odvisen tudi od pravic, ki so jih pridobili.
V sodobnem gospodarstvu se lahko tako nadzor nad podjetjem in financiranje njegovega poslovanja znajdeta v rokah različnih, med seboj povezanih ustanov. Teh povezav ne smemo enačiti z dokazom enotnega usmerjanja ali dogovarjanja. Raziskati moramo konkretno lastniško verigo, pogoje dolga in odgovornost nosilcev odločitev. Šele takrat lahko presojamo, čigav kapital stoji za podjetjem in kdo ima dejansko možnost vplivati nanj.
V naslednjem delu bomo raziskali lastništvo in nadzor nad infrastrukturo, od letališč in pristanišč do energetskih sistemov in koncesij.
Viri in nadaljnje branje
- SEC (12. 6. 2024). Starting a Private Fund, razdelki o zagotavljanju kapitala, pravni strukturi in upravljanju. Vir
- SEC / Investor.gov. Private Equity Funds, razdelki o vlagateljih, naložbah, stroških in nasprotjih interesov. Vir
- IMF (2024). Global Financial Stability Report: The Last Mile: Financial Vulnerabilities and Risks, spletni povzetek poglavja 2. Vir
- Financial Stability Board (6. 5. 2026). FSB warns on private credit vulnerabilities. Vir
- Blackstone Inc. (2026). Form 10-K for the fiscal year ended December 31, 2025, MD&A, Total Assets Under Management. Vir
- KKR & Co. Inc. (5. 2. 2026). KKR Reports Fourth Quarter 2025 Financial Results, Assets Under Management Rollforward, str. 22. Vir
- BlackRock (1. 7. 2025). BlackRock Completes Acquisition of HPS Investment Partners. Vir
- PowerSchool Holdings, Inc. (6. 6. 2024, datum dogodka). Form 8-K, Item 1.01, Merger Agreement, Financing Commitments, Support and Rollover Agreements. Vir
- PowerSchool Holdings, Inc. (2024). Definitive Information Statement (Schedule 14C), Financing of the Merger. Vir
- PowerSchool Holdings, Inc. (1. 10. 2024, datum dogodka). Form 8-K, Items 1.01, 2.01, 3.01, 5.01 in 5.02. Vir
- PowerSchool Holdings, Inc. (1. 10. 2024). Bain Capital Completes Acquisition of PowerSchool, Exhibit 99.1. Vir
- Davis, S. J., Haltiwanger, J., Handley, K., Lipsius, B., Lerner, J., in Miranda, J. (2025). The (Heterogeneous) Economic Effects of Private Equity Buyouts. Management Science, 71(11), 9569–9587, javni povzetek. Vir
- Davis, S. J., Haltiwanger, J. C., Handley, K., Lipsius, B., Lerner, J., in Miranda, J. (2019, revidirano aprila 2024). The (Heterogenous) Economic Effects of Private Equity Buyouts. NBER Working Paper 26371, povzetek, DOI 10.3386/w26371. Vir