Državni premoženjski skladi: ko države postanejo globalni vlagatelji
Kako državni premoženjski skladi vlagajo po svetu ter kako se prepletajo javno lastništvo in finančni cilji.
Umetniška alegorija državnega kapitala in njegovega svetovnega dosega, ne prikaz dejanske geografije ali konkretnih naložb.
Ko država pridobi prihodke od izkoriščanja naravnih virov, državnih podjetij ali drugih virov, ji vseh teh sredstev ni treba porabiti takoj. Lahko jih naloži na svetovnih trgih in z njimi ustvarja premoženje, namenjeno tudi prihodnjim generacijam. Tako država poleg svoje vloge zakonodajalca in regulatorja postane še vlagatelj, delničar in upnik. Kako se javno premoženje spremeni v gospodarsko moč in kdo odloča o njegovi uporabi?
Od javnega premoženja do svetovnega kapitala
Državni premoženjski skladi (angl. sovereign wealth funds, SWF) so posebne oblike vlaganja javnega premoženja za makroekonomske in finančne cilje, med drugim z naložbami v tujini. Njihovi nameni se razlikujejo: dolgoročno varčevanje, blaženje gospodarskih nihanj ali podpora razvoju. Nastanejo lahko iz prihodkov od naravnih virov, fiskalnih presežkov ali drugih državnih sredstev. Po opredelitvi Santiagskih načel mednje ne štejemo avtomatično vseh deviznih rezerv centralnih bank ali vseh državnih podjetij. [1]
V prejšnjem delu smo obravnavali pokojninske sklade, pri katerih imajo posamezniki pravice do pokojninskih prejemkov ali do sredstev na svojih računih. Državno premoženje ima drugačno izhodišče. Državljani so lahko njegovi posredni upravičenci prek javnih storitev in državnega proračuna, vendar to še ne pomeni, da ima vsak izmed njih osebni račun ali neposredno lastniško pravico do posamezne naložbe. To razliko dobro ponazarjata norveški Government Pension Fund Global (GPFG) in singapurska državna investicijska družba Temasek. [2][3]
Norveška: naftni prihodki, sklad in državni proračun
Norveška je vzpostavila mehanizem, s katerim del gospodarskega bogastva, povezanega z izčrpavanjem neobnovljivih naravnih virov, pretvarja v dolgoročno finančno premoženje. V GPFG se steka celoten neto denarni tok države iz naftnih dejavnosti, ne pa vsi prihodki vseh naftnih podjetij. Prenosi iz sklada v proračun se izvajajo na podlagi odločitve parlamenta. [4]

Norveška fiskalna smernica predvideva, da naj uporaba sredstev sklada dolgoročno sledi pričakovanemu realnemu donosu. Leta 2017 je bila ocena tega donosa znižana s štirih na tri odstotke. Ne gre za nespremenljivo letno omejitev dvigov, saj okvir dopušča prilagajanje gospodarskim razmeram. Namen je ublažiti učinke nihanj naftnih prihodkov na javne finance in ohranjati kupno moč premoženja za prihodnje generacije. [4]
Kljub besedi pension v imenu GPFG ni zbirka individualnih pokojninskih računov. Njegova vrednost predstavlja državno finančno premoženje. Zakon o državnem pokojninskem skladu v informativni izdaji iz leta 2020 kot enega njegovih namenov opredeljuje podporo financiranju pokojninskih izdatkov v okviru nacionalnega sistema socialnega zavarovanja. To je povezava prek javnih financ, ne prek osebnih pokojninskih računov. [2]
Kdo upravlja norveški državni sklad?
Po norveškem vladnem poročilu za obdobje 2025–2026 ministrstvo za finance določa naložbeno strategijo in okvir upravljanja, parlament (Storting) pa potrjuje ključne odločitve o tveganju, donosnosti in okviru odgovornega vlaganja. Operativno upravljanje GPFG izvaja centralna banka Norges Bank prek svoje organizacijske enote Norges Bank Investment Management (NBIM). Vladno poročilo poudarja ločitev političnega določanja mandata od posameznih naložbenih odločitev. [5]
Angleška informativna različica upravljavskega mandata z dne 30. junija 2024 ponazarja pravno strukturo: ministrstvo sredstva sklada deponira pri centralni banki, ta pa jih vlaga v svojem imenu. Mandat je v tej izdaji določal tudi omejitev desetih odstotkov glasovalnih delnic posamezne družbe, z izjemami za kotirajoče in nekotirajoče nepremičninske družbe ter nekotirajoče družbe na področju infrastrukture obnovljivih virov energije. To je prikaz datirane ureditve, ne navedba najnovejše konsolidirane zakonodaje. [6]
Po letnem poročilu NBIM je vrednost GPFG 31. decembra 2025 znašala 21.268 milijard norveških kron. V naložbah sklada so delnice predstavljale 71,3 odstotka, instrumenti s fiksnim donosom 26,5 odstotka, naložbe v nepremičnine, ki ne kotirajo na borzi, 1,7 odstotka in nekotirajoča infrastruktura obnovljivih virov energije 0,4 odstotka. Deleži so zaokroženi. Sklad je imel naložbe v 7.201 družbi, njegov povprečni lastniški delež v svetovnih borznih družbah pa je po lastnem poročilu znašal 1,5 odstotka. Gre za podatek o deležih v delniških družbah, ne o lastništvu vsega svetovnega premoženja. [7]
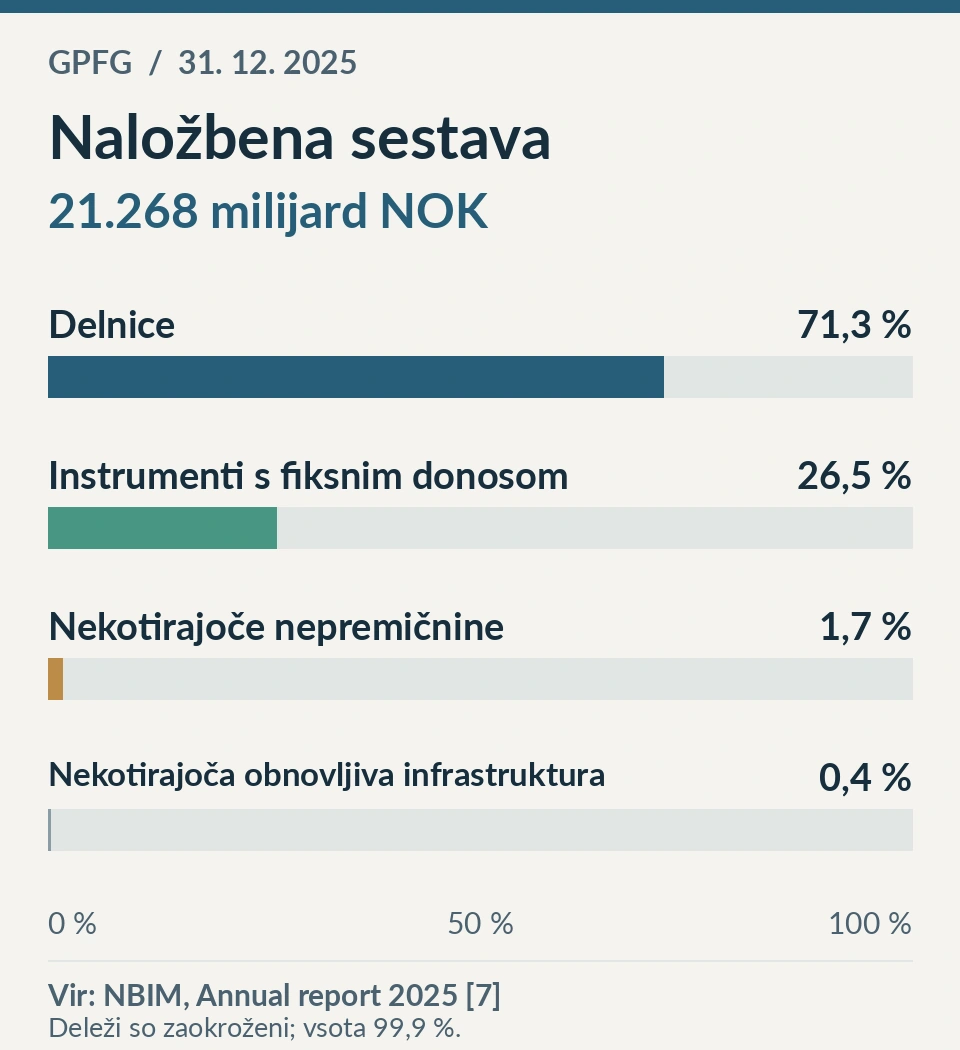
Takšni manjšinski deleži ne omogočajo samodejnega nadzora nad vsemi podjetji v portfelju, vendar prinašajo delničarske pravice. NBIM je poročal, da je leta 2025 glasoval o 108.325 predlogih na 10.873 skupščinah delničarjev. Pri 94 odstotkih vseh obravnavanih predlogov je glasoval v skladu s priporočili upravnih odborov družb. [8] Velikost portfelja in obseg glasovanj kažeta na prisotnost sklada na kapitalskih trgih, ne dokazujeta pa, da je sklad sam določal izide glasovanj.
Singapur: Temasek, GIC in MAS
Singapurska ureditev kaže, da lahko ena država uporablja več različnih ustanov za upravljanje svojih rezerv. Po pojasnilu ministrstva za finance GIC upravlja državno premoženje, Monetary Authority of Singapore (MAS) pa kot centralna banka upravlja uradne devizne rezerve in ima lastna sredstva v svoji bilanci. Temasek ima drugačen položaj: je investicijska družba, ki je sama lastnica svojega premoženja. [3]
Temasek je bil ustanovljen leta 1974. Njegov edini delničar je singapurski minister za finance v institucionalni vlogi, ne kot zasebni lastnik. Družba je del sistema ustavne zaščite preteklih rezerv, pri katerem ima pristojnosti tudi predsednik države. Po objavljeni ureditvi delničar imenuje oziroma razrešuje člane upravnega odbora s soglasjem predsednika države. Temasek navaja, da vlada ne usmerja njegovih posameznih naložbenih odločitev, pri čemer posebej izpostavlja ustavno zaščito preteklih rezerv. [3][9] Pravica do imenovanja upravnega odbora in vsakodnevno odločanje o naložbah sta različni pristojnosti; formalna razdelitev odgovornosti pa sama ne dokazuje, kako je bila sprejeta vsaka konkretna odločitev.
Temasek je 8. julija 2026 objavil, da je neto vrednost njegovega portfelja 31. marca 2026 znašala 518 milijard singapurskih dolarjev. Poročanje temelji na tržnem vrednotenju, pri čemer se za nekotirajoče naložbe uporabljajo ocene vrednosti. [10][11] Podatka ne moremo neposredno primerjati z navedeno vrednostjo GPFG, saj se razlikujejo valute, časovni preseki in merila vrednosti.
Temasek in lastništvo Singapore Airlines
Posebno nazoren primer gospodarskega vpliva državne investicijske družbe je njeno lastništvo v letalskem prevozniku Singapore Airlines. V uradnem pismu delničarjem z dne 25. junija 2026 družba navaja stanje na dan 2. junija 2026. Temasek je imel prijavljeni neposredni interes v 20,86 odstotka delnic in pravno pripisani interes (deemed interest) v nadaljnjih 29,73 odstotka. Skupni prijavljeni interes je tako obsegal 50,59 odstotka izdanih delnic brez lastnih delnic družbe. [12]
V tem primeru pravno pripisani interes zajema delnice, pri katerih imajo neposredne ali pripisane interese odvisne in pridružene družbe Temaseka. V isti tabeli nastopata tudi Tembusu Capital in Napier Investments, vendar njunih deležev ne smemo ponovno prišteti Temasekovemu skupnemu interesu. Poročilo razkriva večinski skupni lastniški interes, ne pa nujno enakega obsega neposrednih glasovalnih pravic na ravni Temaseka. Za natančno presojo nadzora bi bilo treba preveriti še pravice posameznih družb, pravila glasovanja in upravljavsko ureditev prevoznika. [12]
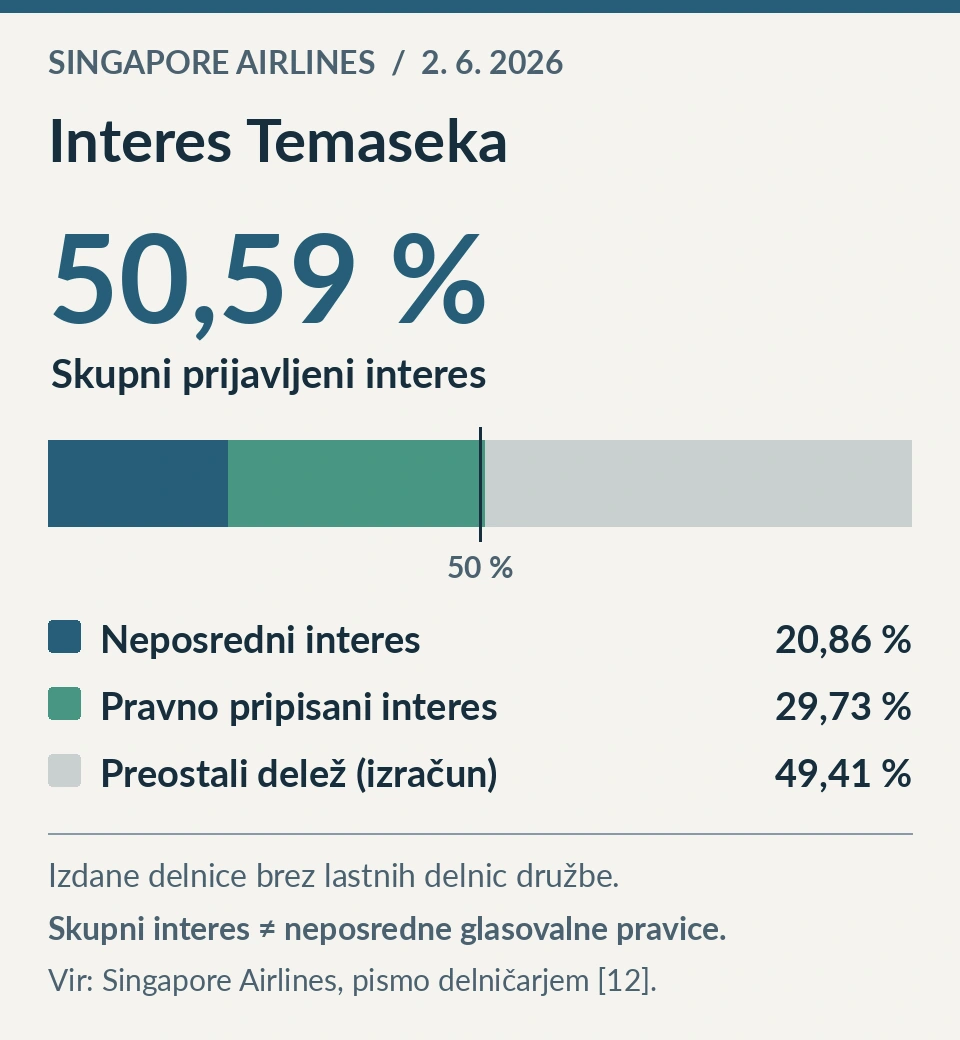
Razlika med tem primerom in norveškim modelom je pomembna. Velik razpršen portfelj manjšinskih deležev pomeni drugačno obliko gospodarske moči kot večinski lastniški interes v posameznem podjetju. Sama lastniška povezava pa še ni dokaz, da singapurska vlada izdaja navodila o posameznih poslovnih odločitvah letalskega prevoznika.

Javni interes, donosi in politična odgovornost
Tudi Singapur je oblikoval pravila za povezovanje donosov državnega premoženja s proračunom. Mehanizem Net Investment Returns Contribution (NIRC) omogoča uporabo do polovice pričakovanega dolgoročnega realnega donosa na ustrezna neto sredstva, ki jih vlagajo GIC, MAS in Temasek, po upoštevanju obveznosti države, ter do polovice neto naložbenih prihodkov iz določenih drugih preteklih rezerv. [13] To ne pomeni, da sme država vsako leto porabiti polovico vrednosti Temasekovega portfelja ali polovico njegovega dejansko doseženega letnega donosa.
Oba modela kažeta, kako lahko državno premoženje podpira dolgoročno financiranje javnih potreb. Pri tem ostaja pomembno, koliko tveganja je družba pripravljena sprejeti. Naložbe so izpostavljene nihanjem tržnih cen in valut, gospodarskim krizam ter političnim spremembam. Pri zelo velikih javnih portfeljih lahko slabe odločitve vplivajo tudi na prihodnje možnosti financiranja javnih storitev. Zato so pomembni jasni mandati, nadzor tveganj, razkritja in odgovornost nosilcev odločitev.
Državni kapital kot instrument gospodarske moči
Kadar državni vlagatelj pridobi delnice, lahko uveljavlja z njimi povezane delničarske pravice. Kadar kupi obveznice, postane upnik. Obseg njegovih naložb lahko ustvarja gospodarske povezave čez državne meje, vendar iz same velikosti portfelja ni mogoče sklepati, da je vsaka naložba instrument zunanje politike. Norveška vlada v svojem poročilu iz leta 2026 izrecno zavrača uporabo sklada za druge cilje kot dolgoročno varčevanje. [5] Takšna opredelitev namena je pomembna, njeno dejansko izvajanje pa je ločeno raziskovalno vprašanje.
Mednarodni forum državnih premoženjskih skladov (IFSWF) izpostavlja Santiagska načela iz leta 2008, ki vsebujejo 24 prostovoljno sprejetih načel in praks. Namenjena so izboljševanju preglednosti, odgovornosti, upravljanja in preudarnega vlaganja. [14] Ne nadomeščajo domače zakonodaje in niso samodejno zagotovilo, da posamezna ustanova v praksi izpolnjuje vse zahteve. Za dokaz politične uporabe kapitala bi potrebovali dodatne podatke o konkretni odločitvi, pristojnostih, namenu in posledicah.
Državni kapital nas tako ponovno pripelje do temeljnega vprašanja te serije. Kdo je pravni lastnik premoženja, kdo določa naložbeni mandat, kdo ga izvaja in kdo uživa njegove donose? Norveška in Singapur kažeta, da odgovor ni vedno ena sama ustanova. Državno premoženje lahko služi javnim potrebam in hkrati ustvarja pomembno gospodarsko moč. Njeno naravo lahko razumemo šele, ko raziščemo konkretne lastniške pravice in mehanizme odločanja.
V naslednjem delu bomo pogledali zasebni kapital in zasebne kredite ter raziskali, kdo kupuje podjetja, kdo financira te nakupe in kako se s tem spreminja nadzor nad podjetji.
Viri in nadaljnje branje
- IMF Statistics Department (2008). The Statistical Work on Sovereign Wealth Funds, Appendix II: Defining Sovereign Wealth Funds in the Santiago Principles, str. 24–25. Vir
- Norwegian Ministry of Finance (2020). Act relating to the Government Pension Fund, informativna angleška izdaja, §§ 1–4. Vir
- Singapore Ministry of Finance (4. 3. 2026). Who manages the reserves? Vir
- Norwegian Ministry of Finance (7. 10. 2022). The Norwegian Fiscal Policy Framework. Vir
- Norwegian Ministry of Finance (2026). Meld. St. 7 (2025–2026), Executive summary. Vir
- Norwegian Ministry of Finance (30. 6. 2024). Management mandate for the Government Pension Fund Global, informativna angleška izdaja, § 1-1(1–3), § 2-4(12). Vir
- Norges Bank Investment Management (2026). Annual report 2025, spletna izdaja, poglavje Results in Individual investments. Vir
- Norges Bank Investment Management (26. 2. 2026). Responsible investment 2025, Our voting. Vir
- Temasek. Corporate Governance. Vir
- Temasek (8. 7. 2026). Temasek’s Net Portfolio Value Grows to S$518 billion, up S$49 billion from Last Year. Vir
- Temasek. Portfolio Performance. Vir
- Singapore Airlines (25. 6. 2026). Letter to Shareholders, § 3.1 (datum preseka), § 5.2 (lastniški interesi in opombe), objava na SGX. Vir
- Singapore Ministry of Finance (22. 10. 2025). Net Investment Returns Contribution. Vir
- International Forum of Sovereign Wealth Funds (IFSWF). Santiago Principles (načela iz leta 2008). Vir