Pokojninski skladi: čigav denar se vlaga po svetu?
Čigava sredstva upravljajo pokojninski skladi, kako vlagajo in kakšna je odgovornost upravljavcev do varčevalcev.
Pokojninski prispevki so namenjeni zagotavljanju dohodka v starosti. V sistemih, ki sredstva zbirajo in vlagajo, pa lahko prispevki zaposlenih in delodajalcev postanejo del kapitala, ki se vlaga v tehnološka podjetja, državne obveznice, poslovne nepremičnine ali prometno infrastrukturo na drugem koncu sveta. Pokojninsko varčevanje zato ni samo vprašanje socialne varnosti, temveč tudi pomemben dejavnik svetovnega gospodarstva. Toda kdo v resnici odloča o uporabi tako zbranega premoženja?
Od prispevka zaposlenega do svetovnega kapitala
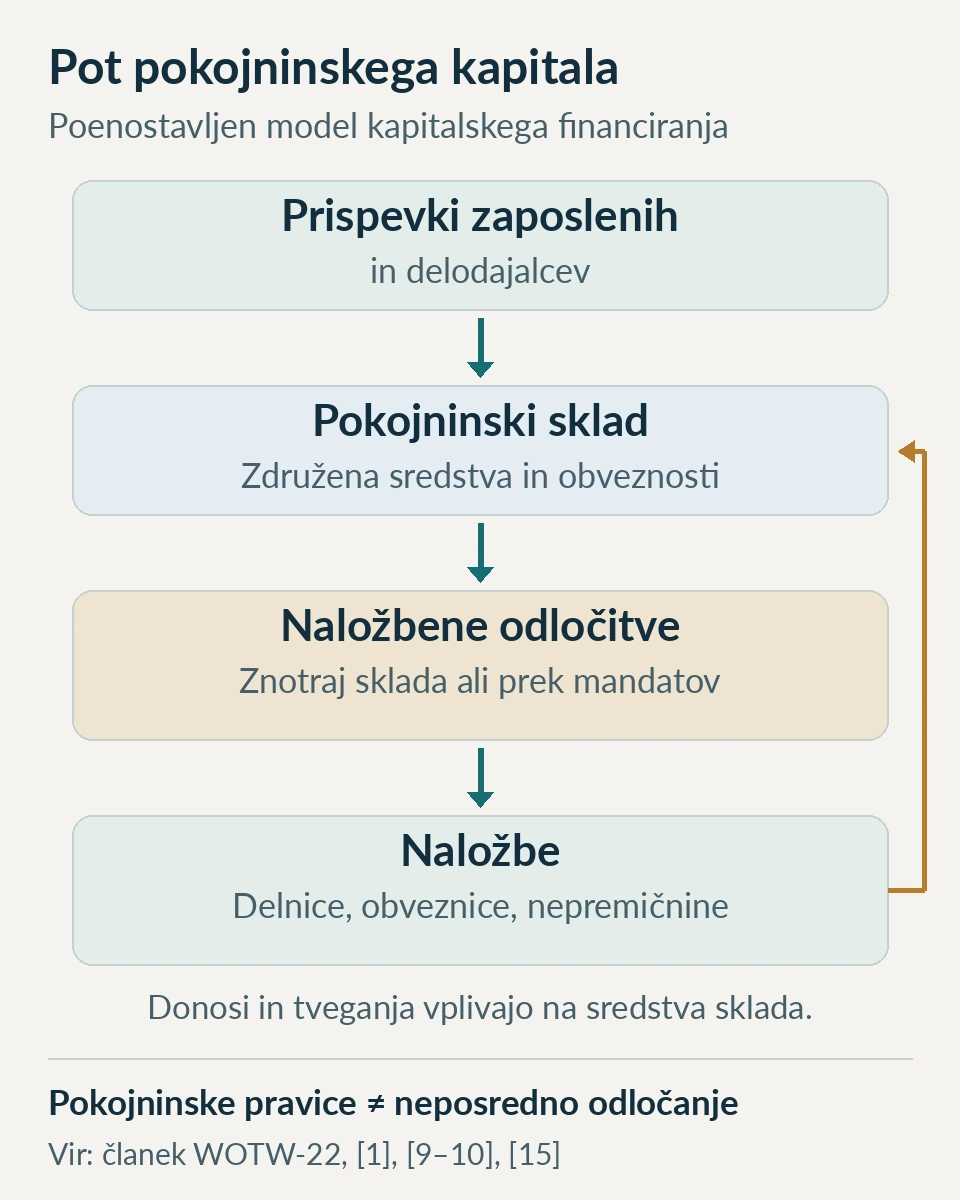
Vsi pokojninski sistemi ne delujejo enako. V sistemu sprotnega financiranja se tekoči prispevki praviloma uporabljajo za izplačevanje sedanjih pokojnin. Pri kapitalskem financiranju pa se sredstva zbirajo in vlagajo, da bi omogočila prihodnja izplačila. Obstajajo tudi javni rezervni skladi, ki dopolnjujejo sisteme sprotnega financiranja. [1]
Pomembna je tudi razlika med pokojninskimi načrti z vnaprej določenimi prejemki (DB) in načrti z določenimi prispevki (DC). Pri prvih je obseg pokojninskih pravic določen s pravili načrta, pri drugih je višina razpoložljivih sredstev odvisna predvsem od vplačil, naložbenih rezultatov in stroškov. Razporeditev tveganj med zaposlenimi, delodajalci in drugimi nosilci obveznosti je odvisna od konkretne ureditve. [1]
Ko se prispevki množice ljudi združijo v velik portfelj, nastane institucionalni vlagatelj, ki ima dostop do naložb, nedosegljivih večini posameznikov. Vendar pravica do prihodnje pokojnine sama po sebi ne pomeni, da lahko vsak član sklada neposredno razpolaga s posameznimi delnicami v njegovem portfelju. Posameznik ima lahko pravico do določenega prejemka ali vrednosti sredstev na svojem pokojninskem računu, ne da bi sam izbiral posamezne vrednostne papirje. Pravna oblika imetništva in možnosti izbire naložb se med sistemi razlikujejo.
Razsežnost pokojninskega premoženja
Po poročilu OECD OECD Pensions Outlook 2026, objavljenem novembra 2026, je pokojninsko premoženje na območju OECD konec leta 2025 doseglo približno 78 bilijonov ameriških dolarjev. Ponudniki pokojninskih načrtov so upravljali 70,4 bilijona dolarjev, javne pokojninske rezerve pa so znašale 7,3 bilijona dolarjev. Skupni znesek je v poročilu zaokrožen na cele bilijone. [2]
To ni ocena vsega pokojninskega premoženja na svetu niti denar, ki bi ga lahko ena ustanova uporabila po lastni presoji. Gre za skupno vrednost različnih sistemov, katerih pravila, obveznosti in naložbene strategije se razlikujejo. Vendar že ta obseg pojasni, zakaj imajo pokojninske ustanove pomembno vlogo na kapitalskih trgih. Del njihovega vpliva izhaja iz sposobnosti dolgoročnega vlaganja, del pa iz glasovalnih pravic in drugih pogodbenih pooblastil, povezanih z naložbami.
CalPERS: moč javnega pokojninskega sklada
California Public Employees’ Retirement System (CalPERS) zagotavlja pokojninske prejemke zaposlenim v kalifornijskem javnem sektorju. Po njegovem povzetku finančnega poročila je imel Public Employees’ Retirement Fund 30. junija 2025 tržno vrednost 563 milijard ameriških dolarjev. Ocenjena stopnja pokritosti pokojninskih obveznosti je znašala približno 79 odstotkov, v poslovnem letu 2024–2025 pa je bilo izplačanih 34,6 milijarde dolarjev pokojninskih prejemkov. [3]

Po izračunu CalPERS za dvajsetletno obdobje do 30. junija 2024 je od vsakega dolarja za pokojnine 55 centov izviralo iz naložbenih donosov, 34 centov iz prispevkov delodajalcev in 11 centov iz prispevkov članov. [4] Sklad nadzoruje trinajstčlanski odbor: šest članov izvolijo člani pokojninskega sistema, trije so imenovani, štirje pa v njem sodelujejo po funkciji. Odbor med drugim potrjuje splošno naložbeno strategijo. [5]
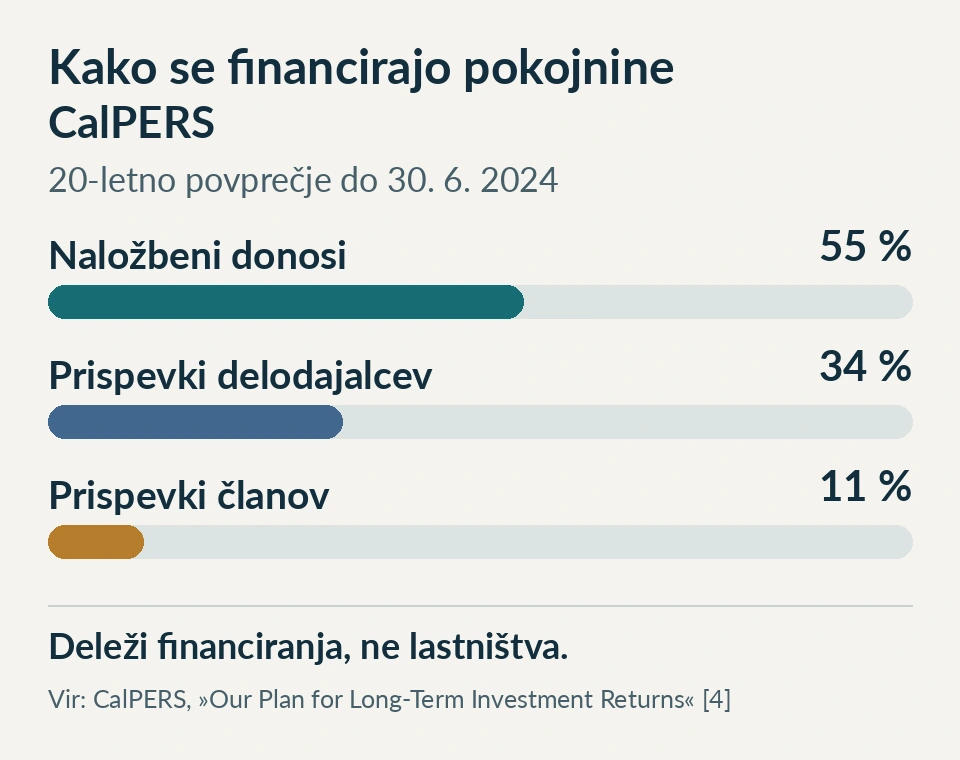
Deleži virov financiranja niso deleži lastništva sklada. Tudi vrednost portfelja ni enaka prostemu premoženju, saj mora sklad izpolnjevati obveznosti do sedanjih in prihodnjih upokojencev. Obenem njegovi upravičenci praviloma ne odločajo o vsaki posamezni naložbi. Organizacijska prednost sklada je ravno v tem, da združi sredstva in strokovno znanje ter deluje kot velik vlagatelj. S tem pa postane pomembno vprašanje, kako so nadzorovane odločitve tistih, ki ta kapital upravljajo.
ABP in APG: kdo je lastnik in kdo upravljavec?
Nizozemski ABP je primer, pri katerem je mogoče posebej jasno ločiti pokojninski sklad od družbe, ki zanj upravlja premoženje. Konec leta 2025 je ABP poročal o 533 milijardah evrov razpoložljivih sredstev in 432 milijardah evrov obveznosti. Stopnja pokritosti je znašala 123,5 odstotka, čeprav je bil letni naložbeni rezultat negativen, in sicer –1,6 odstotka. Po pojasnilu sklada so k izboljšanju pokritosti predvsem prispevale višje obrestne mere, ki so zmanjšale vrednost ocenjenih obveznosti. [6]
Sklad ABP je konec leta 2025 postal edini delničar skupine APG. Po podatkih APG je ta 30. junija 2026 za pokojninske sklade s skupno 4,6 milijona udeležencev upravljal približno 639 milijard evrov. [7][8] Teh dveh zneskov ne smemo sešteti kot neodvisnih portfeljev: ABP je med strankami APG, poleg tega se podatka nanašata na različna datuma in merili. Prav tako lastništvo družbe APG ni isto kot lastništvo premoženja vseh njenih strank.

ABP objavlja svojo politiko korporativnega upravljanja in opisuje dogovore z APG za obravnavo nasprotij interesov. APG je leta 2022 pojasnil, da je takrat pri več kot 95 odstotkih glasovalnih dejavnosti uporabljal glasovanje prek pooblaščenca. Zunanji izvajalec je glasoval v imenu strank po njihovih glasovalnih politikah. [9][10] Ta odnos razkriva več ravni odločanja: sklad določa usmeritve, upravljavec izvaja mandat, specializirani izvajalci pa lahko sodelujejo pri njegovi izvedbi. Natančne pristojnosti je treba ugotavljati za vsak mandat posebej.
AustralianSuper: zastopanje članov in delodajalcev
Avstralski sistem kapitalskega pokojninskega varčevanja je podlaga za nastanek velikih institucionalnih portfeljev. AustralianSuper je po svojih podatkih 31. decembra 2025 upravljal več kot 410 milijard avstralskih dolarjev. Sklad se opredeljuje kot ustanova, ki deluje v finančno korist svojih članov. [11]
V odboru družbe, odgovorne za upravljanje sklada v vlogi fiduciarnega skrbnika (trustee), je enako število predstavnikov članov in delodajalcev; imenovani so lahko tudi neodvisni člani. Delničarja te družbe sta zveza sindikatov Australian Council of Trade Unions (prek družbe ACTU Super Shareholding Pty Ltd) in združenje delodajalcev Australian Industry Group. Delničarja imenujeta predstavnike članov in delodajalcev. [12] Lastništvo delnic te družbe samo po sebi ne daje pravice do pokojninskega premoženja članov. Gre za različni ravni pravic in odgovornosti.
Takšna zastopanost omogoča sodelovanje organiziranega dela in delodajalcev pri upravljanju. Sama po sebi pa ne dokazuje, da ima vsak član neposreden vpliv na vse naložbene odločitve. Za oceno dejanskega nadzora so pomembni tudi način imenovanja predstavnikov, dostop do podatkov, odgovornost upravljavcev in možnosti članov, da izrazijo svoje interese. AustralianSuper med drugim objavlja ločene evidence glasovanja za domače in tuje delnice. [12] Navedeni primeri skladov niso lestvica: številke so izražene v različnih valutah, veljajo za različne datume in ne merijo nujno iste vrste premoženja.
Kdo odloča in kdo glasuje?
Vpliv pokojninskih skladov ni omejen na izbiro naložb. Če imajo v portfeljih delnice z glasovalno pravico, lahko sodelujejo pri volitvah članov upravnih organov in drugih odločitvah delničarjev. Kdo glas dejansko odda, je odvisno od pravne oblike imetništva, naložbene strukture in pooblastil. Tudi skrbnik vrednostnih papirjev, ki vodi ali hrani sredstva, ni nujno tisti, ki samostojno izbira način glasovanja.
Na skupščini ExxonMobila 29. maja 2024 je CalPERS po lastni objavi glasoval proti vsem tedanjim članom upravnega odbora, vključno z izvršnim direktorjem Darrenom Woodsom. Sklad je svoje nasprotovanje utemeljil s tožbo ExxonMobila proti skupini delničarjev, ki jo je razumel kot grožnjo njihovim pravicam. [13] Uradno poročilo ExxonMobila na obrazcu 8-K kaže, da je bilo kljub temu izvoljenih vseh dvanajst kandidatov. Woods je prejel 91,6 odstotka glasov, oddanih zanj ali proti njemu. [14]
Ta primer pokaže tako obstoj institucionalne glasovalne moči kot njeno mejo. Velik vlagatelj lahko javno nasprotuje vodstvu podjetja, vendar brez zadostne podpore drugih delničarjev ne more nujno doseči želenega izida. Podobnost glasov različnih skladov prav tako sama po sebi ne bi dokazovala dogovora med njimi. Za tak sklep bi potrebovali dodatne dokaze o usklajevanju.
Razpršeni upravičenci, koncentrirano odločanje
Združevanje pokojninskih sredstev ima gospodarske prednosti. Omogoča razpršitev naložb, strokovno upravljanje, delitev stroškov in financiranje dolgoročnih projektov. Razpršeni posamezni vlagatelji bi številne od teh možnosti težje dosegli sami. Velikost sklada zato ni sama po sebi dokaz zlorabe ali problematičnega nadzora.
Vendar ista organizacijska ureditev ustvarja tudi tveganje koncentracije odločanja. Interesi posameznih upravičencev niso nujno enaki, njihov vpogled v naložbene mandate pa je lahko omejen. Kadar se pristojnosti prenašajo na več zunanjih izvajalcev, postane težje ugotoviti, kdo je odgovoren za določeno odločitev in kako je mogoče preveriti njeno skladnost z interesi članov. Pri tem so pomembni preglednost mandatov, stroškov in glasovanj ter dejanski mehanizmi nadzora. Načela OECD za urejanje zasebnih pokojninskih sistemov iz leta 2016 med drugim poudarjajo dolžnost ravnanja v interesu upravičencev, odgovornost upravljavskih organov, tudi pri prenosu nalog na zunanje izvajalce, ter ločitev premoženja sklada od premoženja neodvisnega skrbnika. [15] Gre za mednarodna priporočila; konkretne pravne obveznosti izhajajo iz posamezne zakonodaje in pravil sklada.
Pokojninski kapital tako odpira paradoks sodobnega gospodarstva. Njegovi ekonomski upravičenci so lahko milijoni običajnih ljudi, medtem ko je odločanje o njegovem vlaganju zaupano razmeroma majhnemu številu ustanov in strokovnih organov. To ne pomeni, da te ustanove posedujejo vse premoženje, ki ga upravljajo, ali da delujejo kot enotno središče moči. Pomeni pa, da vprašanje »čigav je denar?« še ne odgovori na drugo, prav tako pomembno vprašanje: kdo ima pooblastilo, da odloča o njegovi uporabi?
V naslednjem delu bomo pogledali drugačen vir institucionalnega kapitala: državne premoženjske sklade, pri katerih je izhodišče premoženje države in ne pokojninske pravice posameznikov.
Viri in nadaljnje branje
- OECD (2025). Pension Markets in Focus 2025, poglavje 1. Vir
- OECD (2026). OECD Pensions Outlook 2026: Are We Saving Enough for Retirement?, povzetek in poglavje 1.1 (str. 8, 12). Vir
- CalPERS. 7 Things to Know About Our Financial Report (poslovno leto 2024–2025). Vir
- CalPERS. Our Plan for Long-Term Investment Returns (dvajsetletno obdobje do 30. 6. 2024). Vir
- CalPERS. Meet the People Making Big Decisions About Your Retirement Dollars. Vir
- ABP (29. 1. 2026). Quarterly report Q4 2025. Vir
- APG (31. 3. 2026). Data and digitalisation driving APG’s success in 2025. Vir
- APG. Asset Management (stanje 30. 6. 2026). Vir
- ABP. Investments. Vir
- APG (2. 11. 2022). Voting during annual general meetings: this is how it works. Vir
- AustralianSuper. Australia’s Largest Pension Fund / Who we are (stanje 31. 12. 2025). Vir
- AustralianSuper. Governance and reporting. Vir
- CalPERS (29. 5. 2024). CalPERS Votes Against ExxonMobil Directors for Anti-Shareholder Lawsuit. Vir
- Exxon Mobil Corporation (31. 5. 2024). Form 8-K, Item 5.07. Vir
- OECD (2016). Recommendation of the Council on Core Principles of Private Pension Regulation, OECD/LEGAL/0429, načelo 3, smernice 3.2–3.5, 3.7, 3.10 in 3.13. Vir