Komu so države dolžne denar?
Kdo financira javni dolg, kako so razdeljene državne obveznice in kaj iz podatkov o upnikih lahko sklepamo.
Umetniška alegorija dolžniškega financiranja javne infrastrukture, ne dokumentarni posnetek.
Ko se govori o državnem dolgu, je v ospredju skoraj vedno njegova velikost. Manj pogosto se vprašamo, kdo je na drugi strani te obveznosti. Vsak dolg je namreč za dolžnika obveznost, za upnika pa finančno premoženje. Če se država zadolži za gradnjo železnice, izplačevanje pokojnin ali refinanciranje starega dolga, nekdo pridobi pravico do vračila izposojenega denarja. Toda ta nekdo ni nujno banka, tuja vlada ali premožna rodbina. Lahko je tudi pokojninski sklad, centralna banka ali državljan, ki je kupil državno obveznico. Raziskovanje državnega dolga zato zahteva pogled na obe strani bilance in na razmerja moči med njima.
Kako nastane državni dolg?
Država lahko pridobi sredstva z izdajo dolžniških vrednostnih papirjev ali s posojili. Z nakupom obveznice pri izdaji vlagatelj državi zagotovi sredstva, v zameno pa pridobi terjatev pod določenimi pogoji. Običajna obveznica ima nominalno vrednost, zapadlost in obrestno mero oziroma kupon. Nekateri instrumenti ne izplačujejo rednih obresti, temveč je donos povezan z razliko med nakupno ceno in izplačilom ob zapadlosti. Ameriška zakladnica na primer tržne državne vrednostne papirje prodaja na dražbah, vlagatelji pa jih lahko kupijo tudi na sekundarnem trgu. [1]
Plakat za drugi Liberty Loan, 1917
Predstavljajmo si poenostavljen primer petletne obveznice z nominalno vrednostjo 1.000 evrov, izdane po nominalni vrednosti, s fiksnim letnim kuponom 3 %. Izdajatelj prejme 1.000 evrov, imetnik pa ob predpostavki rednega izpolnjevanja obveznosti vsako leto 30 evrov in ob zapadlosti še glavnico. Če jo po prvem letu proda drugemu vlagatelju, se pravica do prihodnjih izplačil prenese na novega imetnika. Cena je lahko višja ali nižja od nominalne vrednosti, država pa pri običajni prodaji med vlagateljema ne prejme nove kupnine. Kupon in donos za novega kupca zato nista nujno enaka.
Državi ni treba vsake zapadle obveznice poravnati iz tekočih davčnih prihodkov. Lahko izda nove obveznice in s pridobljenimi sredstvi odplača stare. Temu pravimo refinanciranje. Če se pri novih izdajah zahtevani donosi zvišajo, se lahko stroški financiranja postopoma povečujejo, čeprav pogoji že izdanih obveznic s fiksnim kuponom ostanejo nespremenjeni. Zato nista pomembna le skupni znesek dolga in njegova obrestna mera, ampak tudi razpored zapadlosti, valuta in dostop do novih sredstev.
Kaj se skriva za skupnim zneskom dolga?
Primanjkljaj javnih financ je presežek izdatkov nad prihodki v določenem obdobju, dolg pa stanje obveznosti na določen datum. Povezana sta, vendar sprememba dolga ni nujno enaka primanjkljaju: država se lahko zadolži tudi za povečanje denarnih rezerv ali nakup finančnega premoženja. Bruto dolg ne odšteva finančnega premoženja države, medtem ko neto kazalniki upoštevajo določene vrste sredstev. Pri primerjavi držav moramo vedeti, katere institucije in kateri instrumenti so zajeti. [2][3]
Evropski maastrichtski dolg je bruto konsolidirani dolg sektorja država po nominalni vrednosti. Zajema gotovino in vloge, dolžniške vrednostne papirje ter posojila. Konsolidacija izloči obveznosti, ki jih imajo vključene državne enote druga do druge. To ni isto kot dolg državnega proračuna, saj širši sektor država vključuje tudi lokalno raven in sklade socialne varnosti. Centralne banke praviloma niso del tega statističnega sektorja. [2][4][3]
Druga ločnica je med domačimi in tujimi upniki. Statistika zunanjega dolga uporablja rezidenčnost upnika, ne njegovega državljanstva. Državna obveznica v domači valuti je zato lahko zunanji dolg, če jo ima nerezident. Nasprotno lahko domači vlagatelj drži obveznico svoje države, izdano v tuji valuti. Tudi statistike o rezidenčnosti ne razkrivajo samodejno vseh posameznikov, ki imajo prek skladov ali drugih posrednikov gospodarsko korist od naložbe. [5]
Združene države Amerike in njihovi upniki
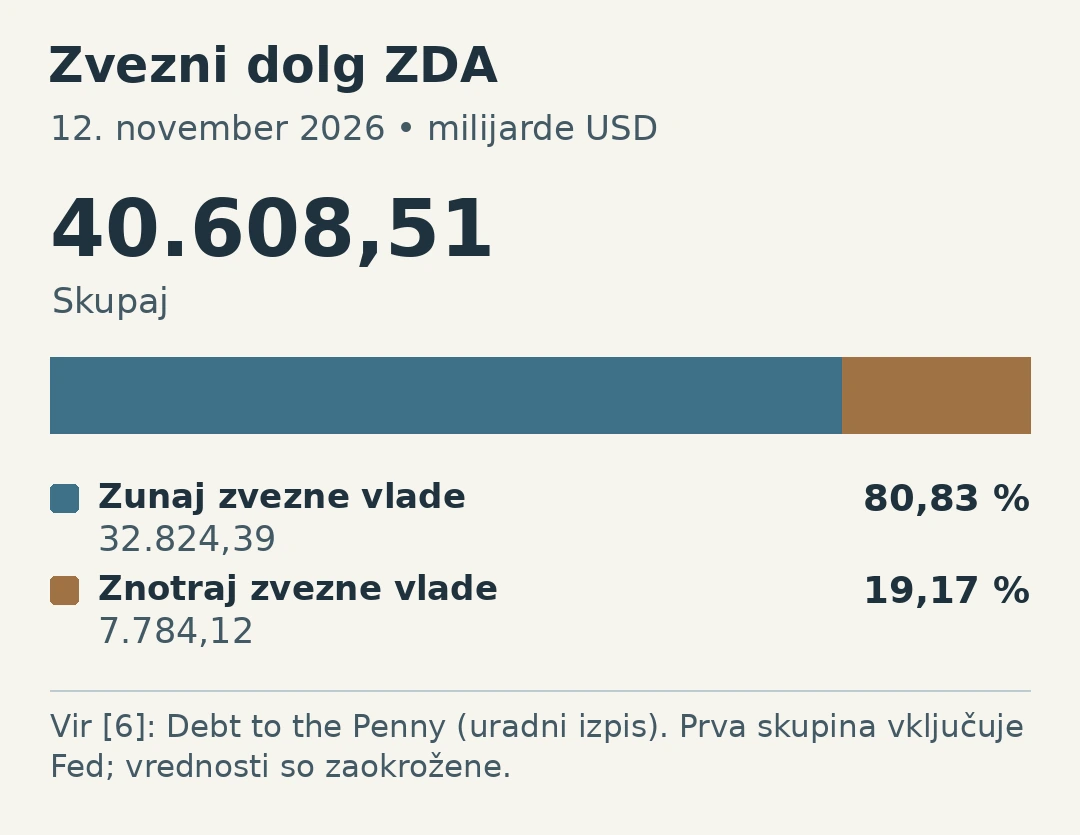
Ameriška zakladnica v podatkovni zbirki Debt to the Penny ločuje zvezni dolg do imetnikov zunaj zvezne vlade (Debt Held by the Public) in imetja znotraj zvezne vlade (Intragovernmental Holdings). Po uradnem podatkovnem izpisu je na dan 12. novembra 2026 celotni zvezni dolg znašal 40.608,51 milijarde ameriških dolarjev. Od tega je 32.824,39 milijarde ali približno 80,83 % pripadalo prvi kategoriji, preostalih 7.784,12 milijarde ali približno 19,17 % pa drugi. Vrednosti so zaokrožene. [6]
Dolg znotraj zvezne vlade nastaja med drugim zaradi imetij državnih skladov. Za posamezni sklad predstavlja terjatev, za zakladnico obveznost. Čeprav gre za notranje javno razmerje, iz tega ne sledi, da lahko država zanemari obveznosti do upravičencev teh skladov. Pomembno je tudi, da ameriška kategorija Debt Held by the Public vključuje Federal Reserve. Imetniki zunaj zvezne vlade torej niso nujno zasebni ali tuji upniki. Zakladnica pri tej kategoriji izrecno izloča vrednostne papirje Federal Financing Bank (FFB), ki so v zbirki Debt to the Penny vključeni med notranja imetja. [6]
Podrobnejšo sliko ponujajo finančni računi Federal Reserve (Z.1). V naslednji tabeli je uporabljen presečni podatek iz arhivirane izdaje 11. septembra 2026, za konec drugega četrtletja 2026. Tabela F3.2.s zajema tržne državne vrednostne papirje po odštetju premij in diskontov, po sektorski razvrstitvi Fed. Posebej vključuje tudi dolgoročne tržne vrednostne papirje FFB, izdane pokojninskemu skladu Civil Service Retirement Fund. Njen obseg zato ni enak celotnemu zveznemu dolgu. [7]
| Izbrani sektor imetnikov | Stanje v milijardah USD |
|---|---|
| Tujina | 9.269,2 |
| Centralna banka | 4.082,7 |
| Skladi denarnega trga | 3.281,6 |
| Sektor gospodinjstev | 2.831,1 |
| Depozitne institucije z ameriškim dovoljenjem | 1.799,1 |
| Vzajemni skladi | 1.741,2 |
| Zvezne države in lokalne oblasti | 1.647,6 |
| Borzno trgovani skladi (ETF) | 807,6 |
| Zasebni pokojninski skladi | 590,2 |
Vir: Federal Reserve, Z.1, 11. september 2026, tabela F3.2.s, str. 131, izbrane vrstice. [7]
V isti tabeli znašajo skupne obveznosti 30.878,3 milijarde dolarjev, skupna izkazana imetja pa 29.013,6 milijarde. Razlika 1.864,7 milijarde je po opombi tabele nakopičena razlika v vrednotenju med izdanimi vrednostnimi papirji in njihovimi imetji. Ni dodatna kategorija upnikov. Ne moremo je prišteti k premoženju kakšne banke ali posameznika niti iz teh podatkov izračunavati deležev v novembrskem celotnem zveznem dolgu. [7]
Finančni računi ZDA, Z.1 – september 2026
Prisotnost centralne banke med upniki ima poseben pomen. Zakladnica plačuje obresti tudi na obveznice v njenem portfelju, toda prejete obresti niso enake čistemu dobičku centralne banke. Ima svoje odhodke in pravila o razporejanju rezultata, kakor je bilo prikazano v članku o Federal Reserve. Nakup obveznice s strani centralne banke torej sam po sebi ne izbriše državne obveznosti, prav tako vsi plačani zneski niso avtomatično dobiček zasebnih bank.
Tuji vlagatelji, skrbniki in dejanski upravičenci
Ko se v javnosti pojavi lestvica držav, ki imajo največ ameriških obveznic, jo je mogoče razumeti kot seznam tujih vlad, ki posojajo denar ZDA. Podatki ameriškega sistema Treasury International Capital (TIC) pa vključujejo zasebne in uradne tuje imetnike. Ameriška zakladnica v objavi za avgust 2026 opozarja še na omejitev: geografska razvrstitev temelji predvsem na podatkih skrbniških institucij, zato premoženje, hranjeno v tretji državi ali upravljano prek tujega portfeljskega upravljavca, ni nujno pripisano državi končnega lastnika. [8]
V uradno indeksirani tabeli TIC za konec avgusta 2026 so med največjimi geografskimi kategorijami Japonska (1.068,3 milijarde USD), Združeno kraljestvo (1.009,5 milijarde), celinska Kitajska (590,7 milijarde) in Belgija (490,5 milijarde). To so izbrane kategorije imetij, ne zneski, ki jih neposredno obvladujejo njihove vlade. Celotna datirana tabela ni bila neposredno preverjena, zato teh vrednosti ne uporabljamo za izračun skupnih deležev. [9]
Razlika je pomembna pri finančnih središčih, ki opravljajo skrbništvo za mednarodne vlagatelje. Če pokojninski sklad iz ene države naložbo kupi prek upravljavca v drugi, vrednostni papir pa je na skrbniškem računu v tretji državi, iz same oznake države v agregirani tabeli ni mogoče sklepati, kdo ima gospodarsko korist od naložbe. Tudi ameriški sistem vodenja vrednostnih papirjev omogoča neposredno imetje ali večstopenjsko posredno imetje prek finančnih institucij. [1][8]
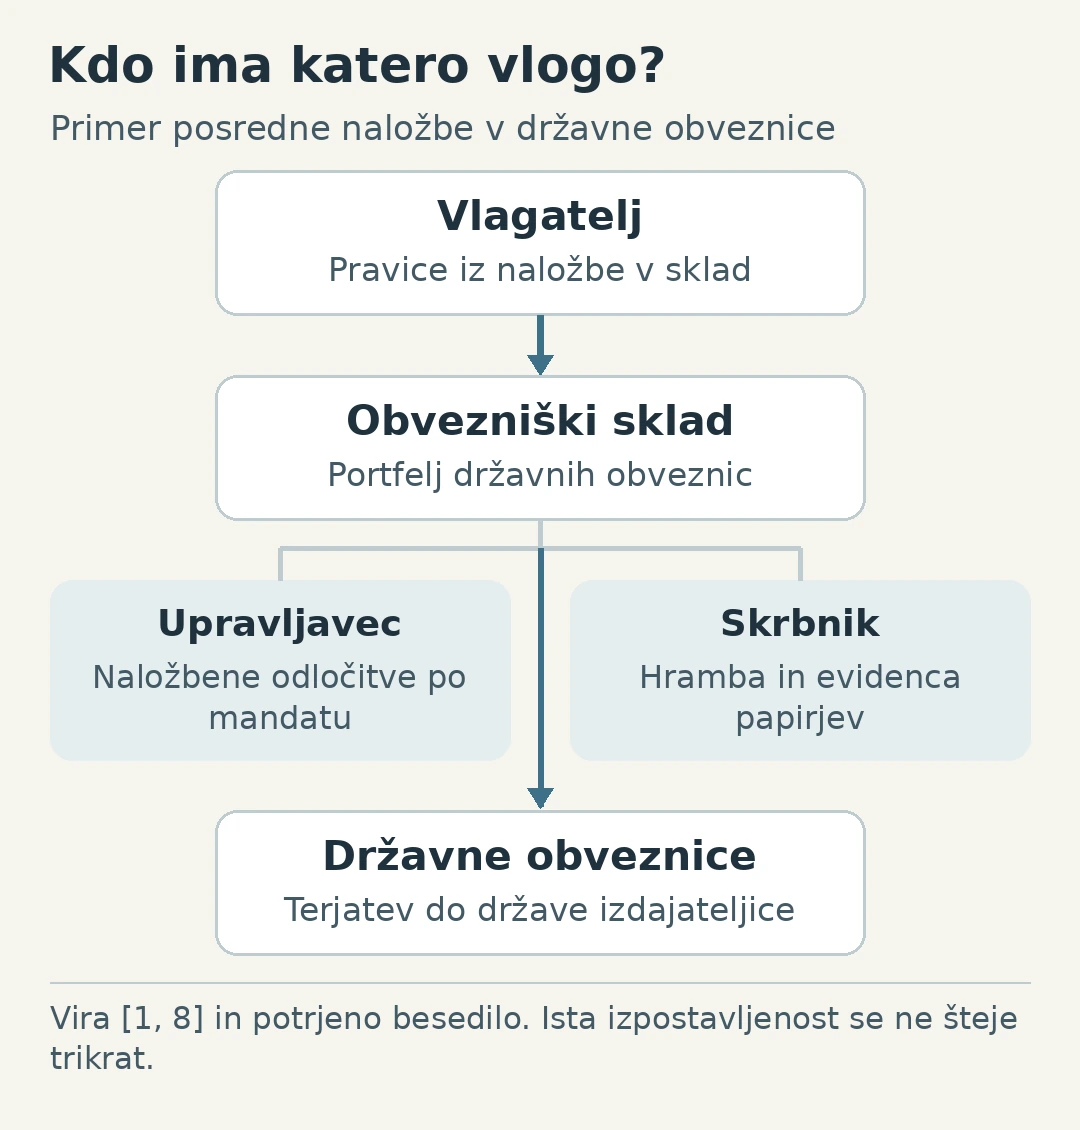
Upravljavec investicijskega sklada sprejema naložbene odločitve v okviru mandata in lahko s tem pridobi velik vpliv na tokove kapitala. Vendar premoženje, ki ga upravlja za stranke, ni avtomatično njegovo lastno premoženje. Vlagatelj v obvezniški sklad praviloma ni neposredni individualni imetnik vsake obveznice v portfelju; ima pravice iz naložbe v sklad. Če bi sešteli celotni portfelj sklada, sredstva upravljavca v upravljanju in vrednost deležev vlagateljev v delu, izpostavljenem istim obveznicam, kot tri ločene terjatve do države, bi isto gospodarsko izpostavljenost šteli večkrat. Prav ta razlika med lastništvom, skrbništvom in upravljanjem je ena od osrednjih tem te serije.
Javni podatki TIC omogočajo pomemben vpogled v mednarodno financiranje, ne pa popolne rekonstrukcije vseh končnih lastniških verig. Ocena vpliva posamezne države ali finančne ustanove zato zahteva več kot le velikost zneska na lestvici. Upoštevati je treba naravo imetnika, koncentracijo portfelja, možnost prodaje in odvisnost izdajatelja od prihodnjega financiranja.
Evropa in zadolženost Slovenije
Eurostat spremlja sestavo državnega dolga, med drugim glede na institucionalne sektorje in rezidenčnost imetnikov. Razmerje med domačim in tujim financiranjem se med evropskimi državami razlikuje, zato ni mogoče govoriti o enotni strukturi upnikov Evrope. Tudi v območju evra državne obveznice posameznih članic ostajajo obveznosti njihovih izdajateljev; skupna valuta sama po sebi teh dolgov ne združi v en sam dolg. [2][4]
Po oktobrski reviziji Statističnega urada Republike Slovenije (SURS) je bruto konsolidirani dolg sektorja država konec leta 2025 znašal 46.332 milijonov evrov oziroma 65,1 % BDP. Po objavi z dne 30. septembra 2026 je ob koncu drugega četrtletja 2026 dosegel 47.707 milijonov evrov oziroma 64,7 % BDP. Absolutni dolg je tako narasel, njegovo razmerje do BDP pa se je zmanjšalo. To ponazarja, zakaj je treba oba kazalnika obravnavati skupaj. SURS za leto 2025 navaja tudi 899 milijonov evrov izdatkov za obresti sektorja država; leta 2022 so ti znašali 641 milijonov evrov. To so izdatki celotnega sektorja in ne neposredni seznam prejemnikov obresti. [10][11] Vir: SURS.
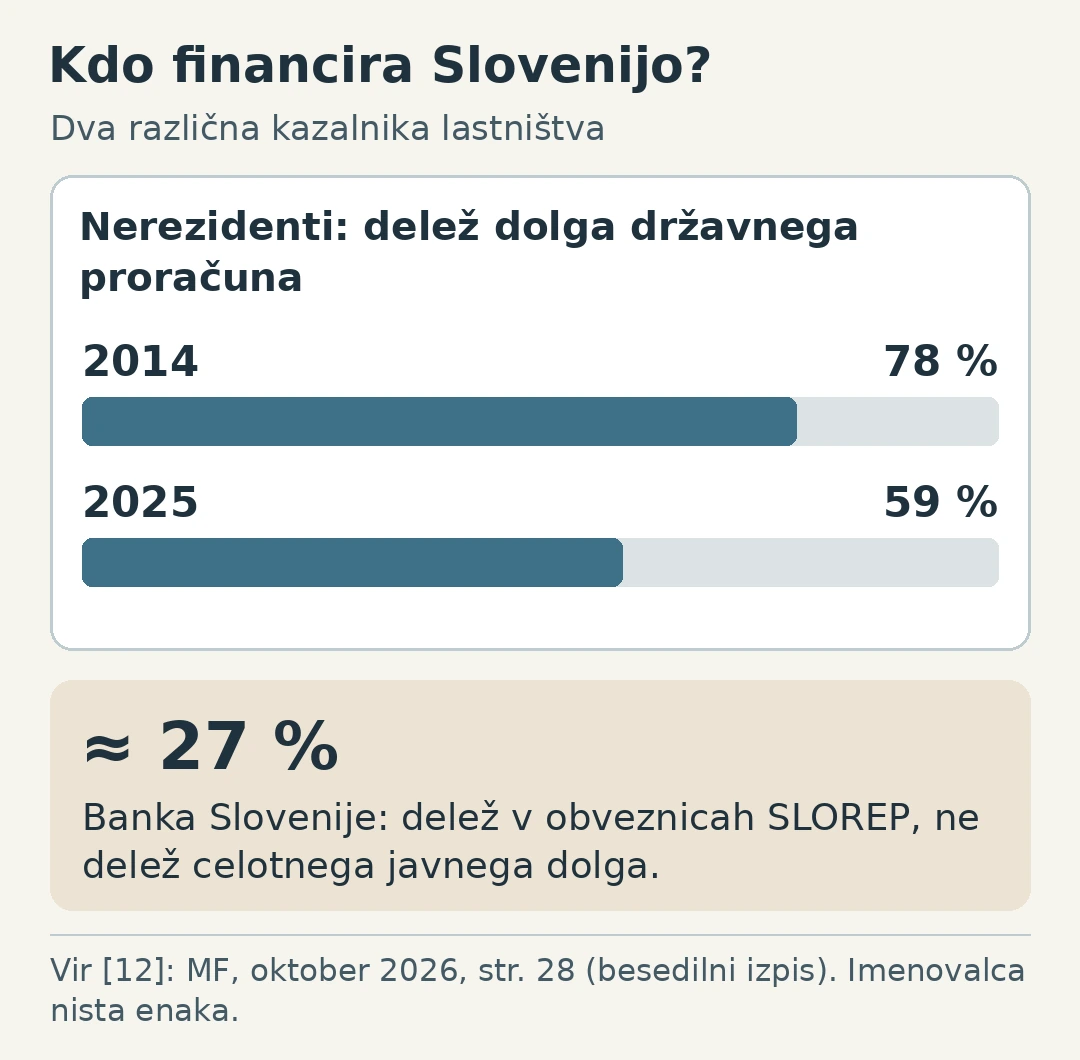
Komu je Slovenija dolžna ta denar? Ministrstvo za finance v predstavitvi za vlagatelje iz oktobra 2026 (podatki na dan 30. septembra) navaja drugače opredeljen kazalnik: delež nerezidentov med imetniki dolga državnega proračuna se je s 78 % leta 2014 zmanjšal na 59 % leta 2025. V izračunu upošteva tudi dogajanje na sekundarnem trgu. Ministrstvo izpostavlja še Banko Slovenije, ki je ob programih nakupov vrednostnih papirjev postala pomembna posamična imetnica obveznic Republike Slovenije z oznako SLOREP, z okoli 27-odstotnim deležem v teh obveznicah. [12]
Zadnji odstotek se nanaša na obveznice SLOREP, ne na celotni konsolidirani državni dolg; tudi imenovalec ni nujno enak tistemu pri deležu nerezidentov v dolgu državnega proračuna. Zato odstotkov ne smemo združiti v enotno lastniško razčlenitev. Za podrobno sliko posameznih sektorjev bi morali uporabiti podatke z enakim obsegom, datumom in metodologijo.
Položaj Banke Slovenije kot imetnice obveznic je treba razlikovati od neposrednega financiranja državnega proračuna. Člen 123 Pogodbe o delovanju Evropske unije prepoveduje ECB in nacionalnim centralnim bankam kreditiranje določenih javnih subjektov ter neposredno nakupovanje njihovih dolžniških instrumentov. Drugi odstavek člena določa ozko izjemo za kreditne institucije v javni lasti pri zagotavljanju rezerv. Nakupi na sekundarnem trgu so drugačen mehanizem, vendar morajo biti izvedeni z ustreznimi varovalkami. Sodišče EU je v zadevi Weiss (C-493/17, 11. december 2018, točke 102–108) pojasnilo, da nakupi ne smejo imeti učinka, enakovrednega neposrednemu nakupu, ali izničiti spodbude za zdravo proračunsko politiko. Presoja je odvisna od lastnosti programa in gospodarskih okoliščin. [13][14]
Svetovna banka, IMF in drugi mednarodni upniki
Poleg tržnih obveznic so za številne države, zlasti tiste z omejenim dostopom do kapitalskih trgov, pomembna posojila drugih držav in mednarodnih institucij. Svetovna banka v poročilu International Debt Report 2026 prikazuje zunanji dolg 119 držav z nizkim in srednjim dohodkom. Po podatkovnem prikazu za konec leta 2025 je njihov skupni zunanji dolg dosegel približno 9.445 milijard dolarjev. Od tega poročilo 4.274 milijard uvršča v javni in javno zajamčeni segment, ki v tem prikazu vključuje kredit IMF in alokacije posebnih pravic črpanja (SDR). Preostanka ni mogoče avtomatično obravnavati kot državni dolg, saj vključuje tudi zasebni nezajamčeni in kratkoročni dolg. [15]
| Vrsta upnika javnega in javno zajamčenega segmenta | Milijarde USD, konec 2025 |
|---|---|
| Zasebni upniki | 2.281 |
| Večstranski upniki | 1.494 |
| Dvostranski upniki | 500 |
| Skupaj po poročilu | 4.274 |
Vir: Svetovna banka, International Debt Report 2026, agregatni pregled 119 držav, slika 2. Seštevek zaokroženih sestavnih delov je za eno milijardo višji od objavljenega skupnega zneska. [15]
Dvostranski upnik je lahko druga država ali njena javna finančna ustanova, večstranski pa mednarodna institucija. Zasebni upniki vključujejo različne udeležence finančnih trgov. Različne vrste dolga imajo lahko zelo različne obresti, ročnosti, pogoje in možnosti prestrukturiranja. Tudi tu zneski predstavljajo posebej opredeljeni del zunanjih obveznosti izbrane skupine držav, ne svetovne lastniške lestvice državnega dolga.
Kako lahko upniki vplivajo na odločitve držav?
Najneposrednejši vzvod tržnih upnikov je pripravljenost za financiranje po določeni ceni. Če vlagatelji zahtevajo višji donos ali ne želijo kupiti novih obveznic, se lahko vlada znajde pred izbiro med dražjim refinanciranjem, spremembo izdatkov, povečanjem prihodkov ali iskanjem drugih virov. Velik imetnik lahko vpliva na razmere na trgu, če prodaja obveznice, vendar sama prodaja praviloma ne spremeni pravic in obveznosti že izdanega instrumenta. Natančen vpliv je odvisen od globine trga, zapadlosti, valutne ureditve in ravnanja drugih vlagateljev.
Mednarodna posojila lahko prinašajo neposrednejše pogodbene pogoje. Mednarodni denarni sklad (IMF) članicam zagotavlja finančno pomoč pri makroekonomskih težavah. Večina njegovega financiranja se izplačuje po obrokih, povezanih z dogovorjenimi ukrepi. Pogoji in spremljanje vključujejo predhodne ukrepe, kvantitativna izvedbena merila, indikativne cilje in strukturna merila. Izvršilni odbor ocenjuje napredek pri programskih pregledih in lahko pri neizpolnjenem kvantitativnem izvedbenem merilu dovoli izjemo. Neizpolnjena indikativna ali strukturna merila pa se presojajo v okviru celotnega programa. Oblika in zahtevnost pogojev sta odvisni od instrumenta in konkretnega programa. [16][17]

Zagovorniki takšne pogojenosti poudarjajo namen stabilizacije gospodarstva, zmožnost vračila sredstev in ponovno vzpostavitev dostopa do financiranja. Kritična presoja pa mora obravnavati, kdo oblikuje pogoje, kako se porazdelijo bremena prilagajanja in kolikšno pogajalsko moč ima vlada, ki nujno potrebuje sredstva. Splošna pravila IMF še ne dokazujejo, da je posamezen program povzročil konkretne socialne ali gospodarske posledice. Za takšno presojo potrebujemo konkretne pogodbe, nacionalne odločitve in podatke o dejanskih učinkih.
Moč upnikov se torej lahko bistveno poveča v obdobjih finančnega pritiska. Vendar obveznica svojemu imetniku sama po sebi ne podeljuje glasovalne pravice o državnem proračunu, pravice do državnega ozemlja ali lastništva državnih institucij. Morebitne posebne pogodbene pravice, zavarovanja in posledice neplačila je treba presojati ločeno. Ravno v razliki med formalno pravico in dejansko pogajalsko močjo se skriva bistvo raziskovanja finančne odvisnosti.
Državni dolg, finančna odvisnost in suverenost
Na vprašanje, komu so države dolžne denar, ni enega odgovora. Terjatve so razporejene med javne sklade, centralne banke, poslovne banke, zasebne in javne vlagatelje, pokojninske sklade, druge države in mednarodne institucije. Agregirane statistike razkrivajo velik del institucionalne strukture, vendar ne imen vseh končnih upravičencev. To ne potrjuje hipoteze o enem lastniku vseh državnih dolgov, prav tako samo po sebi ne izključuje koncentracije upravljavskega ali pogajalskega vpliva na posameznih trgih.
Za javno odgovornost so zato pomembni pregledni pogoji zadolževanja, dostopni podatki o imetnikih, valutni in časovni strukturi dolga, pogodbenih zavarovanjih in pogojih mednarodnih posojil. Vprašati se moramo, kdo sprejema odločitve o zadolževanju, kdo prejema prihodke od obresti in kdo na koncu nosi tveganje, kadar financiranja ni več mogoče obnoviti pod sprejemljivimi pogoji. Dolg ni lastništvo države, lahko pa omeji prostor, v katerem država uresničuje svoje politične in gospodarske odločitve.
Naslednji članek bo zato obravnaval finančne krize: kdo nosi izgube in kdo sprejema odločitve, ko običajni mehanizmi financiranja odpovedo.
Viri in nadaljnje branje
- U.S. Department of the Treasury, TreasuryDirect. FAQs About Treasury Marketable Securities. Razdelka Buying and Selling ter način vodenja vrednostnih papirjev. Vir
- Eurostat. Structure of government debt (gov_10dd_sgd): reference metadata. Metodologija ESA 2010. Vir
- Eurostat. Government deficit and debt (gov_10dd): reference metadata. Posodobljeno 21. oktobra 2026, razdelek 3.1. Vir
- Eurostat. Structure of government debt. Podatkovni izvleček, junij 2026; uporabljena splošna razlaga strukture, ne številke iz datumsko neusklajenega podnapisa. Vir
- European Central Bank, ECB Data Portal. What is external debt? Metodološka razlaga rezidenčnosti in zunanjega dolga. Vir
- U.S. Department of the Treasury, Fiscal Data. Debt to the Penny. Podatkovna vrstica 12. november 2026 in slovar podatkov; uradni indeksirani izpis. Vir
- Board of Governors of the Federal Reserve System. Financial Accounts of the United States – Z.1, 11. september 2026, drugo četrtletje 2026, str. 131, tabela F3.2.s, opombe 1–4. Arhivirana datirana izdaja. Vir
- U.S. Department of the Treasury. Treasury International Capital Data for August 2026. 16. oktober 2026, razdelek About TIC Data; uradni indeksirani izpis. Vir
- U.S. Department of the Treasury, TIC. Table 5: Major Foreign Holders of Treasury Securities. Avgust 2026, izbrane vrstice uradnega indeksiranega izpisa; dinamična tabela, celotna izdaja ni neposredno preverjena. Vir
- Statistični urad Republike Slovenije. Temeljni agregati sektorja država (oktobrsko EDP poročanje), 2022–2025. Oktober 2026, tabela temeljnih agregatov; uradni indeksirani izpis. Vir: SURS. Vir
- Statistični urad Republike Slovenije. Temeljni agregati sektorja država, 2. četrtletje 2026. 30. september 2026, četrtletna tabela; uradni indeksirani izpis. Vir: SURS. Vir
- Republika Slovenija, Ministrstvo za finance. Republic of Slovenia – Investor Presentation, October 2026. Str. 28, Debt Composition by Residence of Investors; besedilni izpis. Vir
- Evropska unija. Consolidated version of the Treaty on the Functioning of the European Union, Article 123. 26. oktober 2012. Vir
- Sodišče Evropske unije. Judgment of the Court (Grand Chamber), Weiss and Others, C-493/17, 11. december 2018, ECLI:EU:C:2018:1000, točke 102–108. Vir
- World Bank. International Debt Report 2026 – Aggregate and Country Profiles. November 2026, agregat All Low- and Middle-Income Countries, slika 2; podatki iz uradnega indeksiranega izpisa, neposredni vizualni pregled ni uspel. Vir
- International Monetary Fund. IMF Lending. Posodobljeno aprila 2025. Vir
- International Monetary Fund. IMF Conditionality. Razdelek How conditionality is assessed and structured; uradni indeksirani izpis. Vir