Finančne krize: kdo nosi izgube in kdo sprejema odločitve?
Raziskava bančnih kriz, reševanja bank, javnih stroškov in pristojnosti odločevalcev v finančnih izrednih razmerah.
Umetniška ilustracija porazdelitve finančnih bremen med krizo, ne prikaz konkretnega dogodka.
Ko banka posluje uspešno, lahko njeni lastniki prejmejo dividende, zaposleni plače in nagrade, upniki dogovorjena plačila, država pa davke. Ko začne izgubljati kapital in ji grozi propad, pa lahko njene težave presežejo meje posameznega podjetja. Ogroženi so prihranki, plačilni promet, financiranje gospodarstva in druge finančne ustanove. Tedaj postane pomembno vprašanje, kdo sme odločiti, katere obveznosti bodo zaščitene, katere izbrisane in koliko tveganja bo prevzela javnost. Finančne krize tako razkrivajo mehanizem gospodarske moči, ki ga iz samega seznama največjih delničarjev bank ne moremo razbrati.
Ko bančna bilanca postane sistemsko tveganje
Banka ima na eni strani bilance sredstva, kot so posojila in vrednostni papirji, na drugi pa obveznosti do vlagateljev in drugih upnikov ter lastniški kapital. Če posojilojemalci ne vračajo dolgov ali se zniža vrednost drugih sredstev, lahko banka utrpi izgube. Kapital je prva zaščita pred temi izgubami. Težava je tudi v tem, da banke del dolgoročnih naložb financirajo z obveznostmi, ki lahko zapadejo prej. Če veliko komitentov hkrati zahteva svoj denar, banka morda ne more pravočasno unovčiti dovolj sredstev brez občutne izgube.
Likvidnost in solventnost zato nista isto. Prva opisuje zmožnost pravočasnega izpolnjevanja zapadlih obveznosti, druga pa v poenostavljenem bilančnem smislu zmožnost pokritja obveznosti z vrednostjo sredstev. Predstavljajmo si banko s sredstvi v vrednosti 100, obveznostmi v višini 90 in kapitalom 10. Če se vrednost sredstev ne spremeni, vendar banki za izplačilo vlog zmanjka 20 enot likvidnih sredstev, ji lahko ustrezno zavarovano likvidnostno posojilo omogoči izplačila. S tem se izguba ne izbriše in lastniški kapital se ne poveča.
Če se vrednost sredstev iste banke pred posegom zniža s 100 na 85, obveznosti pa ostanejo 90, je kapital negativen in znaša −5. Nov kapitalski vložek v višini 5 ali odpis obveznosti v enaki višini bi ob nespremenjenih drugih postavkah kapital ponovno pripeljal do ničle. Za izpolnjevanje veljavnih kapitalskih zahtev bi bil praviloma potreben še dodaten kapital. To je izmišljeni računski primer, ne opis konkretne banke ali napoved upravičenosti do pomoči.
Sistemsko tveganje nastane, ko izgube in negotovost v eni ustanovi ogrozijo širše delovanje finančnega sistema. Pri presoji potrebnih ukrepov zato ni pomembno samo premoženje delničarjev, temveč tudi možnost prenosa krize na druge banke, podjetja in gospodinjstva. Toda nevarnost širše krize sama po sebi še ne pove, kateri način posredovanja je najprimernejši in kako pravično razdeliti izgube.
Kako se rešuje banke?
Centralna banka lahko zagotovi likvidnostno posojilo, država lahko da poroštvo ali vloži kapital, pristojni organ pa lahko odredi prestrukturiranje oziroma reševanje banke. Evropska centralna banka pojasnjuje, da je izredna likvidnostna pomoč (ELA) namenjena solventnim finančnim ustanovam z začasnimi likvidnostnimi težavami, zunaj rednih operacij denarne politike Evrosistema. Pomoč zagotavljajo nacionalne centralne banke, Svet ECB pa ima pristojnosti glede presoje njene skladnosti s cilji in nalogami Evropskega sistema centralnih bank. [1]
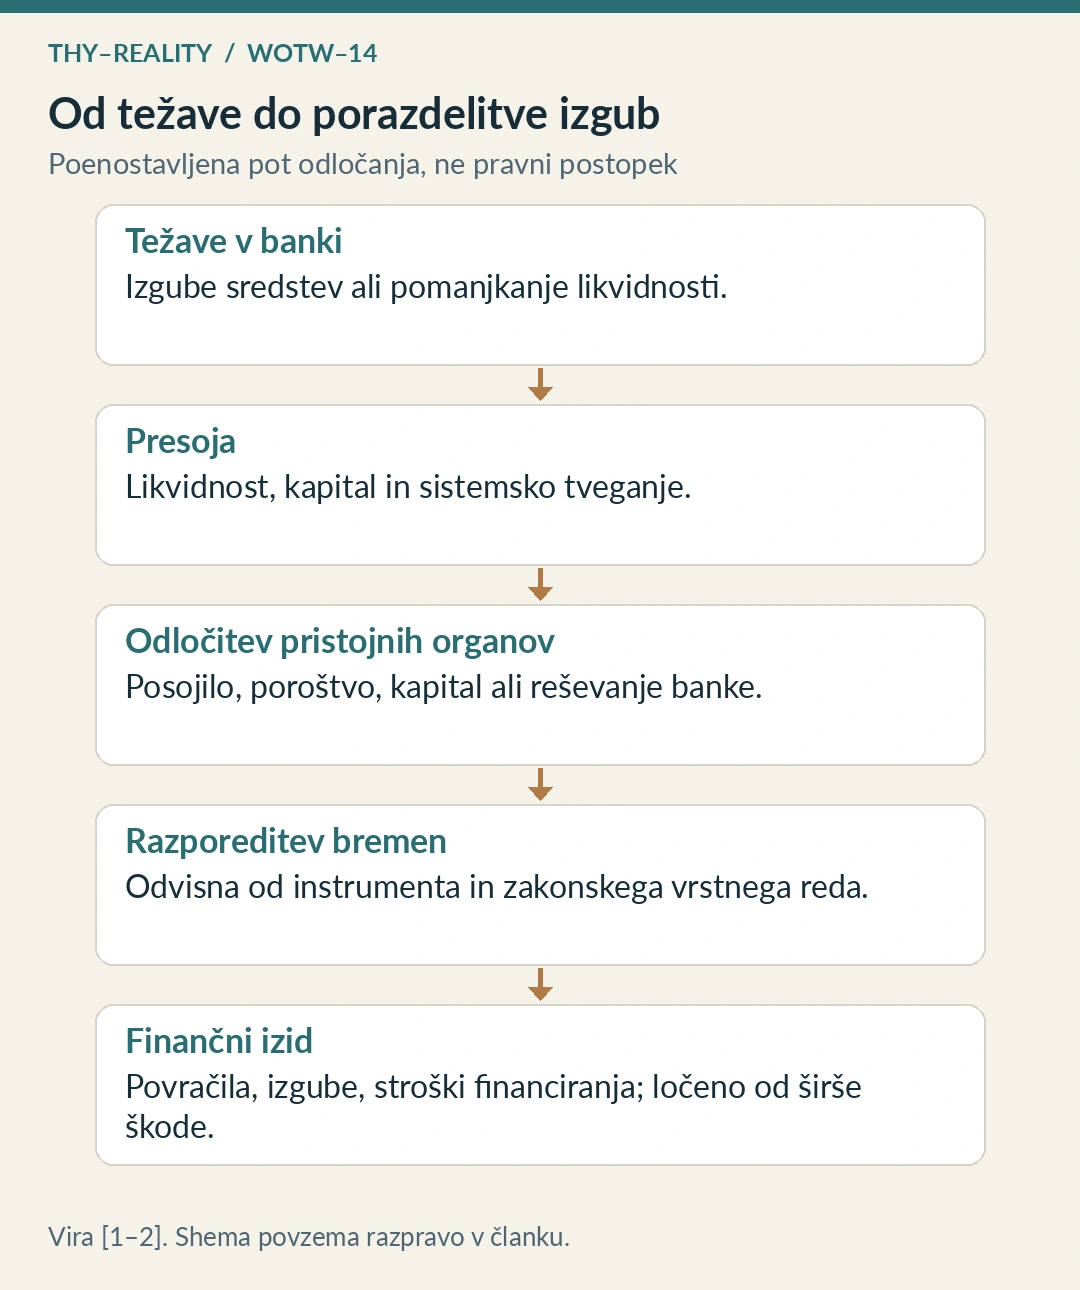
Pri posojilu posojilodajalec pridobi terjatev in prevzame tveganje neplačila. Poroštvo pomeni pogojno obveznost poroka, ki se lahko spremeni v izdatek, kadar je unovčeno. Z dokapitalizacijo lahko država pridobi lastniški delež; njegovo poznejšo prodajo in prejete dividende je treba upoštevati pri oceni finančnega izida. Nasprotno od tega instrument za reševanje s sredstvi upnikov (bail-in) omogoča, da se pod zakonskimi pogoji določene obveznosti banke odpišejo ali pretvorijo v kapital. Namen je porazdeliti izgube na vlagatelje, ki so prevzeli ustrezna tveganja, in omogočiti nadaljevanje kritičnih funkcij banke. [2]
Pogovorni izraz reševanje bank tako združuje bistveno različne posege. Odobrena zgornja meja pomoči ni enaka dejansko izplačanemu denarju, izplačilo ni enako neto izgubi, neto javnofinančni strošek pa ni enak celotni gospodarski škodi krize. Če država poseg financira z zadolževanjem, ima lahko tudi stroške financiranja. Pri primerjavah je treba preveriti obdobje, računovodsko metodo in obseg zajetih programov.
Združene države Amerike leta 2008: TARP in Federal Reserve
Ameriški kongres je leta 2008 s sprejetjem zakona Emergency Economic Stabilization Act vzpostavil program Troubled Asset Relief Program (TARP). Njegov prvotni odobreni obseg je znašal 700 milijard dolarjev. Program je upravljalo ameriško ministrstvo za finance; poleg ukrepov v finančnem sektorju je zajemal tudi pomoč avtomobilski industriji in stanovanjske ukrepe. Zadnja preostala naložba po navedbah CBO je bila odplačana septembra 2023. [3]
Kronologija stečaja Lehman Brothers (gradivo FCIC)
Ministrstvo za finance je za obdobje od začetka programa do 30. septembra 2023 objavilo naslednji obračun na denarni osnovi. [4]
| Postavka programa TARP | Milijoni USD |
|---|---|
| Dejanska izplačila | 443.532 |
| Vračila naložb | 376.676 |
| Prihodki od naložb | 48.827 |
| Stroški obresti | 13.083 |
| Objavljeni neto strošek | 31.111 |
Vir: U.S. Treasury, tabela 1. Vračila in prihodki zmanjšujejo neto strošek, stroški obresti ga povečujejo. Seštevek zaokroženih postavk se od objavljenega rezultata razlikuje za milijon dolarjev; vir opozarja na zaokroževanje. Tabela ne vključuje prihodkov od dodatnih delnic AIG, ki jih je ministrstvo držalo zunaj TARP. [4]
Posamezne sheme so se končale različno. Program nakupa kapitala bank (Capital Purchase Program) je po obračunu ministrstva ustvaril okoli 16,3 milijarde dolarjev neto prihodka. Celotni program TARP je kljub temu izkazal neto strošek. Neodvisni proračunski urad kongresa (CBO) je v končnem poročilu z dne 19. aprila 2024 ocenil subvencijski strošek na približno 31 milijard dolarjev. Gre za ločeno metodološko oceno, ne za novo izgubo, ki bi jo prišteli izračunu ministrstva. [3][4]
Ob vzporednem delovanju zakladnice je izredna posojila odobraval tudi Federal Reserve. Pri zavarovalniški skupini AIG je septembra 2008 prvotna kreditna linija newyorške rezervne banke znašala do 85 milijard dolarjev. V povezavi z vzpostavitvijo te kreditne linije je bil v korist ameriškega ministrstva za finance vzpostavljen namenski trust (AIG Credit Facility Trust), ki je pridobil 79,9-odstotni lastniški delež v AIG. V nadaljevanju se je pomoč preoblikovala in zajemala tudi naložbe TARP. Zato prvotne kreditne linije ne moremo preprosto prišteti celotnim izplačilom TARP in dobljenega zneska razglasiti za izgubo. [5]
Ti ukrepi so zmanjšali neposredno nevarnost za določene finančne institucije in njihove pogodbene partnerje, hkrati pa so javne ustanove prevzele velika tveganja. Poznejša vračila ne pomenijo, da teh tveganj ni bilo, niti ne zajemajo izgubljenih delovnih mest, dohodkov in stanovanj med recesijo. Za presojo pravičnosti je pomembno tudi, katere obveznosti so bile zaščitene in pod kakšnimi pogoji.
Slovenija 2013–2014: sanacija bank in izbris vlagateljev
Slovenska bančna sanacija je podobno povezala javne vložke, vrednotenje bančnih sredstev in posege v pravice zasebnih vlagateljev. Banka Slovenije je leta 2013 organizirala pregled kakovosti sredstev (AQR) in stresne teste. Pri pregledu sredstev so sodelovali zunanji izvajalci Deloitte in Ernst & Young, pri različnih pristopih stresnega testiranja pa Oliver Wyman (od spodaj navzgor) in Roland Berger (od zgoraj navzdol). Njihovo delo je bilo pomembna podlaga za nadzorniške ocene, zakonska pristojnost za izredne ukrepe pa je ostala pri Banki Slovenije. [6]
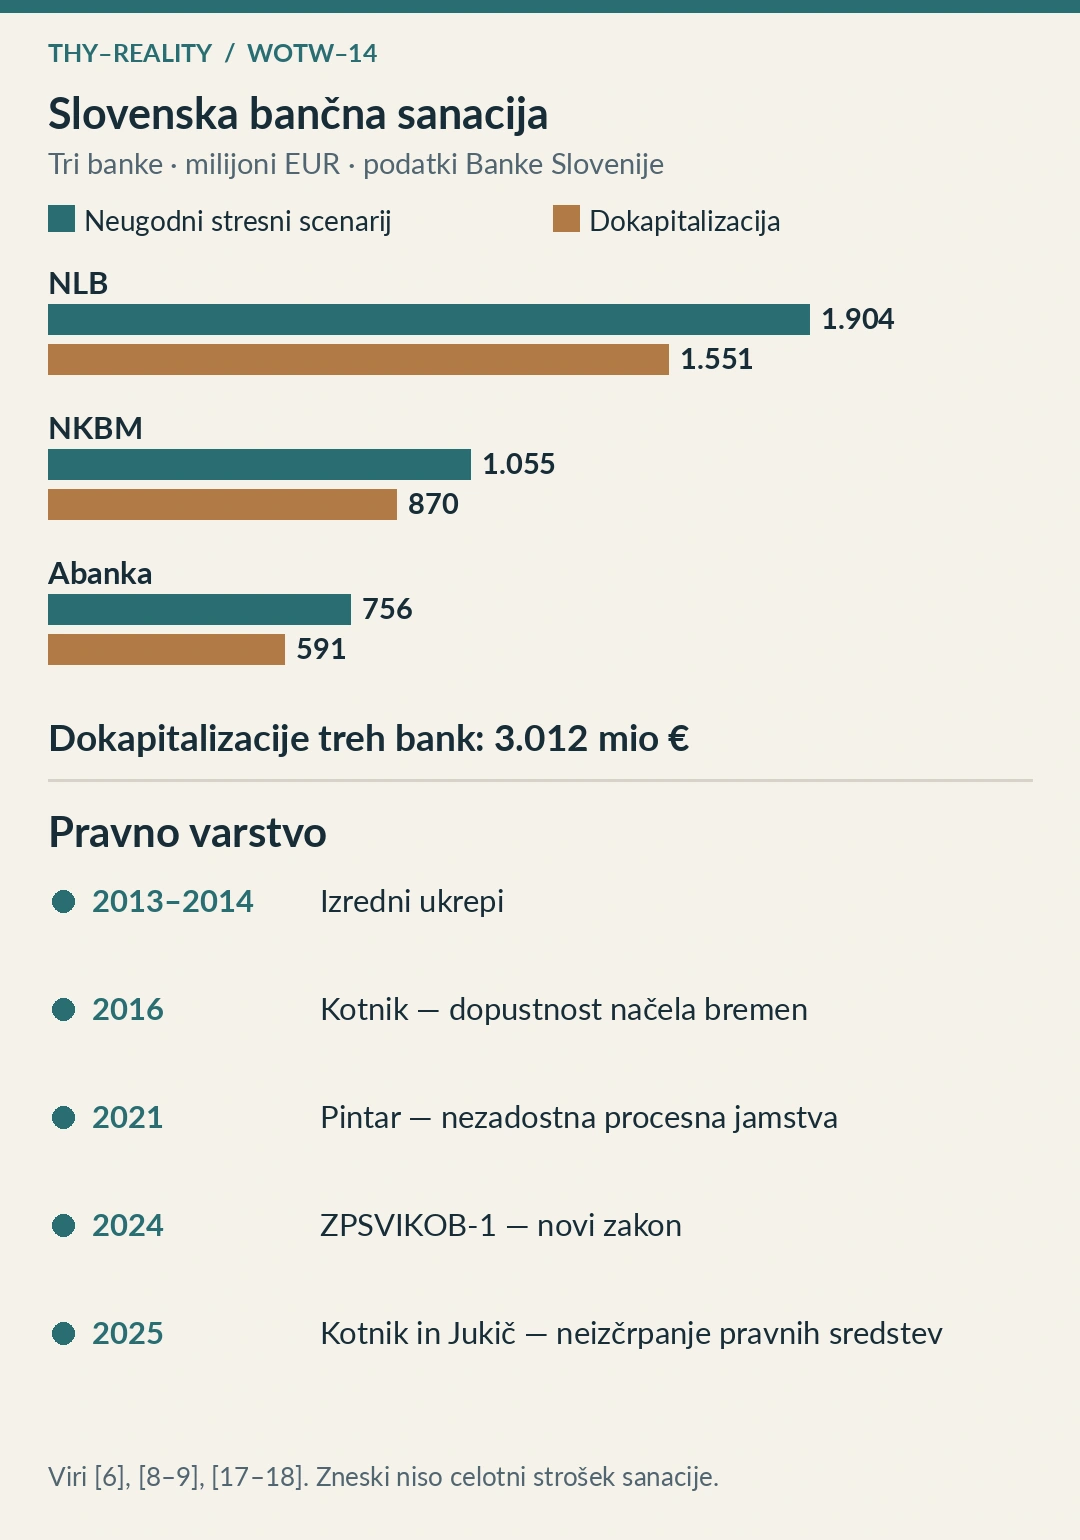
Objavljeni rezultati neugodnega stresnega scenarija so za osem bank izkazovali skupaj 4.778 milijonov evrov kapitalskega primanjkljaja. Ta številka predstavlja rezultat projekcije, ne dejanskega izplačila. Seštevek osmih objavljenih celoštevilskih vrstic znaša 4.779 milijonov evrov; razlika enega milijona do objavljene vsote je skladna z možnostjo zaokroževanja, vendar vir tega v tabeli ne pojasni. Ločeno je Banka Slovenije objavila podatke o dokapitalizacijah treh bank. Ukrepanje je potekalo v več korakih, zato zneskov v spodnji tabeli ne smemo razumeti kot izključno denarna nakazila na isti dan. [6]
| Banka | Primanjkljaj v neugodnem scenariju (mio EUR) | Dokapitalizacija (mio EUR) |
|---|---|---|
| NLB | 1.904 | 1.551 |
| NKBM | 1.055 | 870 |
| Abanka | 756 | 591 |
| Skupaj tri banke | 3.715 | 3.012 |
Vir: Banka Slovenije; vsota neugodnega scenarija v tej tabeli zajema samo tri prikazane banke. Podatek o dokapitalizacijah ne predstavlja celotnih stroškov slovenske sanacije. [6]
Banka Slovenije je 17. decembra 2013 izdala odločbe za izvedbo izrednih ukrepov naslednjega dne v NLB, NKBM, Abanki, Factor banki in Probanki. Ukrepi so vključevali prenehanje kvalificiranih obveznosti in državno dokapitalizacijo. Za Banko Celje sta bili odločbi izdani 19. novembra in 16. decembra 2014. Izbris je prizadel obstoječe imetnike delnic in podrejenih obveznosti; pri tem navedbe nadzornika o negativnem kapitalu ne nadomestijo neodvisne presoje pravilnosti vrednotenja vsake banke. [6]
Poznejše kupnine za državne deleže in dividende vplivajo na izid sanacije. Poleg kapitalskih vložkov so obstajali tudi drugi finančni ukrepi, vključno s poroštvi in prenosi slabih terjatev na Družbo za upravljanje terjatev bank (DUTB). Računsko sodišče je pri reviziji zaključnega računa za leto 2014 opozorilo na približno 432 milijonov evrov unovčenih državnih poroštev, od katerih se jih je približno 99 % nanašalo na Probanko in Factor banko. Po ugotovitvah revizorjev je Banka Slovenije del sredstev bankama izplačala po odstopu od posojilnih pogodb, zato za ta izplačila in njihovo poznejše povračilo iz državnih sredstev po presoji Računskega sodišča ni bilo pravne podlage. To je ugotovitev revizije, ne kazenska sodba. [7]
Za dokončno oceno javnofinančnega stroška bi bilo treba uskladiti kapitalske vložke, poroštva, finančne tokove DUTB, poznejše prodaje, dividende in stroške financiranja ter izločiti dvojno štetje. Takšnega celovitega končnega obračuna uporabljeni viri ne zagotavljajo. Tudi morebitnih še nerešenih odškodninskih zahtevkov ni mogoče obravnavati kot že izplačano nadomestilo.
Pravno razsežnost sanacije osvetljujeta dve sodbi. Sodišče EU je v zadevi Kotnik (C-526/14) 19. julija 2016 presojalo pravila o državni pomoči bankam in porazdelitvi bremen. Sodišče je potrdilo dopustnost načela, po katerem delničarji in podrejeni upniki prispevajo k pokrivanju izgub kot pogoj za odobritev državne pomoči bankam s kapitalskim primanjkljajem. Pri tem sporočilo Komisije o bančništvu samo po sebi držav članic ne zavezuje k določenemu ukrepu. To pa ni sodna potrditev pravilnosti vsake posamezne odločbe o izbrisu ali vsake ocene vrednosti. [8]
Evropsko sodišče za človekove pravice je 14. septembra 2021 v zadevi Pintar in drugi proti Sloveniji ugotovilo kršitev 1. člena Protokola št. 1 k Evropski konvenciji o človekovih pravicah zaradi nezadostnih procesnih jamstev. V času, ki ga zajema sodba, prizadeti vlagatelji niso imeli učinkovite možnosti izpodbijanja ukrepov oziroma uveljavljanja odškodnine. Sodišče ni ugotavljalo, ali je vsak izbris ustrezal javnemu interesu in ali je bilo doseženo pravično ravnotežje. [9] Pravica do pregleda odločitev je tako ločena od vprašanja, ali je bilo pokrivanje izgub z zasebnim kapitalom gospodarsko upravičeno.
Zakon o postopku sodnega varstva nekdanjih imetnikov kvalificiranih obveznosti bank (ZPSVIKOB-1) je začel veljati 15. junija 2024. Evropsko sodišče za človekove pravice je v poznejši zadevi Kotnik in Jukič proti Sloveniji marca 2025 pritožbi razglasilo za nedopustni zaradi neizčrpanja domačih pravnih sredstev, ki jih omogoča novi zakon. Po sporočilu sodnega tajništva z dne 6. marca 2025 je poudarilo tudi nujnost hitre obravnave zahtevkov. To ni odločitev o upravičenosti do odškodnine v posameznem primeru in ne razveljavlja ugotovitve kršitve v sodbi Pintar. [17][18]
Evropski mehanizem reševanja bank
Evropska direktiva o sanaciji in reševanju bank (BRRD) iz leta 2014 je vzpostavila skupni okvir za izredne ukrepe, vključno s predvidenim vrstnim redom absorpcije izgub in zakonskimi izjemami. Drugi odstavek 44. člena iz instrumenta bail-in izključuje krite vloge. Delničarji praviloma izgubljajo kapital pred podrejenimi upniki, druge obveznosti pa se obravnavajo glede na pravni vrstni red in pogoje. Ta poznejši okvir ne sme biti retroaktivna pravna razlaga slovenskih ukrepov iz decembra 2013. [2]
Odločitev o reševanju Banco Popular
Primer dejanske uporabe evropskega mehanizma je španska banka Banco Popular. ECB je 6. junija 2017 ocenila, da banka propada ali bo verjetno propadla. Naslednji dan je Enotni odbor za reševanje (SRB) sprejel odločitev, ki jo je potrdila Evropska komisija, izvedbo pa je prevzel španski organ FROB. Po odpisu oziroma konverziji ustreznih kapitalskih instrumentov je banka Santander prevzela Banco Popular za simbolični en evro. SRB je navedel, da pri reševanju niso bila uporabljena javna sredstva. [10]
Cena enega evra ne pomeni, da so bila vsa sredstva prevzete banke vredna en evro. Prevzemnik je prevzel poslovanje z njegovimi sredstvi, obveznostmi in tveganji. Pri ocenjevanju prikrajšanja nekdanjih vlagateljev je pomembno tudi načelo, po katerem upnik zaradi reševanja ne sme biti v slabšem položaju, kot bi bil v običajnem insolvenčnem postopku. Presoja te razlike temelji na vrednotenju hipotetičnega alternativnega poteka. [2]
SRB je 18. marca 2020 odločil, da prizadeti delničarji in upniki Banco Popular v običajnem insolvenčnem postopku ne bi bili v boljšem položaju in jim zato iz tega naslova ne pripada nadomestilo. [19] To ni isto kot odločanje o vseh drugih možnih pravnih zahtevkih. Sodišče EU je v zadevi C-687/23 dne 11. septembra 2025 pojasnilo, da so lahko proti pravnemu nasledniku Banco Santander uveljavljive pravice iz določenih odškodninskih in ničnostnih tožb, vloženih že pred reševanjem banke. [20] Brez pregleda vseh podlag in sodnih spisov ne moremo oceniti vsakega posameznega zahtevka.
Združene države Amerike leta 2023: kdo plača zaščito vlog?
Propada Silicon Valley Bank in Signature Bank marca 2023 sta pokazala še drugačen način delitve bremen. Po priporočilih odborov FDIC in Federal Reserve je ameriška ministrica za finance po posvetovanju s predsednikom odobrila ukrepe z uporabo izjeme zaradi sistemskega tveganja. Zaščitene so bile vse bančne vloge obeh bank, tudi tiste nad običajno mejo zavarovanja, ne pa delničarji in določeni nezavarovani upniki. [11]
Skupna izjava Treasury, Fed in FDIC
Ameriška zvezna družba za zavarovanje vlog (FDIC) je novembra 2023 ocenila, da je približno 16,3 milijarde dolarjev izgub zavarovalnega sklada nastalo zaradi zaščite nezavarovanih vlog. Predvidela je njihovo pokritje s posebno dajatvijo bankam. V objavi z dne 16. decembra 2025 je FDIC navedla posodobljeno oceno približno 16,7 milijarde dolarjev na dan 30. septembra 2025. Oceni nista dve različni izgubi, temveč različici istega izračuna, ki se prilagaja izidu postopkov. [12][13]
Neposredno breme posebne dajatve nosijo zavezane bančne organizacije, ne državni proračun. Merilo za dajatev je bilo vezano na obseg nezavarovanih vlog, z izključitvijo prvih petih milijard dolarjev takih vlog na ravni posamezne banke oziroma bančne skupine. [12] Kdo v ekonomskem smislu nosi celotno breme, pa je dodatno vprašanje: dajatev lahko zmanjša dobiček bank ali vpliva na njihove poslovne odločitve in pogoje za stranke. Uporabljena statistika ne omogoča natančne razdelitve tega posrednega učinka.
Federal Reserve je istočasno uvedel ločen likvidnostni program Bank Term Funding Program (BTFP). Ta je upravičenim depozitnim ustanovam omogočal do enoletna posojila ob zastavi primernih vrednostnih papirjev, vrednotenih po nominalni vrednosti. Zakladnica je napovedala rezervno zaščito do 25 milijard dolarjev iz sklada Exchange Stabilization Fund. Takšno rezervno kreditno kritje ni isto kot dejansko izplačilo ali dokončna izguba. [14] Program je prenehal odobravati nova posojila 11. marca 2024, po četrtletnem poročilu rezervnih bank pa so bila vsa preostala posojila odplačana 7. marca 2025. [21] Odplačilo glavnic samo po sebi ne omogoča izračuna vseh širših ekonomskih učinkov programa.
Zanimiva je tudi samopresoja nadzornika. Federal Reserve je aprila 2023 v lastnem poročilu o Silicon Valley Bank izpostavil pomanjkljivo upravljanje tveganj, prepozno odzivanje nadzornikov in slabosti regulativnega pristopa. [15] Ta dokument je pomemben za razumevanje institucionalne odgovornosti, čeprav ne nadomesti neodvisne revizije ali sodne presoje odgovornosti posameznikov.
Kdo odloča in kdo zasluži med krizami?
Primeri razkrivajo več različnih ravni odločanja. Zakonodajalec določi okvir, nadzornik ocenjuje stanje, organ za reševanje izbira ukrepe, centralna banka lahko odobri likvidnost, ministrstvo odloča o ukrepih v okviru svojih fiskalnih pristojnosti. Pri izvajanju lahko sodelujejo cenilci, revizijske hiše in upravljavci premoženja. Njihova strokovna presoja lahko vpliva na končno odločitev, čeprav sami nimajo zakonske pristojnosti za izbris delnic ali dodelitev državne pomoči.
Posebno tveganje nastane, kadar finančne družbe, ki izvajajo krizne programe, hkrati poslujejo na trgih, na katere ti programi vplivajo. Ameriški revizijski urad GAO je leta 2011 v pregledu izredne pomoči Federal Reserve izpostavil možnosti za izboljšanje postopkov izbire izvajalcev in obvladovanja nasprotij interesov. [16] Obstoj takšnega tveganja še ne dokazuje zlorabe. Za konkretne očitke je treba analizirati pogodbe, odločitve, izplačila in nadzorne mehanizme. Podrobnejša raziskava sodelovanja zasebnih finančnih upravljavcev pri programih leta 2020 sledi v poznejšem delu serije.
Kriza lahko prinese ugodne možnosti kupcem premoženja, izvajalcem storitev ali vlagateljem, ki imajo v času prisilnih prodaj dovolj likvidnosti. To ni dokaz, da so ti akterji povzročili krizo. Vendar je razdelitev koristi enako pomembna kot razdelitev izgub. Če uprave ali upniki pričakujejo brezpogojno zaščito ne glede na predhodne odločitve, nastaja moralno tveganje. Nasprotno lahko neukrepanje ogrozi tudi ljudi, ki niso sodelovali pri tveganih naložbah. Strošek alternativnega poteka brez posega ni neposredno opazljiv, zato ga je treba obravnavati kot oceno.
Privatizacija dobičkov in socializacija izgub?
Trditev, da se dobički privatizirajo, izgube pa socializirajo, odpira pomembno vprašanje o razmerju med zasebnim prevzemanjem tveganj in javno zaščito. Toda obravnavani primeri ne potrjujejo enotnega pravila, po katerem bi bili vsi delničarji vedno zaščiteni in vsi stroški vedno preneseni na davkoplačevalce. TARP je vključil povratne naložbe in dejanske neto stroške, slovenska sanacija je združila javne vložke in izbris zasebnih vlagateljev, pri Banco Popular je bil uporabljen instrument prodaje poslovanja, v ameriškem primeru iz leta 2023 pa je bilo za pokritje stroškov zaščite nezavarovanih vlog predvideno financiranje prek posebne dajatve zavezanim bančnim organizacijam.
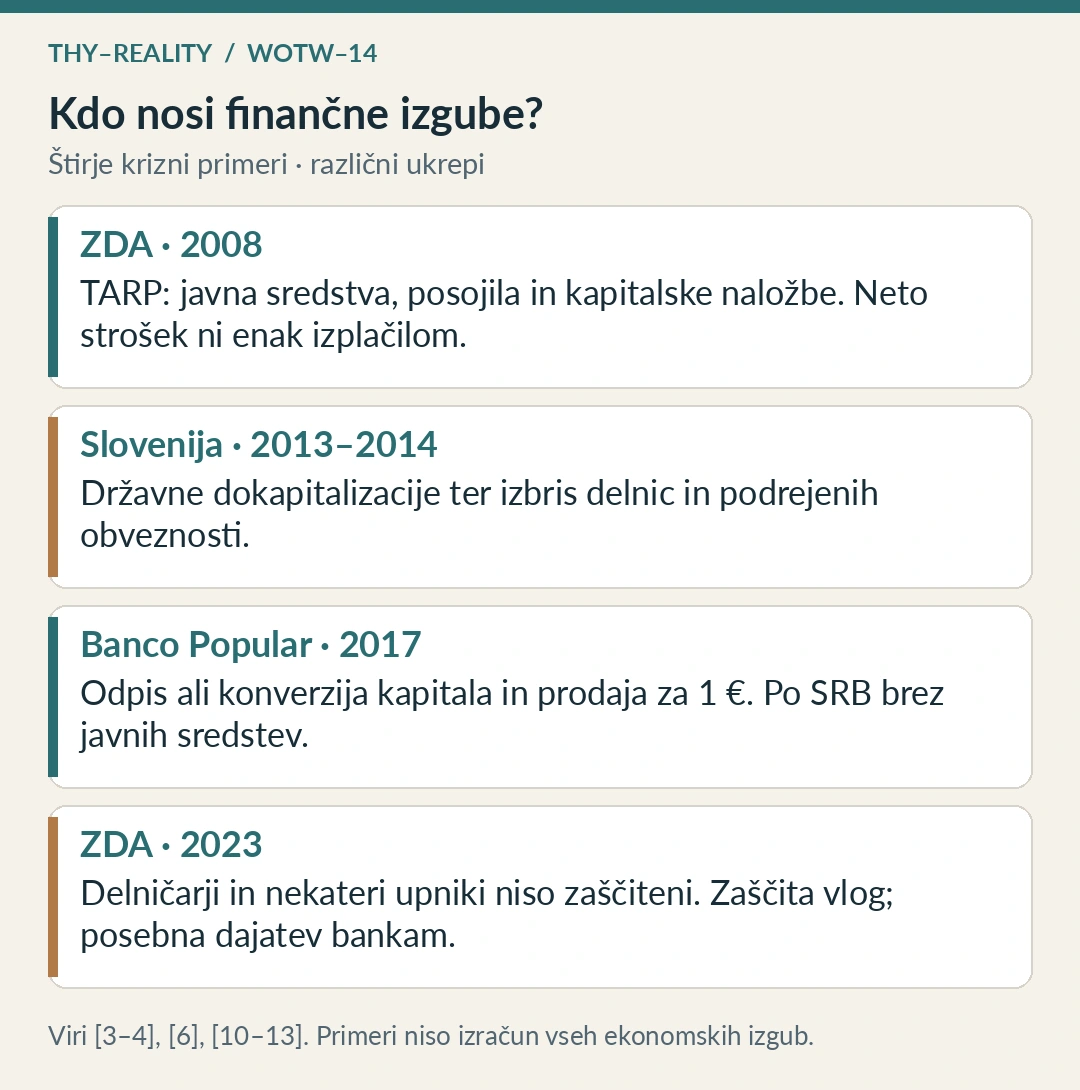
Skupna značilnost teh primerov je odločanje o porazdelitvi finančnega bremena v izrednih okoliščinah. Pravičnost posega zato zahteva pregledno vrednotenje, razkritje meril za zaščito posameznih skupin, neodvisen nadzor, obvladovanje nasprotij interesov in učinkovito pravno varstvo. Tudi kadar je ukrep namenjen preprečevanju širše gospodarske škode, javni interes ne odpravlja potrebe po odgovornosti tistih, ki ga izberejo in izvedejo.
Raziskovanje finančne moči se tako ne konča pri vprašanju lastništva bank ali državnih obveznic. Pomemben je tudi položaj institucij, ki lahko v izrednih razmerah določajo pogoje za nadaljnje poslovanje, zaščito obveznosti in prenos izgub. V naslednjih sklopih bomo to vprašanje povezali z velikimi upravljavci kapitala in finančno infrastrukturo svetovnega gospodarstva.
Viri in nadaljnje branje
- ECB, Emergency liquidity assistance (ELA) and monetary policy, 2024-09 (navedeni sporazum). Vir
- EU, Directive 2014/59/EU (BRRD), 2014-05-15. (izvirno besedilo direktive iz leta 2014). Vir
- Congressional Budget Office, Final Report on the Troubled Asset Relief Program, 2024-04-19. Vir
- U.S. Department of the Treasury, Troubled Asset Relief Program (TARP), 2023-09-30 (stanje). Vir
- Federal Reserve Board, American International Group (AIG), Maiden Lane II and III, brez datuma. Vir
- Banka Slovenije, Nadzorniške prakse, postopki in ukrepi, brez datuma. Vir
- Računsko sodišče RS, Revizija zaključnega računa proračuna Republike Slovenije za leto 2014, 2015. Vir
- Sodišče EU, Tadej Kotnik and Others v Državni zbor Republike Slovenije, C-526/14, 2016-07-19. (indeksirana sodba in uradni pravni povzetek). Vir
- ESČP, Pintar and Others v. Slovenia, 2021-09-14. (uradni pravni povzetek sodbe). Vir
- SRB, The Single Resolution Board adopts resolution decision for Banco Popular, 2017-06-07. Vir
- Treasury, Federal Reserve, FDIC, Joint Statement by Treasury, Federal Reserve, and FDIC, 2023-03-12. Vir
- FDIC, FDIC Board of Directors Issues a Final Rule on Special Assessment Pursuant to Systemic Risk Determination, 2023-11-16. . Vir
- FDIC, FDIC Board of Directors Issues an Interim Final Rule to Amend the Collection of the Special Assessment, 2025-12-16. . Vir
- Federal Reserve Board, Federal Reserve Board announces it will make available additional funding to eligible depository institutions, 2023-03-12. Vir
- Federal Reserve Board, Review of the Federal Reserve’s Supervision and Regulation of Silicon Valley Bank: Executive Summary, 2023-04-28. Vir
- GAO, Federal Reserve System: Opportunities Exist to Strengthen Policies and Processes for Managing Emergency Assistance (GAO-11-696), 2011-07-21. Vir
- Državni zbor RS, Zakon o postopku sodnega varstva nekdanjih imetnikov kvalificiranih obveznosti bank (ZPSVIKOB-1), 2024-05-31. (metapodatki, neuradno prečiščeno besedilo NPB 2). Vir
- ESČP, European Court rejects as inadmissible complaints concerning financial-emergency measures in Slovenia, ECHR 063 (2025), 2025-03-06. (sporočilo sodnega tajništva, ne celotna odločba). Vir
- SRB, SRB decides no compensation due to Banco Popular shareholders and creditors, finding that insolvency would have been more costly, 2020-03-18. . Vir
- Sodišče EU, Banco Popular: the rights arising from actions for a declaration of nullity and for damages brought before the resolution of that bank are enforceable against Banco Santander, C-687/23, 2025-09-11. (sporočilo za medije, ne celotna sodba). Vir
- Federal Reserve Board, Federal Reserve Banks Combined Quarterly Financial Report, 2025-06-30, str. 5. (nerevidirano poročilo, besedilni pregled; vizualni pregled ni uspel). Vir