ECB in BIS: kdo oblikuje pravila centralnega bančništva?
Raziskava pristojnosti ECB in BIS, njunega upravljanja ter razmerja med centralnimi bankami in javno odgovornostjo.
Umetniška ilustracija institucionalnega usklajevanja; stavbi nista prikazani na dejanski skupni lokaciji.
Ko Evropska centralna banka spremeni obrestne mere, posledice občutijo tudi ljudje, ki nikoli niso stopili v njene prostore. Spremeni se lahko cena posojila za stanovanje, financiranja podjetja ali obnavljanja državnega dolga. Toda odločanje o obrestnih merah je le ena izmed oblik finančne moči. Na poslovanje bank vplivajo tudi pravila o njihovem kapitalu, tveganjih in likvidnosti, pri oblikovanju katerih sodelujejo institucije zunaj Evropske unije. Da bi razumeli, kdo ima moč v tem sistemu, moramo razločiti lastništvo, denarno politiko, bančni nadzor in oblikovanje mednarodnih standardov.
ECB, Evropski sistem centralnih bank in Evrosistem
Evropska centralna banka (ECB) ni isto kot celoten evropski centralnobančni sistem. Evropski sistem centralnih bank (ESCB) sestavljajo ECB in nacionalne centralne banke vseh držav članic Evropske unije, medtem ko Evrosistem združuje ECB in nacionalne centralne banke držav, ki uporabljajo evro. Po vstopu Bolgarije 1. januarja 2026 je v Evrosistemu 21 nacionalnih centralnih bank, ESCB pa vključuje centralne banke vseh 27 držav članic EU. [1][2][3]

Razlika je pomembna, ker članstvo v širšem sistemu še ne daje enakih pristojnosti pri določanju denarne politike območja evra. Nacionalna centralna banka države, ki še ni uvedla evra, sodeluje v ESCB, vendar njen guverner ni član Sveta ECB, ki odloča o denarni politiki Evrosistema. Tudi Banka Slovenije po uvedbi skupne valute ni prenehala obstajati: postala je del sistema, v katerem se ključne monetarne odločitve sprejemajo skupaj. [1][4]
Kdo ima kapital ECB in kdo glasuje?
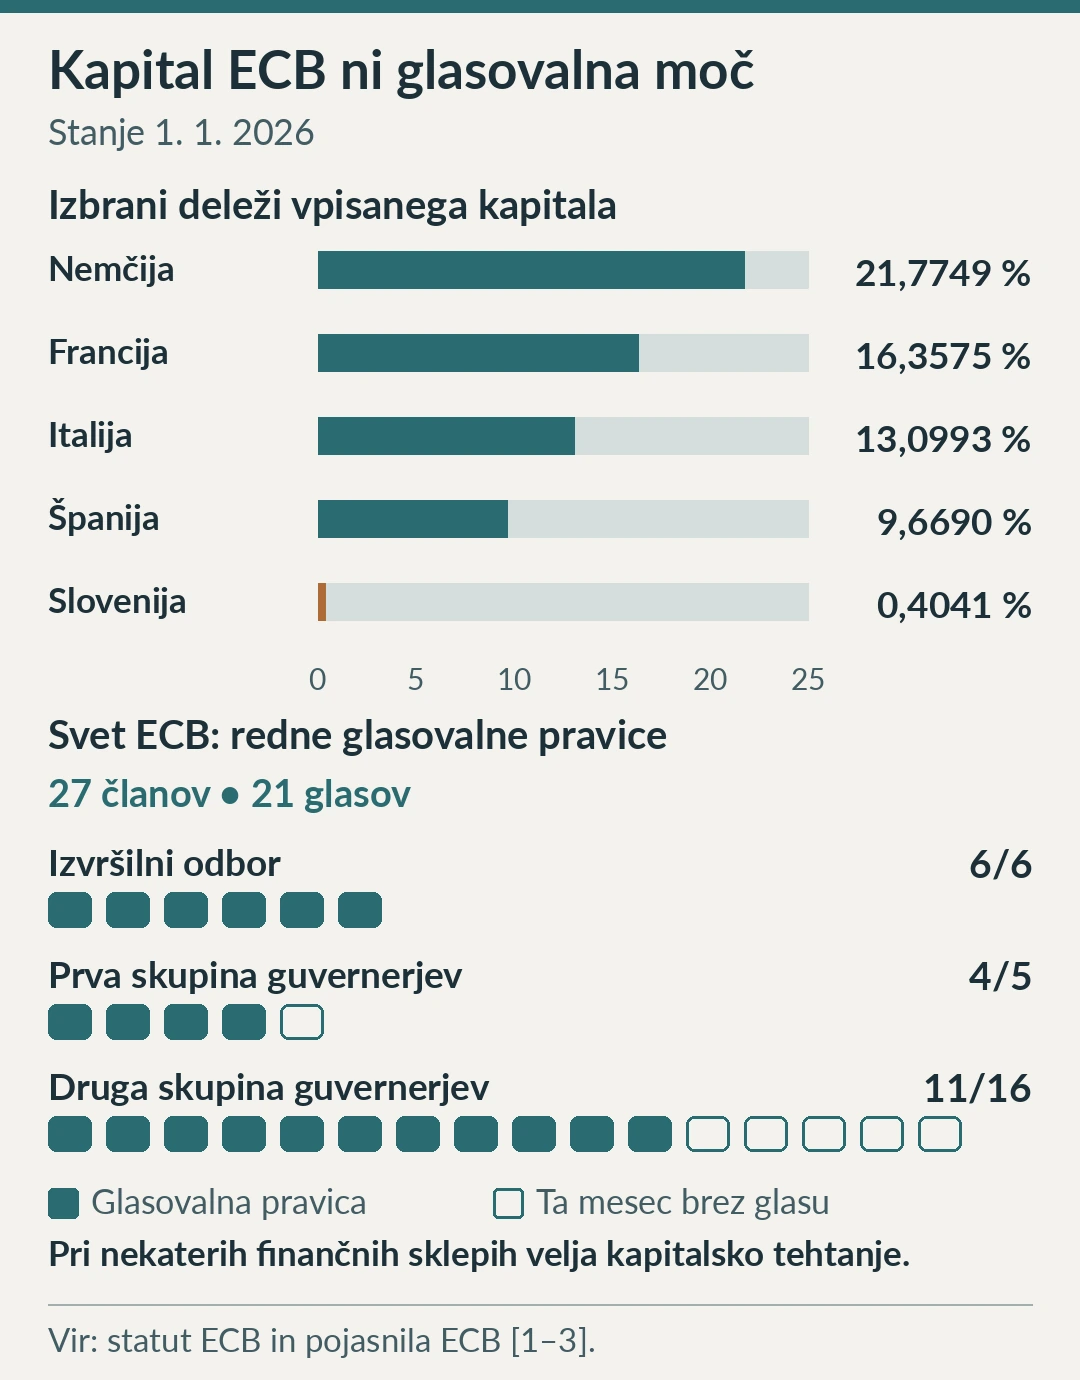
V nasprotju z običajno delniško družbo ECB nima delnic, ki bi jih zasebni vlagatelji lahko prosto kupovali na borzi. Po 28. členu statuta ESCB in ECB so njene nacionalne centralne banke edine vpisnice in imetnice kapitala, s katerim ne morejo prosto razpolagati kot z običajnimi delnicami: deležev ni dovoljeno zastaviti ali zaseči, njihov prenos pa je omejen na zakonsko predvideno prilagoditev kapitalskega ključa. Kapitalski ključ se določa na podlagi deleža posamezne države v prebivalstvu in bruto domačem proizvodu celotne EU, pri čemer imata merili enako utež. [1][2]
Na dan 1. januarja 2026 je vpisani kapital ECB znašal 10.825.007.069,61 evra. Nacionalne centralne banke območja evra so skupaj vplačale 8.957.303.649,83 evra, centralne banke držav zunaj območja evra pa 70.038.878,24 evra. Vpisani in dejansko vplačani kapital torej nista ista zneska. Centralne banke zunaj območja evra vplačajo 3,75 % svojega vpisanega deleža za pokrivanje stroškov sodelovanja v ESCB; ne prejemajo deleža razdeljivega dobička ECB in niso dolžne pokrivati njenih izgub. [2]
| Nacionalna centralna banka | Delež celotnega vpisanega kapitala |
|---|---|
| Deutsche Bundesbank (Nemčija) | 21,7749 % |
| Banque de France (Francija) | 16,3575 % |
| Banca d’Italia (Italija) | 13,0993 % |
| Banco de España (Španija) | 9,6690 % |
| Banka Slovenije (Slovenija) | 0,4041 % |
Izbrani kapitalski deleži na dan 1. januarja 2026; tabela ne prikazuje vseh imetnic kapitala ali glasov pri denarni politiki. Vir: ECB [2].
Če bi bila moč odločanja o obrestnih merah neposredno odvisna od kapitala, bi največje države imele bistveno večjo težo od najmanjših. Vendar Svet ECB pri običajnem odločanju o denarni politiki uporablja drugačen sistem. Vseh šest članov Izvršilnega odbora ima stalno glasovalno pravico, 21 guvernerjev nacionalnih centralnih bank območja evra pa si izmenjuje 15 glasovalnih pravic. Pet guvernerjev iz najvišje uvrščenih držav po merilu gospodarske velikosti in finančnega sektorja (Nemčija, Francija, Italija, Španija in Nizozemska) si deli štiri glasove, preostalih šestnajst pa enajst. Pri običajnem glasovanju ima vsak član z glasovalno pravico en glas. Izmenjava poteka mesečno, pri razpravah lahko sodelujejo vsi člani. [1][3]
| Skupina članov Sveta ECB | Število članov | Glasovalne pravice |
|---|---|---|
| Izvršilni odbor | 6 | 6 |
| Prva skupina guvernerjev | 5 | 4 |
| Druga skupina guvernerjev | 16 | 11 |
| Skupaj | 27 | 21 |
Prikaz redne glasovalne ureditve od 1. januarja 2026. Vir: statut in pojasnilo ECB [1][3].
Obstaja pa pomembna izjema. Pri nekaterih finančnih sklepih, ki se nanašajo na kapital, kapitalski ključ, prenos deviznih rezerv ter razporejanje monetarnih prihodkov in dobička oziroma izgub (členi 28, 29, 30, 32 in 33 statuta), statut določa glasovanje z utežmi glede na kapitalske deleže nacionalnih centralnih bank. V tem režimu člani Izvršilnega odbora nimajo glasovalne uteži, upoštevajo pa se deleži centralnih bank območja evra. Kadar je v tem režimu zahtevana kvalificirana večina, morajo glasovi za sklep predstavljati najmanj dve tretjini vpisanega kapitala območja evra in najmanj polovico njegovih imetnic. Zato ne bi bilo pravilno trditi niti, da kapital vedno določa moč odločanja, niti, da pri odločanju sploh ni pomemben. [1]
Neodvisnost, odgovornost in slovenski primer
Pogodba o delovanju Evropske unije določa stabilnost cen kot poglavitni cilj ESCB. Institucionalno neodvisnost varuje z omejitvijo sprejemanja navodil od vlad, institucij EU ali drugih organov pri izvrševanju pogodbenih nalog. Člane Izvršilnega odbora ECB imenuje Evropski svet s kvalificirano večino na priporočilo Sveta EU po posvetovanju z Evropskim parlamentom in Svetom ECB. Njihov mandat traja osem let brez možnosti ponovnega imenovanja. ECB mora med drugim predložiti letno poročilo o svojem delovanju in denarni politiki pristojnim evropskim institucijam, njen predsednik pa ga predstavi Svetu in Evropskemu parlamentu. Člani Izvršilnega odbora se lahko udeležijo zaslišanj pred pristojnimi parlamentarnimi odbori. Statut določa tudi neodvisno zunanjo revizijo računov ECB in nacionalnih centralnih bank, medtem ko so posvetovanja Sveta ECB načeloma zaupna. [4][1]
Podobno razliko med lastništvom in samostojnostjo lahko vidimo doma. Zakon o Banki Slovenije jo v 1. členu opredeljuje kot pravno osebo javnega prava v izključni državni lasti s finančno in upravljalsko avtonomijo. V 2. členu določa neodvisnost pri opravljanju njenih nalog. Slovenska država je torej lastnica svoje centralne banke, vendar zaradi tega vlada nima pravice guvernerju naročiti, kako naj glasuje o obrestnih merah. [4][5]
Banka Slovenije je imela na dan 1. januarja 2026 v ECB vplačanih 43.743.853,57 evra kapitala. Njen delež v celotnem kapitalskem ključu EU je znašal 0,4041 %, medtem ko je delež v kapitalskem ključu Evrosistema, ki vključuje le nacionalne centralne banke območja evra, znašal 0,4884 %. [2] Primera kažeta, kako lahko različni imenovalci vodijo do različnih odstotkov, čeprav se oba nanašata na isto institucijo.
Neodvisnost centralnih bank ima razumljiv namen: omejiti možnost, da bi kratkoročni politični interesi neposredno narekovali denarno politiko. Hkrati njihove odločitve vplivajo na številna področja življenja, zato je pomembno vprašanje, komu so za svoje ravnanje odgovorne, kako javnosti pojasnjujejo odločitve in koliko vpogleda imamo v njihovo sprejemanje. Pravno zagotovljena neodvisnost sama ne odgovori na vsa vprašanja o dejanskem vplivu in odgovornosti.
BIS: od zasebnih delnic do centralnobančnega lastništva
Banka za mednarodne poravnave (Bank for International Settlements – BIS), ustanovljena leta 1930 s sedežem v Baslu, je drugačna vrsta institucije. Njen statut ji nalaga spodbujanje sodelovanja med centralnimi bankami ter omogočanje mednarodnih finančnih poslov. Po sedanjem uradnem seznamu je v njenem članstvu 63 centralnih bank in monetarnih oblasti, med njimi ECB in Banka Slovenije. BIS navaja, da je njen kapital v lasti centralnih bank. [6][7]

Vendar zgodovinsko ni bilo vedno tako. Del delnic BIS je bil ob njeni ustanovitvi ponujen zasebnim vlagateljem in z nekaterimi od njih se je trgovalo na evropskih borzah. Po obvestilu BIS zasebnim delničarjem z dne 15. septembra 2000 je bilo od 529.165 izdanih delnic 456.517 v lasti centralnih bank, preostalih 72.648 oziroma 13,73 % pa v zasebni lasti. Šlo je za 33.078 delnic ameriške izdaje, 16.415 belgijske in 23.155 francoske izdaje. Zasebni delničarji so imeli premoženjske pravice, vendar ne pravice do udeležbe ali glasovanja na skupščini BIS. [8][9]
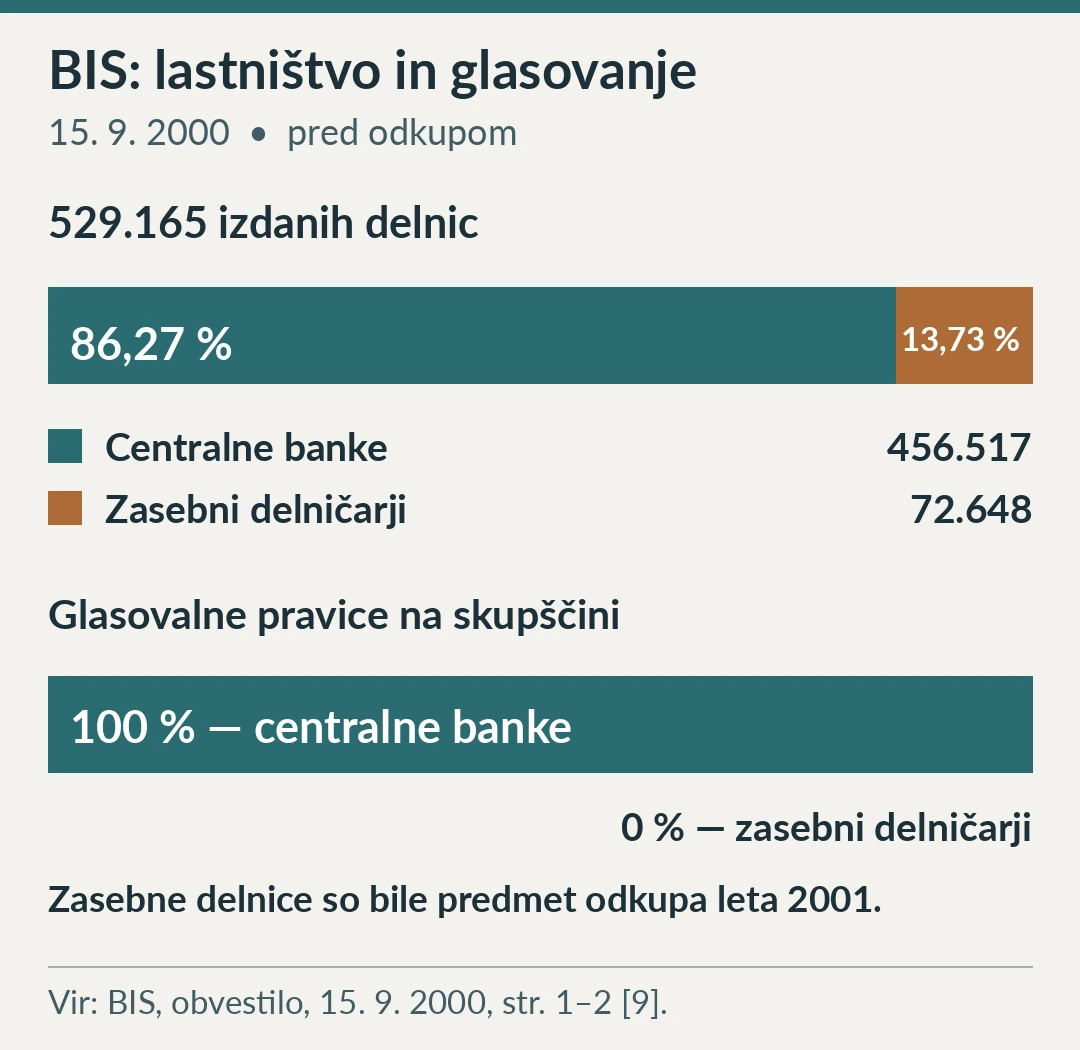
Izredna skupščina je 8. januarja 2001 sprejela sklep o obveznem odkupu teh delnic po začetni ceni 16.000 švicarskih frankov za delnico. Nekdanji zasebni delničarji so sprožili arbitražni postopek. Arbitražni tribunal v Haagu je leta 2002 potrdil zakonitost odkupa, vendar zahteval vrednotenje na podlagi sorazmernega dela neto vrednosti sredstev BIS s 30-odstotnim odbitkom. Po končni odločbi iz leta 2003 je BIS vsem upravičenim nekdanjim zasebnim delničarjem izplačala še 9.052,90 švicarskega franka na delnico. Po uradnem povzetku BIS je tako skupno izplačilo na delnico znašalo 25.052,90 švicarskega franka. Povzetek in dostopni odlomki arbitražnih odločb potrjujejo razliko med začetno ceno in končno poravnavo; polni odločbi nista bili pregledani. [8][10][11][12][13][14]
Obvestilo BIS zasebnim delničarjem, 15. september 2000
Kljub temu je v statutu BIS ostala posebna pravna možnost. Po 14. in 15. členu lahko pod določenimi pogoji pri glasovanju in imetništvu delnic sodeluje tudi finančna institucija, ki jo imenuje upravni odbor BIS. To ni splošna možnost nakupa delnic za zasebne vlagatelje, temveč omejena izjema, povezana s položajem, ko centralna banka ne želi izvrševati svojih pravic in imenovanju finančne institucije iste države ne ugovarja, oziroma ko država nima centralne banke. [6] Obstoj te določbe je pomembno razlikovati od njenega dejanskega izvajanja: javno razkritje BIS navaja izključno centralnobančno lastništvo, celotnega registra posamičnih delniških vpisov pa v tej raziskavi nimamo.
Kdo upravlja BIS?
BIS ima skupščino članic, upravni odbor in vodstvo. Upravni odbor določa strateško usmeritev banke ter nadzira njeno vodstvo. Njegova sestava ni zasnovana tako, da bi vsaka članica imela samodejno svoj sedež. Statut dopušča največ osemnajst članov: šest jih ima sedež zaradi položaja guvernerja centralne banke Belgije, Francije, Nemčije, Italije, Združenega kraljestva ali ZDA, ti lahko skupaj imenujejo še enega člana, do enajst drugih guvernerjev pa lahko izvoli upravni odbor sam z dvotretjinsko večino. Statut v členu 27(5) za določene odločitve po členih 6, 8, 9, 57 in 58 zahteva poleg dvotretjinske večine odbora še navadno večino direktorjev, ki so člani po funkciji. To je posebna formalna pravica pri odločitvah, med drugim o kapitalu in spremembah statuta, ne pravica do samostojnega sprejemanja vseh sklepov. [6][15]
Tudi na skupščini pravica do glasovanja ni preprosto posledica imetništva katerekoli posamezne delnice, temveč izhaja iz posebne ureditve zastopanja in vpisanega kapitala po državah. Delnice imajo gospodarske pravice do udeležbe pri dobičku, vendar to še ne pomeni, da ima vsak imetnik na tej podlagi neposreden glas. [6] Formalna pravila upravljanja torej kažejo, da položaji članic niso povsem enaki. Za ugotavljanje njihove dejanske relativne moči bi potrebovali tudi podatke o glasovanju, sklepih in posamičnih kapitalskih deležih.
BIS opravlja finančne storitve za centralne banke ter omogoča sodelovanje pri mednarodnih finančnih poslih. Njene pristojnosti pa imajo meje. Tako 19. člen statuta določa, da morajo biti njeni posli skladni z denarno politiko zadevnih centralnih bank, ki imajo pod predpisanimi pogoji možnost ugovora pred izvedbo operacije. [6] Poleg tega 24. člen med drugim prepoveduje BIS izdajanje bankovcev na prinosnika, plačljivih na vpogled, dajanje predujmov vladam in odpiranje tekočih računov na njihovo ime. Iz finančnih in organizacijskih povezav zato ne moremo izpeljati splošne pravice BIS, da nacionalnim centralnim bankam narekuje njihovo denarno politiko. [6]
Baselski odbor in nastajanje mednarodnih standardov
V Baslu ne deluje samo BIS kot banka. BIS tam zagotavlja sekretariat tudi Baselskemu odboru za bančni nadzor (Basel Committee on Banking Supervision – BCBS). Odbor združuje centralne banke in organe bančnega nadzora ter oblikuje mednarodne standarde bonitetnega urejanja bank. Članstvo v BIS in članstvo v Baselskem odboru nista isto. Po objavljeni organizacijski strukturi ima odbor 45 članic iz 28 jurisdikcij. [16][17]
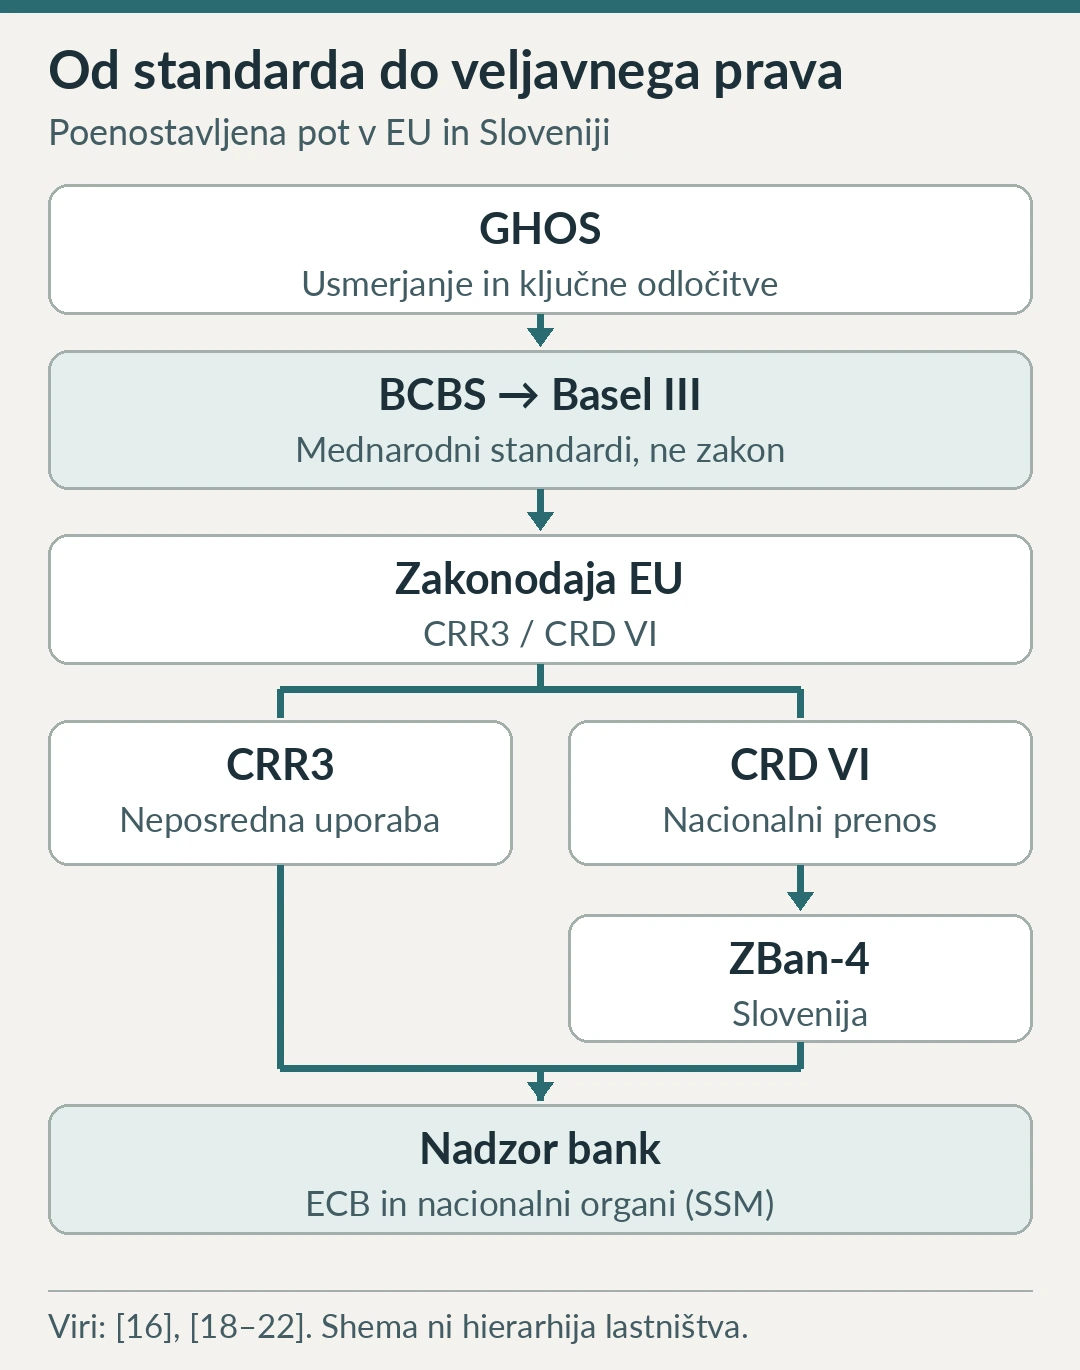
Nad odborom v njegovi organizacijski strukturi deluje Skupina guvernerjev centralnih bank in vodij nadzornih organov (Group of Governors and Heads of Supervision – GHOS), ki usmerja njegovo delo in potrjuje pomembne odločitve. Odbor sklepe sprejema s soglasjem. Njegova ustanovna listina izrecno določa, da nima formalne nadnacionalne oblasti in da njegove odločitve same po sebi nimajo zakonske veljave. Članice pa so se zavezale, da bodo standarde v dogovorjenih rokih izvajale v svojih jurisdikcijah in sodelovale pri preverjanju skladnosti. Standardi so praviloma minimalne zahteve, zato jih lahko posamezne jurisdikcije tudi presežejo. Ustanovna listina predvideva javno posvetovanje o osnutkih standardov; ta postopek ne pomeni, da imajo vsi sodelujoči enako moč pri končni odločitvi. [16]
To je pomemben primer institucionalnega vpliva brez neposredne zakonodajne oblasti. Standardi, kot je Basel III, določajo skupne pristope h kapitalski ustreznosti, likvidnosti in obravnavi tveganj. Če regulator od banke zahteva več kapitala glede na določene izpostavljenosti, se lahko spremeni njena poslovna presoja o tem, katera posojila bo odobravala in pod kakšnimi pogoji. Tak učinek ni avtomatičen in je odvisen tudi od dejanskega kapitala banke, drugih omejitev ter povpraševanja po kreditih. S tem se pokaže, zakaj imajo tehnična pravila potencialno pomembne družbene in gospodarske posledice.
Od mednarodnega standarda do zavezujoče zakonodaje
Kako lahko standard iz Basla postane pravilo za banko v Sloveniji? Konkretno pot ponazarjata evropska Uredba (EU) 2024/1623 (CRR3) in Direktiva (EU) 2024/1619 (CRD VI), sprejeti 31. maja 2024. Oba akta sta del evropskega zakonodajnega okvira, povezanega z reformo bonitetnih zahtev. Uredba je neposredno uporabljiva v državah članicah, njena splošna uporaba se je začela 1. januarja 2025, ob določenih izjemah. Direktiva pa zahteva prenos svojih določb v nacionalni pravni red. Njen splošni rok za sprejetje in objavo nacionalnih ukrepov je bil 10. januar 2026, za njihovo uporabo pa 11. januar 2026, z več izjemami. [18][19] V Sloveniji je Državni zbor 11. februarja 2026 sprejel novi Zakon o bančništvu (ZBan-4), ki velja od 12. marca 2026. Njegov 2. člen med drugim določa prenos spremenjene Direktive 2013/36/EU, ki jo spreminja tudi CRD VI. Ta primer ponazarja nacionalno zakonodajno raven, ne pa sam po sebi popolnosti ali pravočasnosti prenosa vseh določb CRD VI. [20] Aktov zato ne moremo obravnavati kot preprost neposredni ukaz BIS evropskim bankam.
Na področju bonitetnega nadzora pravni okvir dopolnjuje Uredba Sveta (EU) št. 1024/2013, na kateri temelji enotni mehanizem nadzora (SSM). ECB v njem neposredno nadzoruje pomembne banke v sodelovanju z nacionalnimi nadzorniki, manj pomembne pa praviloma neposredno nadzorujejo nacionalni pristojni organi pod nadzorom ECB. Pri nekaterih skupnih postopkih, na primer izdajanju bančnih dovoljenj in presoji pridobitev kvalificiranih deležev, ima ECB pristojnosti tudi pri manj pomembnih bankah. [21][22] Nadzorni organi tako uporabljajo pravno veljavne predpise in pristojnosti, ki izhajajo iz evropskega in nacionalnega prava.
Mednarodno usklajevanje se ne konča z objavo standarda. Baselski odbor prek programa RCAP spremlja sprejemanje in izvajanje dogovorjenih pravil. Po njegovem poročilu za stanje 30. septembra 2026 je približno tri četrtine od 27 spremljanih jurisdikcij objavilo predpise za celotni končni sveženj Basel III, medtem ko je bila njegova uporaba v celoti izvedena v 47 % spremljanih jurisdikcij. Rusija v tem pregledu ni vključena. [23][24] Objava predpisov in njihovo dejansko učinkovanje torej nista isto; tudi časovnice se med državami razlikujejo.
Skupna pravila imajo lahko pomembno vlogo pri zmanjševanju finančnih tveganj in omejevanju tekmovanja med državami v zniževanju nadzornih zahtev. Obenem lahko usklajeni standardi omejijo prostor za samostojno oblikovanje lokalnih pravil in različno vplivajo na posamezne vrste bank. Ali določena ureditev dejansko spodbuja koncentracijo bančništva ali otežuje dostop do kreditov, je empirično vprašanje, za katerega ne zadostuje samo pregled institucionalnih pristojnosti.
Sklep
ECB, BIS in Baselski odbor so del povezanega finančnega okolja, vendar ne izvajajo iste vrste moči. ECB v okviru evropskih pogodb odloča o denarni politiki območja evra in ima zakonsko določene nadzorne pristojnosti. BIS povezuje centralne banke in opravlja finančne storitve, Baselski odbor pa oblikuje skupne mednarodne standarde, ki pridobijo pravno veljavo prek pristojnih zakonodajnih oziroma regulativnih postopkov.
Če želimo razumeti, kdo oblikuje pravila denarnega sistema, zato ni dovolj narisati mreže institucij in njihovih medsebojnih povezav. Preveriti moramo, kdo ima kapital, kdo imenuje odločevalce, kdo glasuje, kdo oblikuje predloge, kdo sprejme zavezujoča pravila in kdo jih izvaja. Dokumentirane povezave ne dokazujejo enotnega skritega lastnika, jasno pa kažejo obstoj struktur, v katerih se oblikujejo odločitve s širokimi gospodarskimi posledicami. Naslednji del raziskave bo to vprašanje prenesel na javne finance: komu so države dolžne denar?
Viri in nadaljnje branje
- Evropska unija. Protocol (No 4) on the Statute of the European System of Central Banks and of the European Central Bank. Konsolidirana izdaja 2016, zlasti členi 1, 10, 11, 28, 33 in 42. Vir
- Evropska centralna banka. Capital subscription. Posodobljeno 1. januarja 2026, tabele vpisanega in vplačanega kapitala ter kapitalski ključ Evrosistema. Vir
- Evropska centralna banka. Rotation of voting rights in the Governing Council. 1. december 2014, posodobljeno 1. januarja 2026. Vir
- Evropska unija. Pogodba o delovanju Evropske unije, konsolidirano besedilo, zlasti členi 127, 130 in 282–284. Izdaji v EUR-Lex: Vir 1 Vir 2
- Republika Slovenija. Zakon o Banki Slovenije (ZBS-1). Neuradno prečiščeno besedilo št. 5, uporaba od 12. marca 2026, 1. in 2. člen. Vir
- Bank for International Settlements. Statutes of the Bank for International Settlements. 20. januar 1930, besedilo s spremembami do 7. novembra 2016, v uporabi od 1. januarja 2019, zlasti členi 3, 13–15, 19–27 in 44. Vir
- Bank for International Settlements. BIS member central banks. Uradni seznam članic, preverjen 16. novembra 2026. Vir
- Bank for International Settlements. The BIS announces the withdrawal of all shares held by its private shareholders against payment of CHF 16,000 per share. 8. januar 2001. Vir
- Bank for International Settlements. Note to private shareholders: Withdrawal of all shares of the Bank for International Settlements held by its private shareholders. 15. september 2000, str. 2, razdelek I.A. Vir
- Permanent Court of Arbitration. Bank for International Settlements. Evidenca arbitražnega primera, odločbi z dne 22. novembra 2002 in 19. septembra 2003. (Evidenca, navedena v C1; neposredno ponovno odprtje v C2 ni uspelo.) Vir
- Bank for International Settlements. Shares withdrawal. Uradni zgodovinski pregled odkupa in arbitražnega postopka. Vir
- Bank for International Settlements. Hague Arbitral Tribunal decision regarding the repurchase of privately held shares of the Bank for International Settlements. 25. november 2002. Vir
- Hague Arbitral Tribunal. Partial Award on the Lawfulness of the Recall of the Privately Held Shares on 8 January 2001 and the Applicable Standards for Valuation of those Shares, primer 2000-04, 22. november 2002. Dostopni indeksirani odlomki prepisa WorldCourts. Vir
- Hague Arbitral Tribunal. Final Award on Claims for Compensation for the Shares Formerly Held by the Claimants, Interest Due Thereon and Costs of the Arbitration and on the Counterclaim of the Bank Against First Eagle Sogen Funds, Inc., primer 2000-04, 19. september 2003. Dostopni indeksirani odlomki prepisa WorldCourts. Vir
- Bank for International Settlements. Board of Directors. Razdelek o sestavi upravnega odbora. Vir
- Basel Committee on Banking Supervision. BCBS charter. Zlasti razdelki 2–6, 8.4, 11, 12 in 17. Vir
- Basel Committee on Banking Supervision. BCBS organisation and governance. Razdelka o sekretariatu in institucijah, zastopanih v odboru. Vir
- Evropski parlament in Svet Evropske unije. Regulation (EU) 2024/1623 (CRR3). 31. maj 2024, zlasti uvodne določbe in 2. člen. Vir
- Evropski parlament in Svet Evropske unije. Directive (EU) 2024/1619 (CRD VI). 31. maj 2024. Vir
- Republika Slovenija. Zakon o bančništvu (ZBan-4). Uradni list RS, št. 15/26, 25. februar 2026, akt 576, člena 1 in 2; veljaven od 12. marca 2026. Vir 1 Vir 2
- Svet Evropske unije. Council Regulation (EU) No 1024/2013 (SSM Regulation). 15. oktober 2013, zlasti členi 4, 6 in 9. Vir
- Evropska centralna banka, bančni nadzor. Organisation of supervision and oversight for less significant institutions. Razdelka o vlogah ECB in nacionalnih pristojnih organov ter dovoljenjih. Vir
- Basel Committee on Banking Supervision / BIS. Basel III applicable in almost all member jurisdictions by 2027. 5. oktober 2026, stanje 30. septembra 2026. Vir
- Basel Committee on Banking Supervision. Implementation: Regulatory Consistency Assessment Programme (RCAP). Pregled stanja do 30. septembra 2026. Vir