Kdo ustvarja denar?
Pojasnilo, kako nastaja bančni denar, kakšno vlogo imajo posojila in kakšna je naloga centralne banke.
Ko prejmemo plačo, plačamo račun ali kupimo stanovanje, uporabljamo denar, ne da bi se pri tem pogosto vprašali, kako je sploh nastal. Vemo, kako ga zaslužiti, porabiti in privarčevati, bistveno manj pozornosti pa namenjamo institucijam, ki ga lahko ustvarjajo. Ob raziskovanju lastništva in gospodarske moči se zato odpira vprašanje, ki presega lastništvo podjetij, nepremičnin in finančnega premoženja: kdo lahko ustvari novo kupno moč in kdo odloča, komu bo na voljo?
Dve ravni denarnega sistema
Denar, ki ga uporabljamo vsak dan, ni omejen na bankovce in kovance. Velik del plačil opravimo s sredstvi na bančnih računih. Ko na računu vidimo znesek tisoč evrov, to ne pomeni, da nas v bančnem trezorju čaka tisoč evrov v gotovini. Razpoložljivo stanje na tekočem računu predstavlja našo terjatev do banke in njeno obveznost do nas. Z njim lahko praviloma plačujemo ali ga dvignemo v gotovini.
Sodobni denarni sistem združuje centralnobančni denar, kamor sodijo bankovci in rezerve bank pri centralni banki, ter depozitni oziroma knjižni denar komercialnih bank. Depoziti predstavljajo večino denarja, ki ga imajo v sodobnem gospodarstvu gospodinjstva in podjetja. Čeprav sta bankovec in depozit različni obveznosti različnih institucij, ju v običajnih plačilih obravnavamo kot enakovredna evra. [1][2][3] Evrski kovanci so posebnost: izdajajo jih države območja evra, obseg izdaje pa odobri Evropska centralna banka (ECB). [4]
Kako banka ustvari nov denar?
Predstavljajmo si podjetnika, ki pri banki najame posojilo v višini 10.000 evrov za nakup opreme. Banka oceni njegovo kreditno sposobnost in pogoje posojila. Ko je posojilo črpano in znesek pripisan njegovemu računu, nastaneta dve novi računovodski postavki: terjatev banke do podjetnika in obveznost banke do imetnika računa. [1][2]
| Udeleženec | Povečanje sredstev | Povečanje obveznosti |
|---|---|---|
| Banka | Posojilna terjatev: 10.000 € | Depozit stranke: 10.000 € |
| Podjetnik | Depozit: 10.000 € | Dolg do banke: 10.000 € |
Tabela prikazuje samo spremembe ob črpanju posojila, ne celotnih bilanc. Gre za lastni poenostavljeni primer brez provizij, oslabitev in drugih računovodskih postavk, zasnovan na mehanizmu iz virov [1] in [2]. Podjetniku je zdaj na voljo novih 10.000 evrov kupne moči, hkrati pa je prevzel enako veliko obveznost. Njegovo neto premoženje se samo zaradi tega dogodka ni povečalo. Tudi banka ni pridobila 10.000 evrov čistega dobička.
Za nastanek tega depozita banka ne potrebuje predhodnega nakazila drugega varčevalca v višini 10.000 evrov. Banka ni samo posrednica že obstoječih prihrankov, temveč lahko z lastnim kreditiranjem ustvari nov depozit. To je posebnost bančnega posojila v primerjavi s posojilom med dvema posameznikoma, pri katerem posojilodajalec praviloma prenese že obstoječi denar. [1][2]

Kaj se zgodi, ko denar zapusti banko?
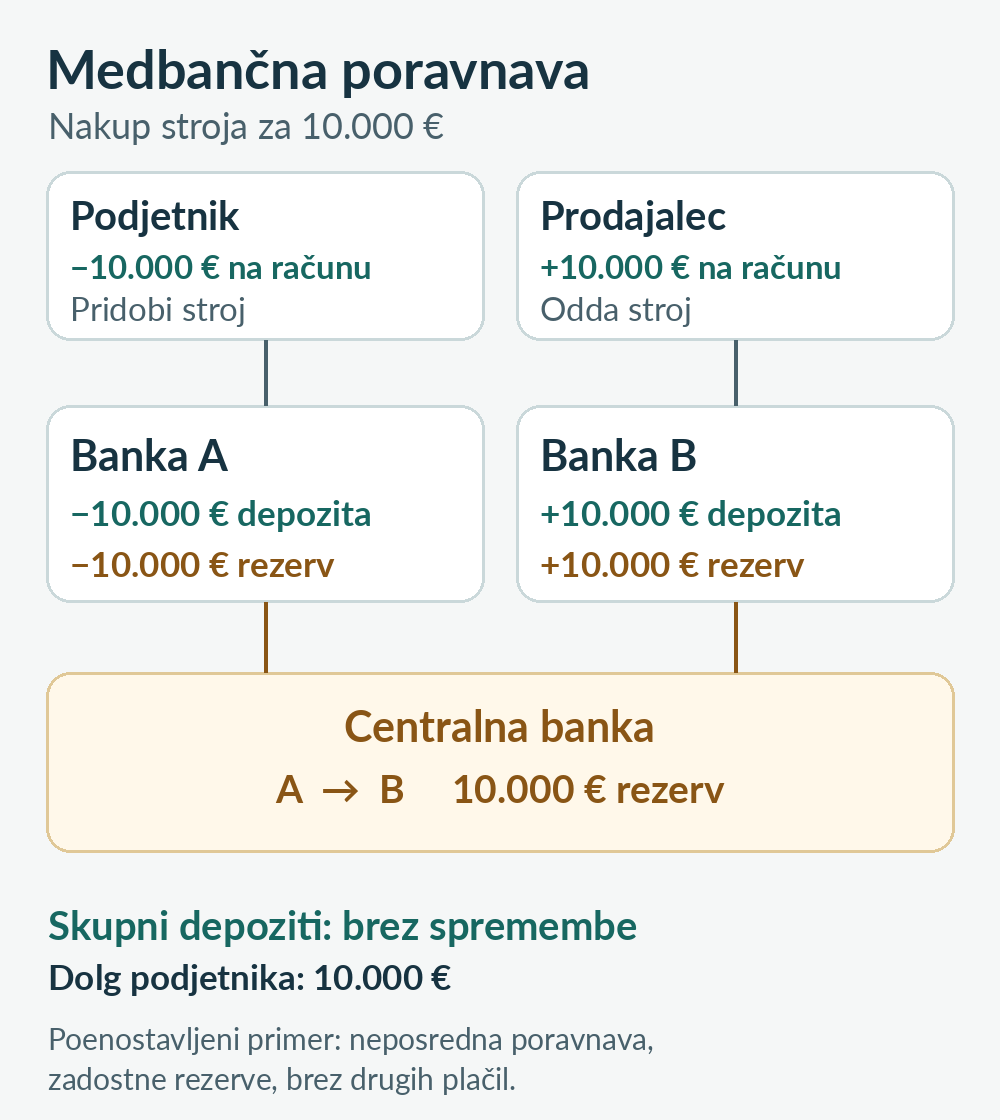
Podjetnik porabi vseh 10.000 evrov za nakup stroja. Če ima prodajalec račun pri drugi banki, mora podjetnikova banka poravnati plačilo s prodajalčevo banko. Če predpostavimo neposredno poravnavo prek centralne banke, zadostne rezerve prve banke in odsotnost drugih hkratnih plačil, se 10.000 evrov rezerv prenese med računoma bank pri centralni banki, prodajalcu pa druga banka pripiše depozit. V praksi lahko banke medsebojne obveznosti tudi pobotajo. [2][3]
Podjetnik na svojem računu nima več izposojenega zneska, ima pa stroj in še vedno dolguje banki 10.000 evrov. Prodajalec je namesto stroja pridobil denar na računu. Če opazujemo bančni sistem kot celoto, nov depozit s plačilom ni izginil, temveč je zamenjal imetnika in banko. Prva banka pa je izgubila del svojih rezerv. Prav ta razlika pomaga razumeti, zakaj banke kljub sposobnosti ustvarjanja depozitov potrebujejo ustrezno financiranje in likvidnost.
Kako denar izgine iz obtoka?
Ko dolžnik z denarjem na računu odplača glavnico bančnega posojila, se depozitni denar v tem obsegu praviloma zmanjša. Vrnimo se k podjetniku. Ko s prodajo svojih izdelkov zasluži denar in z njim odplača 1.000 evrov glavnice, se za ta znesek v poenostavljenem modelu zmanjšata tako posojilna terjatev banke kot skupni obseg depozitov. [1]
Odplačilo ni isto kot odpis neizterljivega dolga. Če podjetnik banki ne more vrniti denarja, ki ga je že plačal prodajalcu, odpis terjatve sam po sebi ne izbriše prodajalčevega depozita. To sledi iz ločenih bilančnih postavk: odpis zmanjša knjigovodsko vrednost terjatve, ne pa avtomatično depozita druge osebe. Morebitna izguba bremeni banko, če ni bila že pripoznana z oslabitvijo terjatve. [1]
Posojila tudi niso edini način nastajanja depozitov. Banka lahko denimo od nebančnega prodajalca kupi vrednostni papir in mu v zameno pripiše nov depozit. Obseg denarja zato ni preprosto enak vsoti vseh neodplačanih posojil. [1][2]
Od kod pride denar za plačilo obresti?
Ker velik del depozitnega denarja nastane s kreditiranjem, se postavlja pomembno vprašanje: če banka ustvari denar v višini glavnice, zahteva pa vračilo glavnice skupaj z obrestmi, od kod pride denar za razliko? Na prvi pogled se zdi, da je mogoče ta manjkajoči denar ustvariti samo z dodatnim zadolževanjem. Toda pri takem sklepanju moramo razlikovati med količino denarja v določenem trenutku in plačili, ki se opravljajo skozi čas.
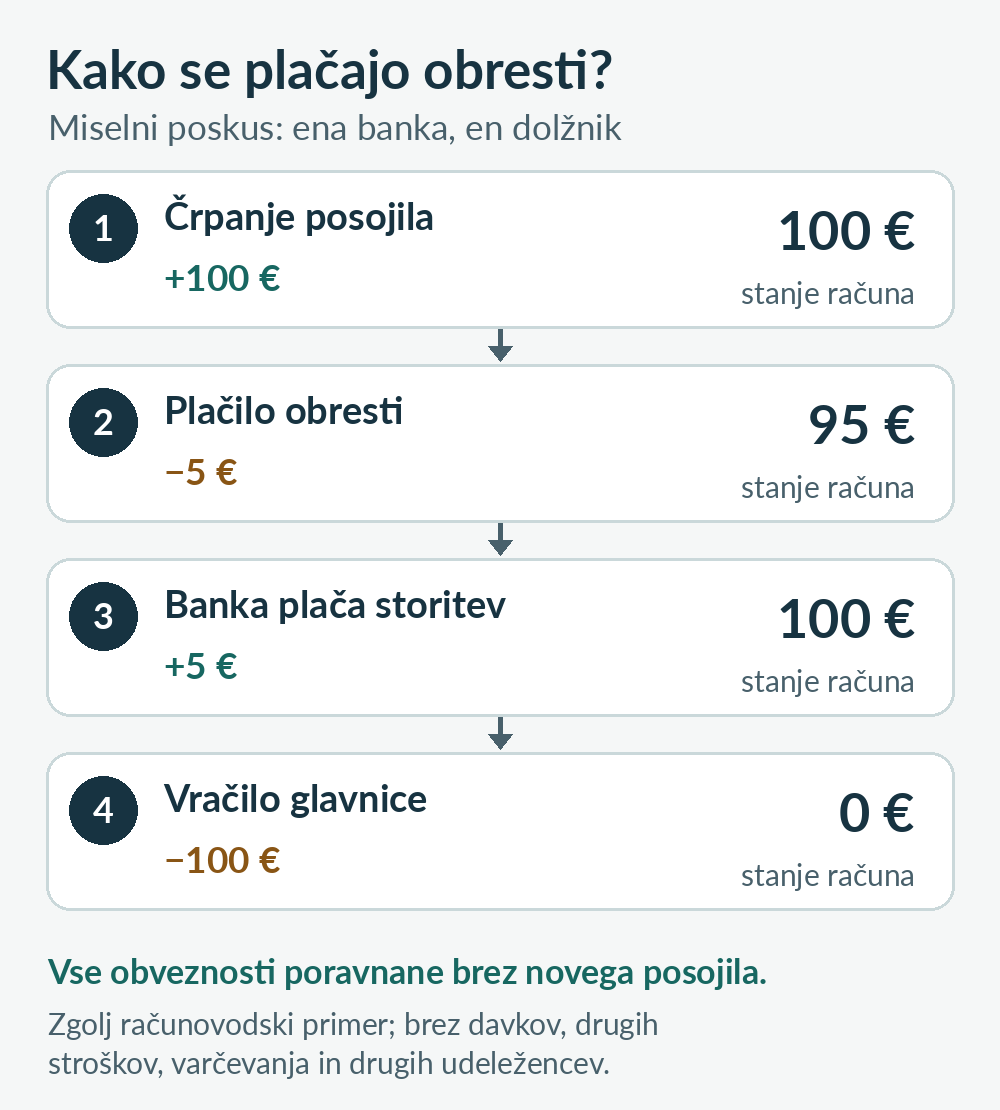
Predstavljajmo si umetno poenostavljeno gospodarstvo z eno banko in enim dolžnikom. Banka ustvari depozit ob črpanju posojila v višini 100 evrov, dolžnik pa mora poleg glavnice plačati še pet evrov obresti. Predpostavimo, da pogodba dopušča najprej plačilo obresti in pozneje glavnice. Če najprej plača obresti, mu ostane 95 evrov. Nato banka pri njem naroči storitev, vredno pet evrov, in mu jo plača z nakazilom na račun. Dolžnik ima znova 100 evrov, s katerimi odplača celotno glavnico. V tem primeru so bile poravnane vse obveznosti brez drugega posojila, bančni prihodek od obresti pa je izravnal strošek storitve.
Ta računovodski miselni poskus ni opis dejanskega gospodarstva. Izključuje davke, druge stroške, varčevanje in številne druge udeležence. Pokaže le, da plačilo obresti ne zahteva nujno novega posojila zaradi same aritmetike. V drugih primerih lahko obstoječi denar večkrat zamenja imetnika, banke pa s svojimi izdatki prispevajo k ponovnemu nastajanju depozitov zunaj bančnega sektorja. Obrestni prihodki prav tako niso enaki čistemu dobičku bank: od njih je treba med drugim odšteti stroške financiranja, poslovanja in kreditnih izgub. [1]
To ne odpravi širšega problema zadolženosti. Dolžniki morajo dejansko priti do potrebnih prihodkov, pri čemer so obremenitve in možnosti zaslužka lahko zelo neenakomerno razporejene. Vprašanje, ali določena ureditev dolga dolgoročno spodbuja koncentracijo premoženja, je pomembno, vendar ga ni mogoče razrešiti zgolj s primerjavo glavnice in obresti. Za odgovor potrebujemo podatke o dohodkih, lastništvu, kreditnih pogojih in tem, kdo prejema koristi oziroma nosi izgube.
Zakaj banke ne morejo ustvarjati denarja brez omejitev?
Sposobnost ustvarjanja depozitov še ne pomeni, da lahko banka poljubno povečuje obseg kreditiranja. Banka mora obvladovati morebitne izgube, zagotavljati likvidnost za plačila in dvige ter spoštovati regulatorne zahteve. Posojila imajo različna tveganja, stroške financiranja in pričakovane donose. Pomembno je tudi, ali sploh obstajajo ljudje in podjetja, ki se želijo in zmorejo zadolžiti. [1][2]
Kapital banke in njene rezerve pri centralni banki nista ista stvar. Kapital pomaga pokrivati izgube, rezerve pa bankam med drugim omogočajo poravnavanje plačil. Banka lahko pridobi dodatno likvidnost pod ustreznimi pogoji, vendar to ne pomeni, da bo sposobna prenesti poljubno velike izgube. Posojilo, ki ga dolžnik ne more odplačati, lahko postane breme za banko, čeprav je bil denar ob njegovem nastanku ustvarjen z računovodskim vpisom. [1][2]
Vloga centralnih bank
Tudi centralne banke lahko ustvarjajo denar, vendar njihova vloga ni enaka vlogi komercialnih bank. V Evrosistemu, ki ga sestavljajo ECB in nacionalne centralne banke držav območja evra, lahko na primer ustvarijo nove rezerve, ko bankam odobrijo ustrezno zavarovano financiranje ali kupijo finančna sredstva. S spremembami obrestnih mer vplivajo na pogoje zadolževanja in na odločitve bank, podjetij ter gospodinjstev. [2][3]
Povečanje rezerv samo po sebi še ne pomeni sorazmernega povečanja posojil prebivalstvu. Prav tako ni vsako povečanje centralnobančnega denarja enako neposrednemu nakazilu na račune gospodinjstev. Če centralna banka prek poslovne banke kupi obveznico od domačega nebančnega vlagatelja, se lahko poleg rezerv poveča tudi depozit prodajalca. Če jo kupi iz portfelja poslovne banke, se neposredno spremeni sestava sredstev te banke, ne pa nujno stanje računov prebivalstva. [1][2]
Ustvarjanje denarja kot gospodarska moč
Odločitve o kreditiranju imajo posledice, ki presegajo razmerje med posamezno banko in dolžnikom. Predstavljajmo si dve podjetji: prvo želi zgraditi proizvodni obrat, drugo pa pridobiti obstoječe nepremičnine. Kredit prvemu lahko omogoči nova delovna mesta in proizvodne zmogljivosti, drugemu pa pridobivanje premoženja in najemnin. To sta ilustrativni možnosti, ne zagotovljena rezultata. V obeh primerih finančna odločitev odpira nekomu možnost razpolaganja z resničnimi gospodarskimi viri.
Banke pri tem opravljajo pomembno gospodarsko funkcijo. Financiranje ljudem in podjetjem omogoča nakupe in naložbe, za katere v tistem trenutku nimajo dovolj lastnih sredstev. Toda dostop do kredita ni samodejno enak za vse. Pri zavrnitvi ali odobritvi posojila lahko igrajo vlogo dohodek, premoženje, zavarovanje, tveganje in poslovna politika banke. Merila, po katerih se razporeja kredit, so zato tudi vprašanje gospodarske in družbene ureditve. [1][2]
Pomen premoženja kot zavarovanja ponazarja raziskava ekonomistov Ryana Banerjeeja in Kristiana Blickleja iz leta 2016, objavljena v zbirki delovnih raziskav Banke za mednarodne poravnave (BIS). V analizi majhnih podjetij v Franciji, Italiji, Španiji in Združenem kraljestvu sta ugotovila, da je bila povezava med spreminjanjem cen stanovanj ter zadolževanjem in naložbami izrazitejša pri podjetjih, pri katerih so imeli posojilodajalci manj informacij o finančnem položaju. Učinek je bil posebej izrazit v Italiji in Španiji. Gre za ugotovitve konkretne raziskave, ne za dokaz splošne prevlade lastnikov nepremičnin ali za uradno stališče BIS. [5]
Iz mehanizma ustvarjanja denarja še ne moremo sklepati, da vse banke delujejo po navodilih enega lastnika ali skupnega skrivnega središča. Takšna trditev bi zahtevala ločene dokaze o lastništvu, upravljanju in usklajevanju odločitev. Lahko pa ugotovimo, da je odločanje o dostopu do nove kupne moči ena izmed pomembnih oblik institucionalne moči in da je vredno raziskati, kdo jo izvaja, v čigavem interesu in pod kakšnim nadzorom.
Sklep
Denar in realno bogastvo nista isto. Računovodski vpis lahko omogoči nakup stroja ali stanovanja, ne more pa sam izdelati stroja, zgraditi stanovanja ali pridelati hrane. Njegova gospodarska moč izhaja iz tega, da omogoča dostop do dela, dobrin, storitev in premoženja, ki jih ljudje ustvarjajo ter si jih izmenjujejo.
Če želimo razumeti razporeditev gospodarske moči, ni dovolj raziskovati, kdo ima danes največ premoženja. Raziskati moramo tudi institucije, ki omogočajo dostop do kapitala, ter pravila, po katerih sprejemajo odločitve. S tem se odpira naslednje vprašanje naše raziskave: kdo ima v lasti največje svetovne banke?
Viri in nadaljnje branje
- Michael McLeay, Amar Radia in Ryland Thomas. Money creation in the modern economy. Bank of England, Quarterly Bulletin, 2014 Q1 (14. marec 2014), str. 14–27, zlasti 15–20. Vir
- Deutsche Bundesbank. The role of banks, non-banks and the central bank in the money creation process. Monthly Report, april 2017, str. 13–33, zlasti 13–18. Vir
- Philip R. Lane. The digital euro: maintaining the autonomy of the monetary system. Govor, Evropska centralna banka, 20. marec 2025, razdelka »Our current monetary system« in »Two sides of the same coin«. Vir
- Evropska centralna banka. Coins, razdelek »Responsibility for coins« (brez navedenega datuma objave). Vir
- Ryan N. Banerjee in Kristian S. Blickle. Housing collateral and small firm activity in Europe. BIS Working Papers, št. 575, 24. avgust 2016, povzetek. Vir