Večplastne lastniške verige: holdingi, offshore družbe in dejanski upravičenci
Kako holdingi, posredne družbe in čezmejne strukture otežujejo sledljivost lastništva in kako jih je mogoče preverjati.
Umetniška ilustracija, ustvarjena z umetno inteligenco. Ne prikazuje dejanskih družb ali njihovih lastniških povezav.
Ko na seznamu delničarjev velikega podjetja najdemo drugo gospodarsko družbo, še nismo nujno prišli do konca lastniške verige. Tudi ta družba ima lahko svoje lastnike, med katerimi so druge družbe, skladi ali fizične osebe. Nekatere povezave vodijo skozi več držav in pravnih ureditev, druge pa temeljijo na pogodbah, ki določeni ustanovi omogočajo vpliv na poslovanje, ne da bi bila neposredna lastnica podjetja.
Kako daleč moramo slediti takim povezavam, da ugotovimo, kdo ima dejansko gospodarsko moč? Primeri francoske skupine LVMH, ameriške Mete in kitajske poslovne skupine Alibaba nam pokažejo tri različne poti do nadzora. Pri vseh je bistveno razlikovanje med ekonomskim deležem in pravico odločanja.
Kaj se zgodi, ko je lastnik družbe druga družba?
Holding oziroma holdinška družba ima deleže v drugih družbah. Lahko je namenjena predvsem upravljanju teh deležev, lahko pa opravlja tudi druge dejavnosti. Družbe pod nadzorom matične družbe imenujemo hčerinske družbe. Vsaka izmed njih ima praviloma svoje premoženje, organe vodenja in obveznosti, čeprav je del iste gospodarske skupine.
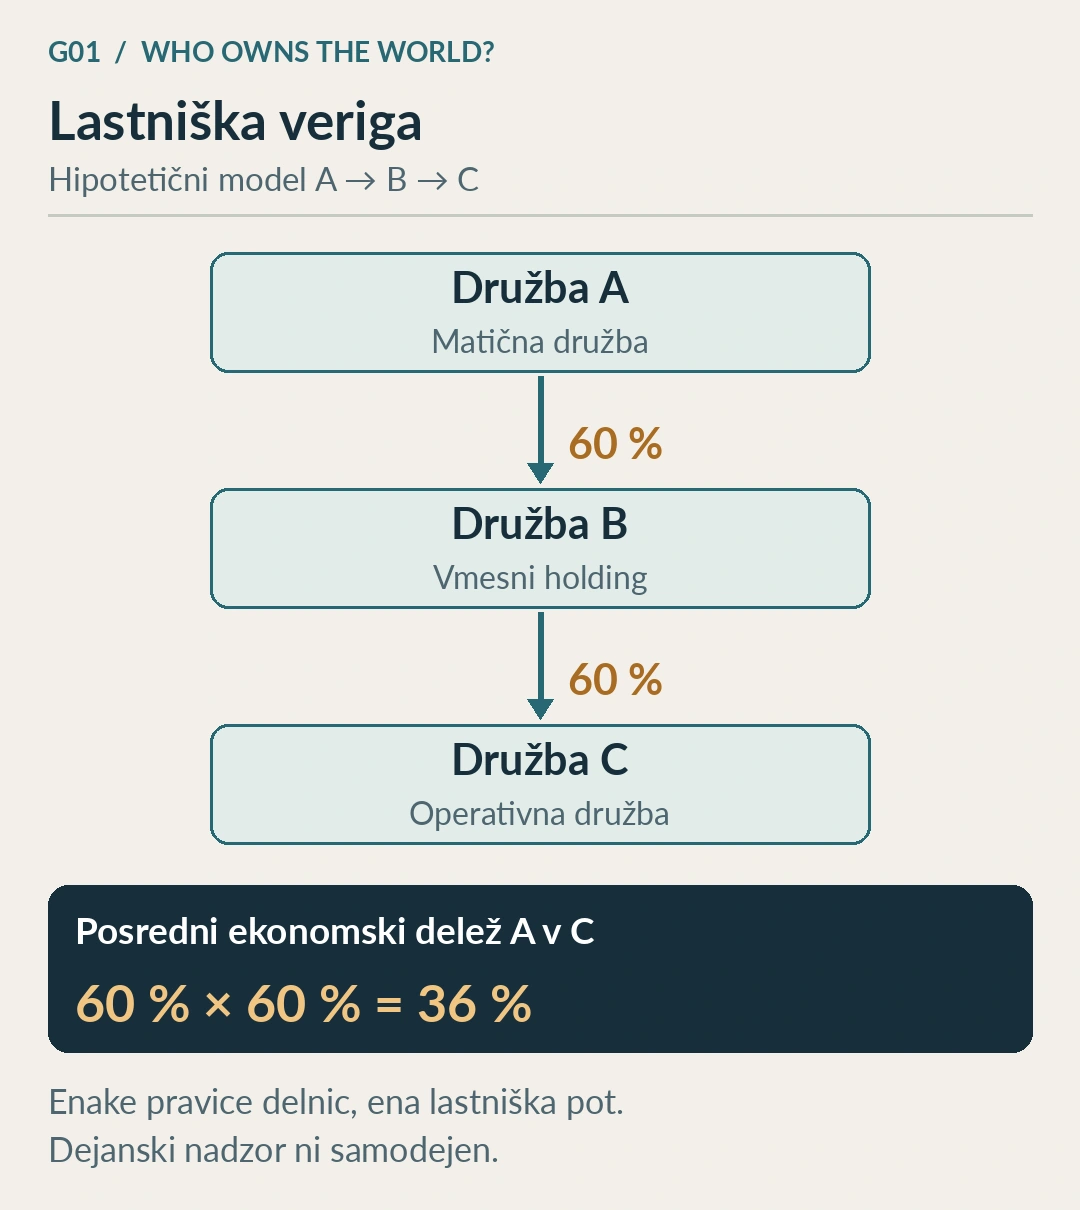
Predstavljajmo si, da je družba A lastnica 60 odstotkov kapitala družbe B, ta pa ima v lasti 60 odstotkov kapitala družbe C. Če imajo vse delnice enake ekonomske in glasovalne pravice ter ni drugih lastniških poti ali posebnih pogodbenih pravic, ima A prek B posredni ekonomski delež v C v višini 36 odstotkov (0,60 × 0,60 = 0,36). Toda na ravni družbe C družba B razpolaga s 60 odstotki glasovalnih pravic, ne s 36 odstotki.
Če lahko A na podlagi večinskega deleža nadzoruje B, ta pa na enak način C, je lahko nadzor nad C zgoščen na vrhu verige, čeprav je posredna ekonomska udeležba A manjša od polovice. Pri tem A ni neposredni imetnik delnic C, dejanski obseg nadzora pa je odvisen tudi od statuta, pogodb, pristojnosti organov družb in zakonodaje. Gre za ponazoritveni primer, ne za pravilo, po katerem bi bilo mogoče samodejno izračunati nadzor nad vsako družbo.
Takšne strukture niso nujno namenjene prikrivanju lastništva. Lahko olajšajo organizacijo različnih dejavnosti, vstop novih vlagateljev ali pravno ločevanje poslovnih tveganj. Hkrati lahko podaljšujejo pot med premoženjem in osebo, ki ima na vrhu strukture odločilne pristojnosti. Za ugotovitev namena posamezne strukture potrebujemo konkretne dokaze.
LVMH, Christian Dior in Agache: lastniška veriga
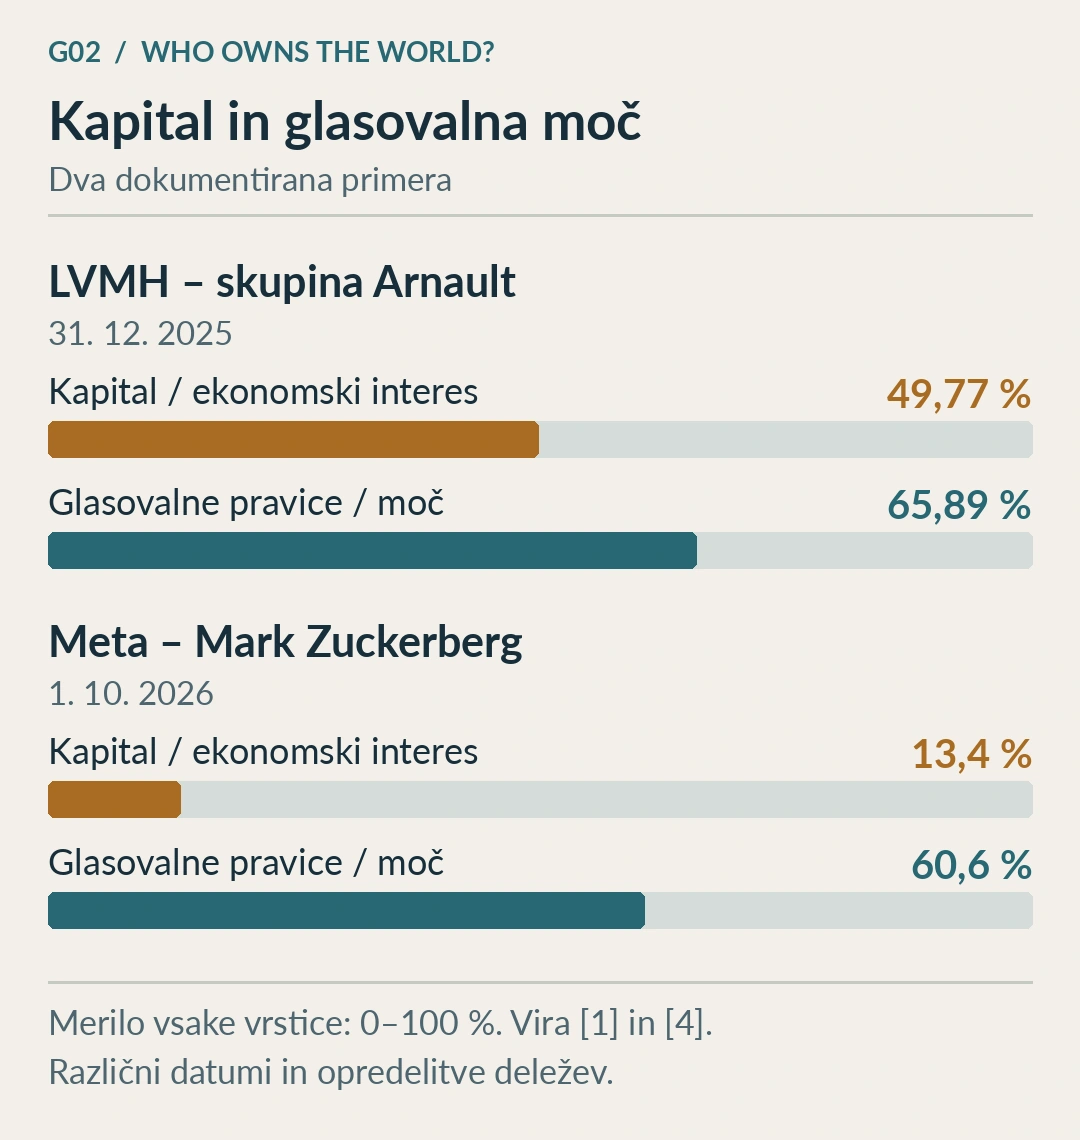
Francoska skupina LVMH je primer gospodarske skupine, v kateri se posredno lastništvo prepleta z večino glasovalnih pravic. Po letnem poročilu družbe LVMH je imela družinska skupina Arnault, ki vključuje člane družine in družbe pod njihovim nadzorom, ob koncu leta 2025 manj kot polovico kapitala LVMH, vendar skoraj dve tretjini glasov, ki jih je bilo mogoče izvrševati na skupščinah delničarjev. [1]
| Imetnik oziroma lastniška povezava | Delež kapitala LVMH | Izvršljive glasovalne pravice |
|---|---|---|
| Christian Dior SE | 42,17 % | 56,26 % |
| Družina Arnault in druge družbe družinske skupine | 7,60 % | 9,63 % |
| Družinska skupina Arnault skupaj | 49,77 % | 65,89 % |
Vir: LVMH, letno poročilo za leto 2025, razdelek 3.4. Stanje 31. decembra 2025. Prvi dve vrstici sta sestavini skupnega deleža, ne dodatna deleža poleg njega. Gre za deleže glasov, ki jih je mogoče izvrševati na skupščini, ne za deleže dejansko oddanih glasov. [1]
Razliko med deležem kapitala in glasovalnih pravic pomaga pojasniti ureditev, po kateri v celoti vplačane delnice LVMH praviloma pridobijo dvojno glasovalno pravico po najmanj treh letih neprekinjenega vpisa na ime istega delničarja. Tudi če ima nekdo večino glasov, to ne pomeni, da mu pripada celotna gospodarska vrednost družbe. [1]
Lastniška veriga se pri Christian Dior SE ne konča. Po njenem letnem poročilu je družinska skupina Arnault na isti datum neposredno in posredno imela 97,50 odstotka kapitala Christian Dior SE in 98,63 odstotka izvršljivih glasovalnih pravic. Pomemben vmesni subjekt je Financière Agache z 96,00 odstotki kapitala in 97,12 odstotka izvršljivih glasov Christian Dior SE. Ta delež je že zajet v skupnem družinskem deležu. Financière Agache in Agache SCA sta različni pravni osebi; letno poročilo LVMH slednjo uvršča v širšo družinsko skupino. [1] [2]
Primer razkriva razliko med nadzorom gospodarske skupine in osebnim premoženjem njenih končnih lastnikov. Iz javno razkritih skupnih deležev ne moremo samodejno izračunati, kolikšen del ekonomskih koristi pripada posameznim članom družine. Prav tako ne moremo iz same lastniške strukture ugotoviti, kako je bila sprejeta vsaka konkretna poslovna odločitev.
Meta: kako različni razredi delnic omogočajo ohranjanje nadzora
Pri ameriški družbi Meta Platforms je razlika med lastništvom kapitala in glasovalno močjo še izrazitejša. Družba uporablja dva razreda navadnih delnic z različnimi glasovalnimi pravicami: delnica razreda A daje en glas, delnica razreda B pa deset glasov. Po razkritju za skupščino v letu 2026 je imel ustanovitelj Mark Zuckerberg na dan 1. aprila 2026 približno 60,8 odstotka skupne glasovalne moči. [3]
Novejši dokument družbe Meta, objavljen 2. novembra 2026, navaja stanje na dan 1. oktobra istega leta. Zuckerbergov položaj je po tem razkritju obsegal približno 13,4 odstotka vseh ekonomskih interesov v družbi in 60,6 odstotka skupne glasovalne moči. [4]
| Merilo Zuckerbergovega položaja | Delež na dan 1. oktobra 2026 |
|---|---|
| Ekonomski interes | 13,4 % |
| Glasovalna moč | 60,6 % |
Vir: Meta Platforms, Definitive Information Statement, 2. november 2026. Podatki temeljijo na razkritju družbe in ameriški regulatorni opredelitvi upravičenega imetništva. [4]
Ta razlika pomeni, da lahko ustanovitelj ohranja večinski glasovalni položaj, ne da bi imel večino ekonomskih interesov. To je drugačen mehanizem od preproste lastniške piramide, vendar ima podoben učinek: gospodarska udeležba in glasovalna moč nista sorazmerni.
Tu imamo tudi dokumentiran primer izvrševanja glasovalne moči. Po odobritvi upravnega odbora 19. oktobra 2026 je sedem povezanih družb, katerih delnice Mete so po razkritju pripisane Zuckerbergu kot upravičenemu imetniku, 20. oktobra s pisnim soglasjem potrdilo spremembo ustanovitvenega akta. Skupaj so imele približno 56,1 odstotka glasovalne moči družbe. Sprememba uvaja razred navadnih delnic C, ki praviloma ne daje glasovalnih pravic. Začetek veljavnosti prenovljenega akta je po novembrskem razkritju predviden za 19. januar 2027. Na dan 16. novembra 2026 to še ni veljavna kapitalska struktura. [4]
Pri raziskovanju takšnih družb moramo paziti tudi na datum in pomen pripisanih glasovalnih pravic. Večinska glasovalna moč pomeni možnost odločilnega vpliva pri številnih vprašanjih iz pristojnosti delničarjev, ne pa neomejene pravice odločanja o vsaki dejavnosti podjetja ali dokaz, kako je imetnik glasoval pri posameznem sklepu.
Alibaba: offshore holdingi in pogodbeni nadzor
Alibaba ponazarja še tretji mehanizem. Medtem ko poslovanje skupine povezujemo predvsem s Kitajsko, je njena vrhnja holdinška družba Alibaba Group Holding Limited ustanovljena na Kajmanskih otokih. Vlagatelj v njene delnice oziroma ameriške depozitarne delnice (ADS), ki predstavljajo delnice holdinga, s tem ne pridobi neposrednih lastniških deležev v vseh kitajskih družbah skupine. [5]
Poleg hčerinskih družb, povezanih z lastništvom, Alibaba za določene dejavnosti uporablja strukture VIE (angl. variable interest entities). Po navedbah v letnem poročilu so povezane z dejavnostmi, pri katerih je tuje lastništvo na Kitajskem omejeno ali prepovedano. Po razlagi Alibabe ji pogodbeni odnosi zagotavljajo pristojnost usmerjanja pomembnih dejavnosti VIE ter gospodarsko izpostavljenost njihovim koristim ali izgubam. Na tej podlagi družba te subjekte računovodsko konsolidira po ameriških standardih (US GAAP). [5]
Računovodska konsolidacija ni isto kot neposredno pravno lastništvo. Družba v poročilu sama opozarja na negotovosti glede izvršljivosti pogodbenih ureditev in možna nasprotja interesov. Navaja tudi, da je velika večina njenega premoženja in dejavnosti v hčerinskih družbah, zato celotne skupine ne smemo predstavljati kot strukture VIE. [5]
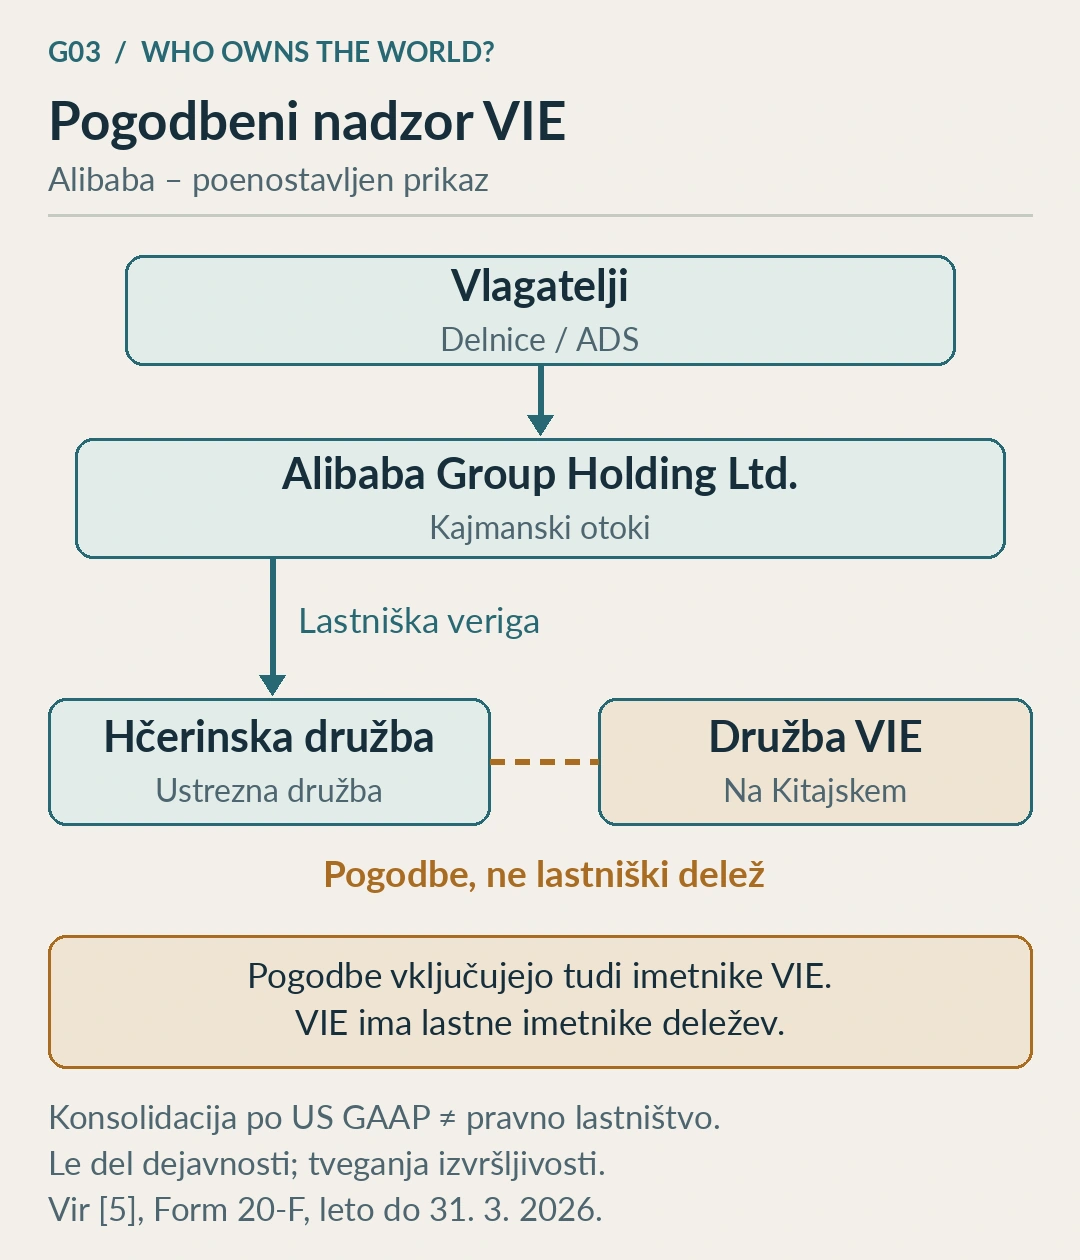
Primer je pomemben zato, ker povezave med družbami ne moremo vedno opisati samo z odstotkom lastništva. Pri pogodbenem nadzoru nas zanimajo vsebina pogodb, pristojnosti njihovih strank, pravna izvršljivost in način, kako se v praksi izvajajo. Samo dejstvo, da je holding ustanovljen v drugi jurisdikciji, ne dokazuje nezakonitega ravnanja.
Izvorni dokument: Alibaba Form 20-F — organizacijska struktura in sheme VIE (Item 4.C)
Kje se konča lastniška veriga?
Ko sledimo lastništvu družbe skozi več drugih pravnih oseb, se pojavi vprašanje dejanskega upravičenca (angl. beneficial owner). Mednarodna organizacija FATF v okviru standardov za preprečevanje pranja denarja opredeljuje dejanskega upravičenca pravne osebe kot fizično osebo, ki jo na koncu lastniško ali drugače učinkovito nadzoruje. Takih oseb je lahko več. Priporočilo 24 se nanaša na preglednost pravnih oseb, priporočilo 25 pa na pravna razmerja, kot so trusti. Ta mednarodna priporočila še niso sama po sebi nacionalni zakoni. [6] [7] [8]
Trust je pravno razmerje, pri katerem je premoženje zaupano v upravljanje v skladu z določenimi pogoji. Po smernicah FATF moramo pri ugotavljanju dejanskih upravičencev upoštevati vloge ustanovitelja (settlor), skrbnika (trustee), morebitnega zaščitnika (protector), upravičencev oziroma njihove skupine in drugih fizičnih oseb s končnim učinkovitim nadzorom. Ne smemo ga obravnavati kot običajno družbo z delničarji. [7] Tudi pojma dejanskega upravičenca po standardih FATF ne smemo samodejno enačiti z upravičenim imetništvom v ameriških razkritjih vrednostnih papirjev, o katerem je govoril prejšnji članek. [8]
Države uporabljajo različne sisteme evidentiranja nadzora. Pri britanskem režimu oseb s pomembnim nadzorom (PSC) so med merili več kot 25 odstotkov delnic ali glasovalnih pravic, pravica imenovanja oziroma odpoklica večine direktorjev ter pravica do pomembnega vpliva ali nadzora oziroma njuno dejansko izvrševanje, tudi v določenih povezavah s trusti ali drugimi pravnimi razmerji. To so merila konkretnega pravnega režima, ne univerzalni prag, pod katerim nadzor ni mogoč. [9]
V Združenih državah je FinCEN s končnim predpisom, veljavnim od 14. avgusta 2026, ohranil izvzetje domačih ameriških družb iz obveznosti poročanja o dejanskih upravičencih po zakonu Corporate Transparency Act. Določene tuje družbe, registrirane za poslovanje v ZDA, še vedno spadajo v ta režim, vendar so ameriške osebe izvzete iz zadevnega poročanja. Podatkovna zbirka BOI ni splošno dostopen javni register. Sprememba tudi ne ukinja drugih obveznosti razkrivanja, ki lahko izhajajo iz drugih predpisov. [10] [12]
Z izrazom offshore družba tu označujemo družbo, ustanovljeno v tuji jurisdikciji glede na okolje njenih lastnikov ali dejavnosti, ne posebne enotne pravne oblike. Takšne družbe lahko otežijo raziskovanje, kadar so podatki o njihovih lastnikih omejeno dostopni ali kadar je lastniška struktura razporejena med različne jurisdikcije. Toda offshore registracija ni sama po sebi dokaz utaje davkov, pranja denarja ali druge kršitve. Na to opozarja tudi preiskovalna zbirka Offshore Leaks organizacije ICIJ, ki poudarja legitimne možnosti uporabe offshore struktur, starost podatkov in potrebo po preverjanju identitete oseb s podobnimi imeni. [11]
Omejena preglednost je torej lahko resničen raziskovalni problem, vendar odsotnost javnega podatka sama po sebi ne dokazuje namernega prikrivanja. Kadar do podatkov ne moremo dostopati, moramo razlikovati med tem, kar je dokazano, kar je utemeljena domneva, in tem, kar ostaja neznano.
Kaj je mogoče dokazati in česa ne?
Trije obravnavani primeri razkrivajo različne mehanizme gospodarske moči. Pri LVMH se lastniška veriga holdinških družb prepleta z večino glasovalnih pravic. Pri Meti različni razredi delnic omogočajo nesorazmerje med ekonomskim interesom in glasovalno močjo. Pri Alibabi določene povezave temeljijo na pogodbenih ureditvah, katerih učinki niso enaki neposrednemu lastništvu.
Ti mehanizmi lahko omogočajo koncentracijo odločanja, vendar vsi skupaj še ne dokazujejo, da obstaja eno samo središče upravljanja svetovnega gospodarstva, niti ne izključujejo možnosti povezav med posameznimi akterji. Da bi dokazali povezavo med posameznimi akterji ali usklajeno izvrševanje njihovega vpliva, bi morali najti dokumente, ki izkazujejo konkretne odnose, pooblastila in ravnanja.
Zato bomo v naslednjem članku raziskali, kako se lotiti takšnega preverjanja: kako beremo lastniške registre, letna poročila in regulatorna razkritja, kako sledimo kapitalskim povezavam ter kako ločimo dokumentirano gospodarsko moč od trditev, za katere še nimamo zadostnih dokazov.
Viri in nadaljnje branje
- LVMH SE. LVMH — Universal Registration Document, fiscal year ended December 31, 2025. 2026. razdelki 2.1, 3.1, 3.2 in 3.4. Vir
- Christian Dior SE. Rapport annuel au 31 décembre 2025. 2026. str. 441–442, razdelka 3.2 in 3.4. Vir
- Meta Platforms, Inc. / SEC EDGAR. 2026 Definitive Proxy Statement (DEF 14A). 2026-04-16. Security Ownership, str. 63–66. Vir
- Meta Platforms, Inc. / SEC EDGAR. Definitive Information Statement (DEF 14C). 2026-11-02. Background, str. 15–16; General Overview of Action, str. 4–5; Security Ownership, str. 65–67; Votes Required, str. 68; Annex A. Vir
- Alibaba Group Holding Limited. Form 20-F, fiscal year ended March 31, 2026. 2026-05-20. uvod; Item 3.D, str. 59–60; Item 4.C, str. 116–120; Item 5, Principles of Consolidation, str. 151. Vir
- FATF. Guidance on Beneficial Ownership of Legal Persons (Recommendation 24). 2023-03-10. poglavje 4, str. 15, odst. 31–33. Vir
- FATF. Guidance on Beneficial Ownership and Transparency of Legal Arrangements (Recommendation 25). 2024-03-11. razdelek Parties to a trust, str. 8, odst. 22–23. Vir
- FATF. FATF Glossary — Beneficial owner. sprotno. geslo Beneficial owner. Vir
- UK Government. Statutory guidance on the meaning of significant influence or control over companies in the context of the register of people with significant control. 2026-03-04. razdelka 1.3–1.4 in pogoji PSC. Vir
- FinCEN / US Federal Register. Beneficial Ownership Information Reporting Requirement Revision, final rule, 91 FR 52508–52528, 2026-16576. 2026-08-14. Summary, Dates, II.A, II.B.4 in 31 CFR 1010.380. Vir
- ICIJ. Offshore Leaks Database — Disclaimer. brez datuma. metodološko opozorilo zbirke. Vir
- FinCEN. FinCEN Permanently Ends Beneficial Ownership Reporting Requirements for Millions of Small Business Owners. 2026-08-11. uradno sporočilo. Vir