Kako raziskati, kdo ima dejansko gospodarsko moč?
Praktična metodologija preverjanja lastništva, glasovalnih pravic, dolgov, upravljanja in gospodarskega vpliva.
Umetniška ilustracija, ustvarjena z umetno inteligenco. Simbolizira preverjanje lastniških povezav, dvojno štetje in meje dokazov; ne prikazuje dejanske družbe ali omrežja.
Ko preberemo, da je neka banka, investicijska družba ali družina med največjimi delničarji svetovnih korporacij, se hitro pojavi vprašanje, koliko moči ima v resnici. Toda podatek o deležu kapitala je šele začetek raziskave. Ugotoviti moramo, komu pripadajo gospodarske koristi, kdo ima pravico odločanja, kdo jo dejansko izvršuje in kakšne učinke imajo njegove odločitve.
V prejšnjih treh člankih smo spoznali različne oblike lastništva in nadzora. Zdaj jih povežimo v raziskovalno metodo, ki jo bomo lahko uporabili pri proučevanju finančnih rodbin, bank, korporacij in upravljavcev kapitala. Njen namen ni potrjevati vnaprej pripravljenih odgovorov, temveč omogočiti, da lahko ugotovitve preveri tudi drug raziskovalec.
Začnimo z vprašanjem, ne z imenom
Vprašanje, ali določena ustanova nadzira svetovno gospodarstvo, je preširoko, da bi nanj odgovorili z enim dokumentom. Razdelimo ga na konkretna vprašanja: ali ima ustanova delež v določeni družbi, ali upravlja denar drugih vlagateljev, ali lahko imenuje člane upravnega odbora, ali razpolaga z glasovalnimi pravicami in ali jih je uporabila pri določeni odločitvi?
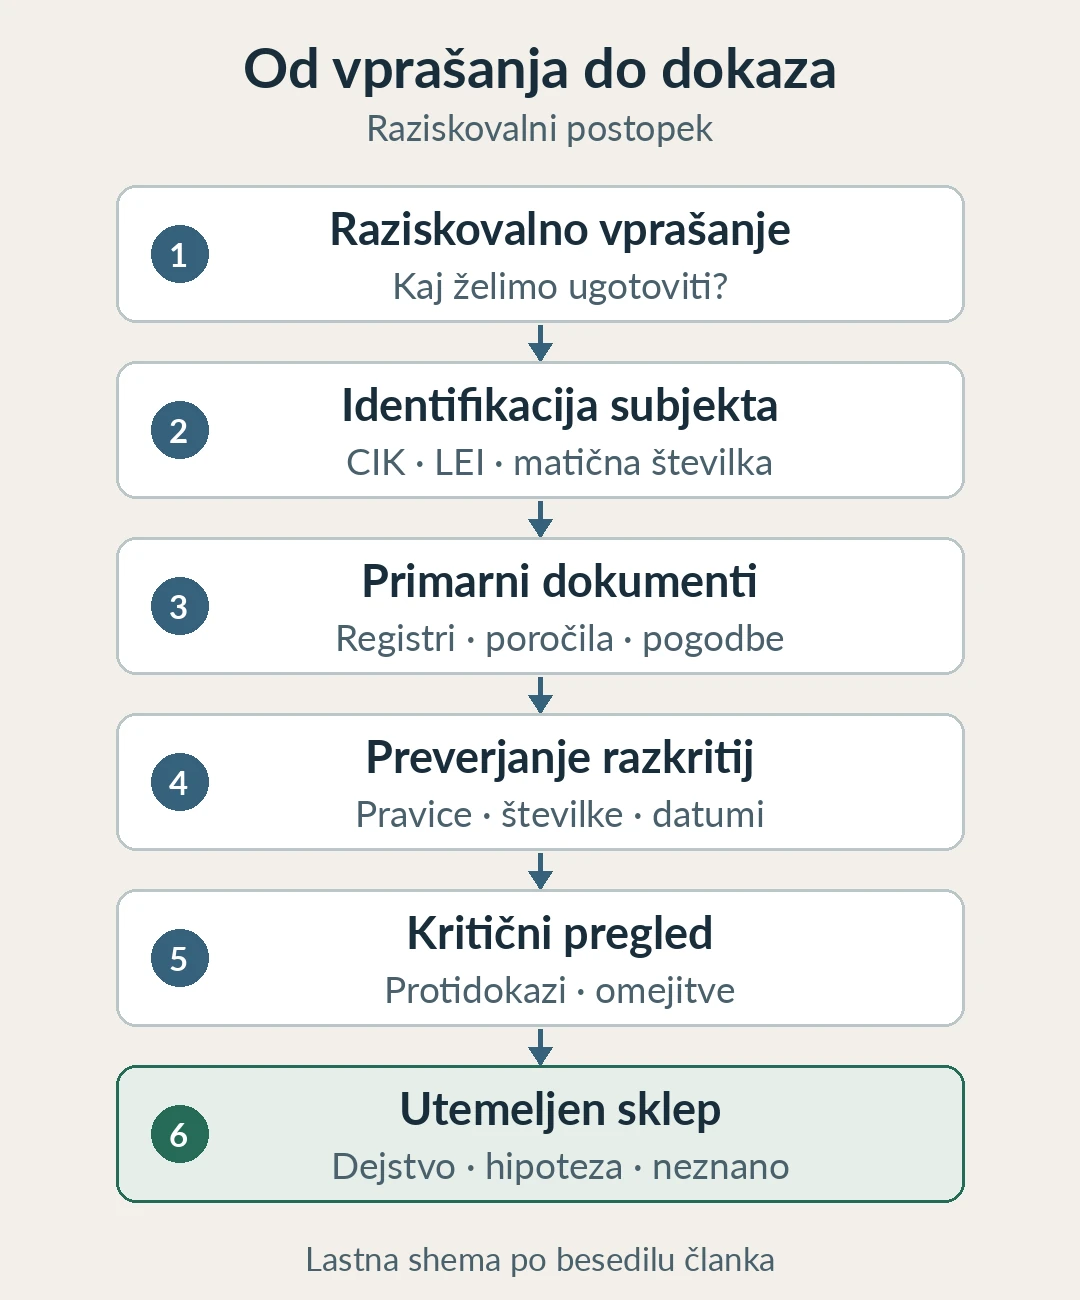
Vsako raziskovalno trditev lahko preverjamo z osmimi merili. Ta nas vodijo od identifikacije akterja do sklepa, ki ga je mogoče utemeljiti z dokazi.
| Merilo | Kaj moramo ugotoviti? |
|---|---|
| Subjekt | Katera pravna ali fizična oseba je predmet raziskave? |
| Predmet | Katero premoženje, družbo, pravico ali razmerje raziskujemo? |
| Čas | Na kateri datum se podatek nanaša? |
| Pravica | Kakšne pristojnosti ima akter in na kateri podlagi? |
| Količina | Kolikšen je delež ali obseg pravice in kako je izračunan? |
| Dokaz | Kateri dokument podpira trditev in kje v njem najdemo podatek? |
| Protidokaz | Kateri podatki ji nasprotujejo ali omogočajo drugo razlago? |
| Sklep | Kaj lahko utemeljeno trdimo in kaj ostaja neznano? |
Pomembno je ločiti štiri ravni: lastništvo, pristojnost, izvrševanje in učinek. Dokument, ki potrjuje obstoj glasovalne pravice, ne potrjuje nujno njene uporabe. Zapis o oddanem glasu pa še ne dokazuje, da je prav ta glas povzročil sprejetje sklepa. Vsak prehod med ravnmi zahteva dodatno dokazno podlago.
Kako najti pravo pravno osebo?
Ime blagovne znamke ni nujno ime pravne osebe, ki ima določeno premoženje ali je podpisala pogodbo. Zato moramo najprej ugotoviti uradno ime družbe, državo ustanovitve in njen identifikator. V Sloveniji je to lahko matična številka, v ameriški zbirki EDGAR identifikator poročevalca CIK (Central Index Key), v mednarodnem finančnem sistemu pa identifikator pravne osebe LEI (Legal Entity Identifier). Kadar raziskujemo vrednostni papir, si pomagamo tudi z njegovim identifikatorjem, denimo ISIN ali CUSIP. [1] [6] [8]
Za raziskovanje slovenskih družb sta uporabni storitvi AJPES: Poslovni register Slovenije (PRS), ki omogoča iskanje poslovnih subjektov, in JOLP, kjer so dostopna predložena letna poročila. Pri registru dejanskih lastnikov (RDL) pa moramo upoštevati omejitve dostopa. Po pojasnilih AJPES, preverjenih 16. novembra 2026, splošnega javnega dostopa ni več. Za vlagatelje brez neposredne pravice dostopa je predviden postopek na podlagi pravnega interesa; ločeni režimi veljajo denimo za zavezance in za poslovne subjekte, ki pridobivajo podatke o svojih dejanskih lastnikih. [8] [9] [10]
Pri mednarodnih povezavah je koristen sistem GLEIF. Podatki prve ravni (Level 1) nam pomagajo identificirati pravno osebo, podatki druge ravni (Level 2) pa se nanašajo na neposredno in končno matično družbo, ki zadevno pravno osebo računovodsko konsolidirata. To ni register vseh delničarjev ali končnih fizičnih lastnikov. Sistem pozna tudi izjeme pri poročanju, zato iz manjkajoče povezave ne moremo samodejno sklepati, da matične družbe ni. [6] [7]
Ko podatke prenesemo v lastniško shemo, moramo pri vsaki povezavi označiti njeno vrsto. Kapitalska udeležba, računovodska konsolidacija, kreditno razmerje, upravljanje naložb in pogodbeno pooblastilo niso ista stvar. Če jih predstavimo z enakimi črtami brez pojasnila, lahko ustvarimo navidezno omrežje nadzora, ki ga izvorni dokumenti ne potrjujejo.
Kako brati regulatorna razkritja?
Ameriška komisija za vrednostne papirje in borzo (SEC) omogoča brezplačno iskanje predloženih dokumentov v zbirki EDGAR. Za raziskovanje je pomembno izbrati pravo vrsto razkritja. Letno poročilo družbe nam lahko pojasni njeno poslovanje in strukturo, poročilo upravljavca naložb pa njegove prijavljene pozicije; obe vrsti dokumentov odgovarjata na različna vprašanja. [1]
| Dokument | Kaj lahko razkrije | Česa sam po sebi ne dokazuje |
|---|---|---|
| Form 13F | Poročane naložbene pozicije institucionalnega upravljavca | Končnega ekonomskega lastnika ali oddanih glasov |
| Schedule 13D | Upravičeno imetništvo in namen pridobitve | Izvršitve napovedanega namena |
| Schedule 13G | Upravičeno imetništvo po posebnih pogojih poročanja | Popolne odsotnosti vpliva ali sodelovanja z vodstvom |
| DEF 14A | Predloge, podatke o upravljanju in pravila glasovanja | Končnega izida glasovanja |
| Form N-PX | Poročane glasovalne odločitve v okviru obveznosti poročevalca | Vseh glasov vseh vlagateljev |
| Form 8-K, Item 5.07 | Razkriti izid glasovanja | Posamičnega glasu vsakega delničarja |
| Form 10-K / 20-F | Letno poslovanje, tveganja in korporativno strukturo | Vseh pogodbenih povezav ali neobjavljenih dogovorov |
Obrazec 13F uporabljajo določeni institucionalni upravljavci naložb, za katere veljajo predpisani pogoji, med njimi prag 100 milijonov ameriških dolarjev tržne vrednosti vrednostnih papirjev z uradnega seznama po členu 13(f), nad katerimi imajo pravico naložbenega odločanja. Doseganje praga se presoja na zadnji trgovalni dan posameznih mesecev; ob izpolnitvi pogojev poročajo za konec zadevnega leta in prva tri četrtletja naslednjega leta. Rok je praviloma 45 dni po koncu četrtletja, z ustreznim zamikom ob nedelovnih dneh. Za tretje četrtletje 2026 je bil določen 16. november 2026. Dokumenti ne prikazujejo nujno celotnega portfelja ali trenutnega stanja. [2]
Obrazca Schedule 13D in 13G se praviloma nanašata na upravičeno imetništvo več kot petih odstotkov ustreznega razreda vrednostnih papirjev. Izbira obrazca je odvisna od pravnih pogojev in kategorije poročevalca. Pri tem ameriška opredelitev upravičenega imetništva vključuje glasovalno oziroma razpolagalno moč, vključno z deljenimi pooblastili. Ne pomeni nujno, da vse gospodarske koristi pripadajo osebi, navedeni v razkritju. [3] [4]
Pri vsakem dokumentu preverimo datum stanja, datum predložitve, opombe in morebitne poznejše dopolnitve (v EDGAR označene tudi s pripono /A). V raziskovalno evidenco zapišemo povezavo, oznako predložitve (accession number), ustrezni razdelek ali stran in datum dostopa. Sprejem dokumenta v EDGAR sam po sebi še ne potrjuje njegove vsebinske pravilnosti. [1] [2] Če se razkritji razlikujeta, moramo najprej ugotoviti, ali sploh merita isto stvar v istem obdobju, preden razliko razglasimo za napako ali prikrivanje.
Od pravice odločanja do dejanskega dejanja
Poglejmo primer družbe Apple Inc., ki jo v zbirki EDGAR najdemo pod identifikatorjem CIK 0000320193. Družba je 8. januarja 2026 objavila dokument za letno skupščino delničarjev, v katerem je predstavila predloge, priporočila upravnega odbora in postopke glasovanja. Skupščina je bila 24. februarja 2026, istega dne pa je družba predložila tudi poročilo Form 8-K z izidi glasovanj. [11] [12] [13]
Tretji predlog se je nanašal na nezavezujočo potrditev prejemkov vodstva. Upravni odbor je priporočil glasovanje za predlog. Uradno poročilo družbe potrjuje, da je bil sklep sprejet, in navaja naslednje rezultate. [11] [12]
| Kategorija | Število |
|---|---|
| Za | 8.304.055.118 |
| Proti | 781.645.634 |
| Vzdržani | 50.707.052 |
| Delnice brez oddanega glasu posrednika (broker non-votes) | 2.889.260.668 |
Vir: Apple Inc., Form 8-K, 24. februar 2026, Item 5.07, predlog 3. Zadnja kategorija ne pomeni glasov proti. [12]
Po pravilih te skupščine so za ugotavljanje večine oddanih glasov upoštevali glasove za in proti, za sklepčnost pa tudi vzdržane glasove in delnice brez oddanega glasu posrednika. Veljal je še ločen pogoj: število glasov za je moralo doseči večino števila delnic, potrebnih za sklepčnost. Zato delež glasov za med oddanimi glasovi ni isto kot delež vseh delnic družbe. [11]
Izvorni dokument: Apple Form 8-K – izidi glasovanja (24. 2. 2026, predlog 3)
Če želimo vedeti, kako je glasoval določen sklad, poiščemo njegovo razkritje N-PX, če je zavezanec za ustrezno poročanje, in v njem preverimo identiteto poročevalca oziroma serije sklada, izdajatelja, datum skupščine ter predlog. Obrazec N-PX ima širši obseg pri zavezanih registriranih investicijskih skladih, medtem ko imajo institucionalni upravljavci, zavezani poročanju po členu 13(f), obveznost poročanja o določenih glasovanjih glede prejemkov vodstva, pri katerih so izvrševali glasovalno moč. Razkritja lahko vključujejo tudi glasovalna navodila, kadar izvedba še ni bila potrjena, ter podatke o posojenih in neodpoklicanih delnicah. Obstaja tudi možnost skupnega poročanja, zato je treba preveriti, za koga so glasovi navedeni. [5]
V tem primeru imamo potrjen skupni izid Applove skupščine, ne pa posebej preverjenega zapisa glasovanja posameznega sklada. Zato ne moremo pripisati določenega števila glasov konkretnemu upravljavcu. Če bi tak zapis pridobili, bi še vedno morali ločeno raziskati, ali je imel njegov glas odločilen učinek in ali je šlo za samostojno odločitev ali usklajeno ravnanje.
Preverjanje številk in nevarnost dvojnega štetja
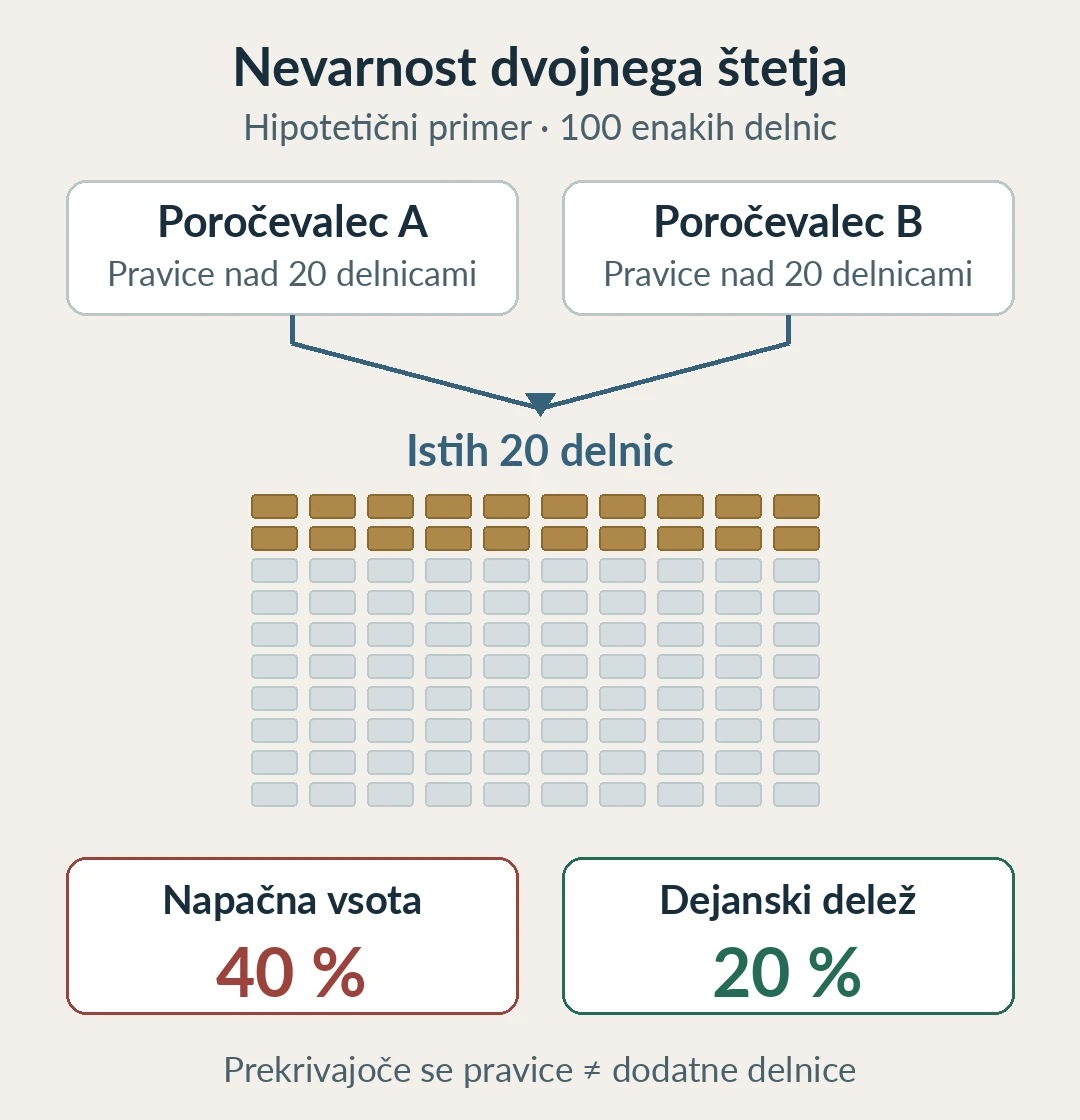
Odstotek brez pojasnila, kaj je njegov imenovalec, je lahko zavajajoč. Delež kapitala ni nujno enak deležu glasovalnih pravic; delež vseh glasovalnih pravic pa ni enak deležu glasov, oddanih na določeni skupščini. Pri različnih razredih delnic moramo preveriti njihove pravice, pri upravičenem imetništvu pa tudi posebna pravila za upoštevanje pravic do pridobitve delnic. [4]
Predstavljajmo si družbo s 100 enakimi delnicami. Poročevalec A in poročevalec B imata po razkritjih pravice nad istimi 20 delnicami. Če njuna podatka preprosto seštejemo, dobimo 40 delnic, čeprav je takih delnic samo 20. To je hipotetični primer dvojnega štetja, ne opis dejanske družbe. Skupno izvrševanje ali pripisovanje pravic različnim subjektom lahko povzroči prekrivanje, zato ga moramo preveriti v opombah in pravilih poročanja. [2] [4] [5]
Tudi pri naložbenih poročilih je pomembno vedeti, kaj manjka. Obrazec 13F ločuje naložbeno diskrecijo od glasovalnih pooblastil. Kratkih pozicij ne vključuje in jih ne odšteva od dolgih pozicij, posojene vrednostne papirje pa ob upoštevanju pravil 13F poroča upravičeni poročevalec na strani posojilodajalca, ne izposojevalec. Zato prijavljenih pozicij ne smemo obravnavati kot popolne slike neto izpostavljenosti ali kot evidence dejansko oddanih glasov. [2]
Ko bomo pozneje raziskovali velike upravljavce kapitala, ne bomo seštevali vseh razkritih deležev brez preverjanja njihovega izvora. Ločiti moramo med kapitalom, ki ga imajo v lasti, kapitalom, ki ga upravljajo za druge, in pravicami, ki jih pri tem lahko izvršujejo.
Meje javnih dokazov in odgovorno raziskovanje
Včasih bo lastniška veriga dobro dokumentirana, včasih pa se bo končala pri pravni osebi, za katero ne bomo našli naslednje povezave. Odsotnost zadetka sama po sebi ne dokazuje niti prikrivanja niti neobstoja povezave. Negativni dokaz je lahko močnejši, če vemo, da bi moral biti iskani podatek v določenem registru obvezno in pravočasno predložen ter da smo pregledali ustrezno obdobje in vse relevantne zapise.
V raziskovalni evidenci zato ločujmo med dokumentiranim dejstvom, razlago tega dejstva, delovno hipotezo in odprtim vprašanjem. Ugotovitev, da dve družbi sodelujeta pri isti naložbi ali glasujeta enako, je lahko razlog za nadaljnje raziskovanje, ni pa sama po sebi dokaz dogovora. Tudi možnost usklajenega delovanja ne sme biti izključena samo zato, ker še nimamo dokumenta, ki bi jo potrjeval.
Dober raziskovalni zapis vsebuje jasno trditev, datum, vir, natančno mesto v dokumentu, razlago in omejitve. Omogoča, da kasneje ugotovitev dopolnimo ali popravimo, ne da bi izbrisali pot, po kateri smo do nje prišli. Tak pristop nam pomaga raziskovati tudi tiste oblike gospodarske moči, pri katerih so javne informacije nepopolne.
S tem zaključujemo prvi sklop serije. Spoznali smo razliko med lastništvom, upravljanjem in nadzorom ter način, kako te povezave preverjati. V naslednjem sklopu bomo isto metodo uporabili pri zgodovini velikih finančnih rodbin in začeli z vprašanjem, kako so nastale velike finančne dinastije.
Viri in nadaljnje branje
- SEC. Using EDGAR to Research Investments. 2018-09-04. Razdelka Where to Begin in Form Types. Vir
- SEC Division of Investment Management. Frequently Asked Questions About Form 13F. 2023-05-24; posodobitev 2026-03-06. FAQ 25, 27–30, 41–42, 44–50a; pojasnila osebja SEC. Vir
- eCFR / Cornell LII. 17 CFR § 240.13d-1 — Filing of Schedules 13D and 13G. Sprotno; odst. (a)–(d), (i). ; alternativni prikaz: Vir 1 Vir 2
- eCFR / Cornell LII. 17 CFR § 240.13d-3 — Determination of beneficial owner. Sprotno; odst. (a), (c), (d). ; alternativni prikaz: Vir 1 Vir 2
- SEC. Enhanced Reporting of Proxy Votes by Registered Management Investment Companies; Reporting of Executive Compensation Votes by Institutional Investment Managers. 2022-12-21. Razdelki Quantitative Disclosures and Securities Lending, Joint Reporting in Say-on-Pay Vote Disclosure. Vir
- GLEIF. Level 2 Data: Who Owns Whom. sprotno. Vir
- GLEIF. Download the GLEIF Golden Copy and Delta Files. sprotno. Vir
- AJPES. Poslovni register Slovenije. sprotno. Vir
- AJPES. JOLP — javna objava letnih poročil. sprotno. Vir
- AJPES. Register dejanskih lastnikov — Dostop in vpis, pogosta vprašanja. sprotno. ; alternativni prikaz: Vir 1 Vir 2
- Apple Inc. 2026 Proxy Statement (DEF 14A). 2026-01-08. Notice in Voting Procedures, str. 3, 87–89. ; PDF izdajatelja: Vir 1 Vir 2
- Apple Inc. / SEC EDGAR. Form 8-K — Item 5.07. 2026-02-24. Vir
- SEC EDGAR. Filing Detail — 0001140361-26-006577. 2026-02-24. Vir