Lastnik na papirju, upravljavec ali dejanski gospodar?
Razlaga razliko med pravnim lastnikom, upravljavcem, skrbnikom in dejanskim upravičencem ter njihove različne pristojnosti.
Umetniška ilustracija, ustvarjena z umetno inteligenco in lokalno retuširana. Ne prikazuje resnične družbe, avtentičnih listin ali dejanskih deležev.
Ko kupimo delnico podjetja, pridobimo delež v njegovem kapitalu. Toda ali to pomeni, da nam pripada del njegovih stavb, strojev in zemljišč? In če svoje prihranke vložimo v investicijski sklad, kdo potem odloča o podjetjih, v katera je vložen naš denar? Mi, upravljavec sklada ali ustanova, v imenu katere so delnice vpisane v evidenco?
V sodobnem gospodarstvu so lastninske pravice, gospodarske koristi in pristojnosti odločanja pogosto razdeljene med različne osebe in ustanove. Če želimo razumeti, kdo ima dejansko gospodarsko moč, moramo najprej razumeti to razdelitev.
Kdo je lastnik tovarne, če imamo njene delnice?
Predstavljajmo si delniško družbo, ki ima v lasti tovarno. Če kupimo desetino vseh njenih delnic, to še ne pomeni, da lahko odnesemo desetino strojev ali prodamo desetino zemljišča. Lastnik teh sredstev je družba, mi pa imamo delnice in pravice, ki so z njimi povezane.
Takšno razlikovanje poznamo tudi v Sloveniji. Zakon o gospodarskih družbah (ZGD-1) v 4. členu določa pravno osebnost gospodarskih družb in njihovo sposobnost pridobivanja pravic ter prevzemanja obveznosti. Delniško družbo posebej opredeljuje 168. člen. Družba ima lastno premoženje, ki je pravno ločeno od osebnega premoženja njenih delničarjev. [1] [2]
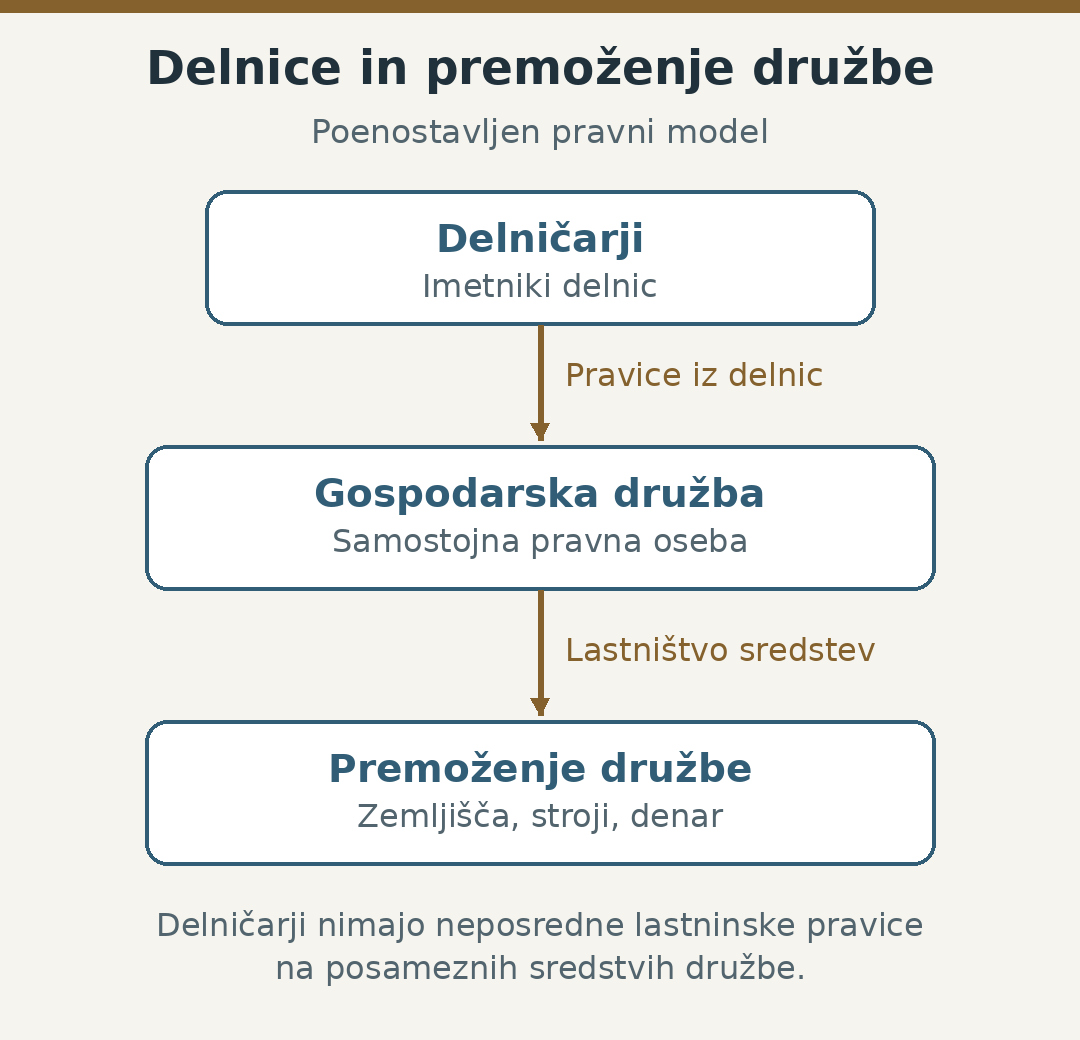
Delnice lahko dajejo pravico do udeležbe pri razdelitvi dobička in glasovanja na skupščini. Te pravice so odvisne od vrste delnic in veljavne zakonodaje; delež delnic zato ni nujno enak deležu glasovalnih pravic. Delničarji praviloma ne vodijo vsakodnevnega poslovanja družbe; to je naloga poslovodstva. Njihov vpliv se lahko uresničuje med drugim z glasovanjem o sestavi organov družbe in drugih pomembnih vprašanjih iz pristojnosti skupščine. [1] [3] Razlika je bistvena: nekdo je lahko pomemben lastnik delnic, ne da bi neposredno vodil podjetje, in nekdo drug lahko vodi veliko podjetje, ne da bi imel v lasti pomemben delež njegovih delnic.
Omejena odgovornost: zakaj obstaja in kje so njene meje
Ločitev premoženja družbe od premoženja delničarjev je tesno povezana z načelom omejene odgovornosti. V slovenski delniški družbi za njene obveznosti odgovarja družba z vsem svojim premoženjem, delničarji pa za obveznosti družbe praviloma ne odgovarjajo upnikom. Če podjetje propade, lahko vlagatelji izgubijo svojo naložbo, ne da bi morali že samo zaradi lastništva delnic iz osebnega premoženja poravnati dolgove družbe. [1] [2]
O gospodarskem pomenu takšne ureditve so razpravljali že v 19. stoletju. V britanskem spodnjem domu parlamenta je 29. junija 1855 Edward Pleydell Bouverie obravnaval dva povezana zakonodajna predloga, o partnerstvih in omejeni odgovornosti. Zagovarjal je reformo, ki bi olajšala vlaganje kapitala v koristne gospodarske podjeme. V razpravi so se pojavili tudi pomisleki glede zaščite upnikov in možnosti zlorab. Parlamentarni zapis nam omogoča vpogled v takratne razloge za spremembe, ne dokazuje pa sam po sebi njihovih poznejših gospodarskih učinkov. [4]

Omejitev osebnega tveganja lahko ljudem olajša vlaganje v projekte, za katere posameznik sam nima dovolj kapitala. Toda odpira tudi vprašanje porazdelitve posledic poslovnih odločitev. Če družba nima dovolj sredstev za plačilo vseh obveznosti ali odpravo povzročene škode, lahko del stroškov ostane drugim udeležencem ali družbi kot celoti. To ni nujno posledica zlorabe, je pa pomembno vprašanje gospodarske odgovornosti.
Omejena odgovornost ne pomeni popolne odsotnosti osebne odgovornosti. Slovenski ZGD-1 v 8. členu predvideva spregled pravne osebnosti ob določenih oblikah zlorabe družbe, denimo pri zlorabi družbe za oškodovanje upnikov. Osebna odgovornost v konkretnem primeru je odvisna od ustrezne pravne podlage in dejanskih okoliščin. [1] [2] Zato moramo razlikovati med zakonitim omejevanjem naložbenega tveganja in morebitno zlorabo pravne ureditve za prenos stroškov na druge. O slednji ne moremo sklepati samo iz obstoja gospodarske družbe.
Lastnik v registru in oseba, ki prejema koristi
Pri trgovanju z vrednostnimi papirji se pojavi še ena razlika. Oseba ali ustanova, katere ime je vpisano v evidenco imetnikov delnic, ni nujno tista, ki ima gospodarsko korist od njihovega posedovanja.
V ameriškem sistemu lahko vlagatelj vrednostne papirje drži prek borznega posrednika, pri čemer so registrirani v imenu posrednika ali nominalnega imetnika (angl. street name). Posrednik v svoji evidenci vodi upravičenje posameznega vlagatelja. SEC in FINRA kot pogosto ime registriranega imetnika navajata tudi Cede & Co., povezano z ameriškim centralnim depozitarnim sistemom. Vlagatelj lahko v ustreznem sistemu izbere tudi neposredno registracijo na svoje ime. [5]
Če v lastniški evidenci najdemo ime Cede & Co., to samo po sebi ne pomeni, da ta subjekt prejema vse donose od tako registriranih delnic ali da o njih neomejeno odloča. Registracija lahko odraža organizacijo hrambe in poravnave vrednostnih papirjev. V splošnem je treba za ugotovitev upravičenca in njegovih pravic preučiti še evidence posrednikov ter veljavna pravila.
Pri tem je treba razlikovati tudi med registracijo, hrambo in izvrševanjem glasovalnih pravic. Načela OECD na primer priporočajo, naj skrbniki in nominalni imetniki glasujejo v skladu z navodili upravičencev. Evropska direktiva o spodbujanju dolgoročnega sodelovanja delničarjev na svojem področju uporabe zahteva, da posredniki olajšajo izvrševanje delničarskih pravic, na primer tako, da delničarju omogočijo glasovanje ali ga po njegovem izrecnem pooblastilu in navodilih zastopajo. Gre za različna pravna in institucionalna okolja, ki jih ne moremo preprosto enačiti. [6] [7]
Ko svoje naložbe zaupamo skladu
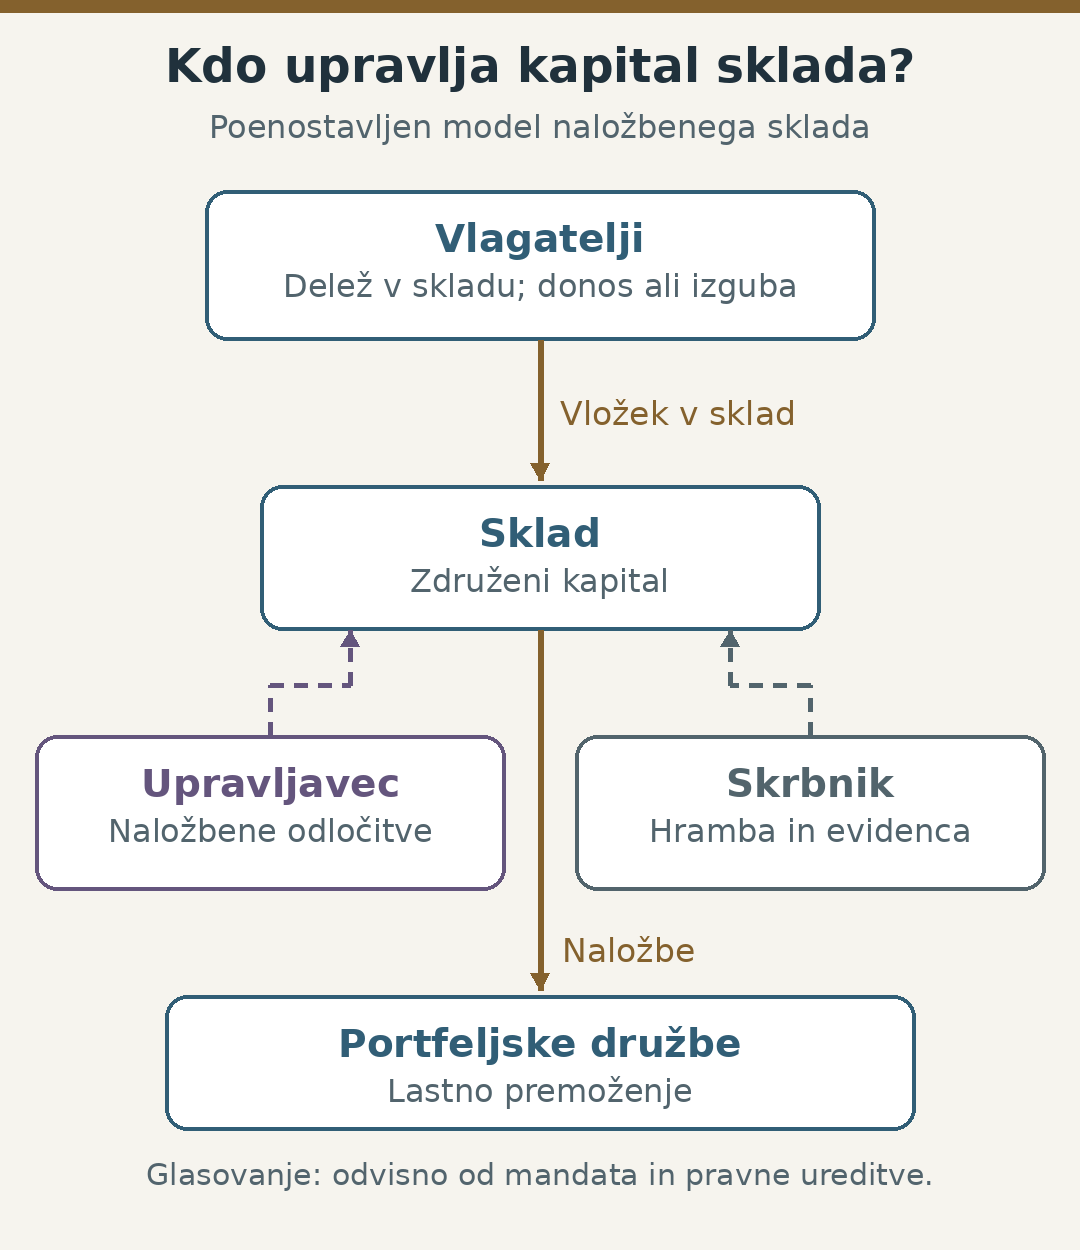
Predstavljajmo si, da vlagatelj ne kupi delnic posameznega podjetja, ampak delež v investicijskem skladu. Sklad združuje sredstva vlagateljev in jih vlaga v portfelj vrednostnih papirjev. Pri ameriškem odprtem investicijskem skladu (mutual fund) vlagatelj pridobi delež v skladu, s tem pa gospodarsko udeležbo pri njegovih donosih in izgubah. S tem ne postane neposredni imetnik vsake delnice v portfelju sklada. [8]
Upravljavec naložb sprejema odločitve v okviru naložbene politike in podeljenega mandata. Skrbnik opravlja naloge, povezane s hrambo in evidenco vrednostnih papirjev. Obseg posameznih nalog se razlikuje glede na pravno ureditev sklada, pogodbe in druge pristojnosti. Tudi odločanje o nakupih in prodajah ter odločanje o glasovanju na skupščinah podjetij nista nujno zaupana isti osebi. [6] [8]
| Udeleženec | Osrednja vloga |
|---|---|
| Vlagatelj | Ima delež v skladu in je izpostavljen njegovim donosom in izgubam. |
| Sklad | Združuje sredstva vlagateljev in ima naložbeni portfelj glede na svojo pravno strukturo. |
| Upravljavec | Sprejema naložbene odločitve v okviru mandata. |
| Skrbnik | Opravlja naloge hrambe in vodenja evidenc. |
| Portfeljska družba | Opravlja svojo gospodarsko dejavnost in ima lastno premoženje. |
Ta poenostavljeni model ne opisuje vseh vrst skladov. Pokaže pa, zakaj vrednosti sredstev v upravljanju velike finančne družbe ne smemo enačiti z njenim lastnim premoženjem. Prav tako ne smemo prezreti vpliva, ki lahko izhaja iz upravljanja kapitala drugih ljudi. Če je odločanje o naložbah ali glasovanju zaupano manjšemu številu ustanov, je treba raziskati obseg in način izvrševanja njihovih pristojnosti, tudi kadar je gospodarsko upravičenje razpršeno med številne vlagatelje.
Kaj razkrivajo obrazci 13F, 13D in 13G?
Ko v javnih lastniških pregledih velikih podjetij najdemo imena institucionalnih vlagateljev, se moramo vprašati, na katerih dokumentih ti podatki temeljijo. Za raziskovanje ameriških vrednostnih papirjev so posebej pomembna razkritja regulatorju SEC, vendar različni obrazci ne odgovarjajo na ista vprašanja.
Obrazec 13F (Form 13F) je namenjen poročanju institucionalnih upravljavcev, ki imajo ob izpolnjevanju drugih zakonskih pogojev pristojnost naložbenega odločanja za račune, na katerih skupna poštena tržna vrednost vrednostnih papirjev iz predpisanega obsega na zadnji trgovalni dan katerega koli meseca v koledarskem letu doseže najmanj 100 milijonov ameriških dolarjev. Poročilo lahko obsega naložbe za lastni račun ali za račun drugih. Ne predstavlja popolnega popisa vseh sredstev v upravljanju niti seznama vseh končnih vlagateljev. [9] [10]
Pomembno je tudi, da obrazec ločuje naložbeno diskrecijo, torej pristojnost za naložbeno odločanje, od glasovalne pristojnosti. Po pojasnilih osebja SEC, ki niso samostojen predpis, je slednja lahko izključna (sole), deljena (shared) ali označena kot none. Celo zadnja oznaka ima poseben pomen: glasovanje samo o rutinskih zadevah se v ustreznem stolpcu poroča kot none. [9]
Drugačno vlogo imata razkritji Schedule 13D in Schedule 13G. Nanašata se na upravičeno imetništvo več kot petih odstotkov razreda lastniških vrednostnih papirjev, za katerega velja ta režim, ob upoštevanju izjem in drugih pogojev. Schedule 13D je obsežnejše razkritje, ki med drugim vključuje namen pridobitve. Schedule 13G je krajša oblika za določene kategorije poročevalcev. Petodstotni prag je prag razkritja, ne splošen prag dejanskega nadzora nad družbo. [11] [12] [13] [14]
Posebej previdni moramo biti pri izrazu beneficial owner. V pravilih, ki urejajo razkritji 13D in 13G, ta pojem vključuje osebo, ki ima neposredno ali posredno, samostojno ali skupaj z drugimi, pristojnost glasovanja ali razpolaganja z vrednostnim papirjem oziroma usmerjanja takšnih odločitev. [11] V tem kontekstu zato ne pomeni nujno človeka, ki prejema gospodarske koristi od naložbe; prav tako ga ne smemo samodejno enačiti s končnim fizičnim upravičencem po drugih pravnih režimih. Tudi ista delnica je lahko predmet razkritij več poročevalcev.
Če želimo ugotoviti, koliko moči ima določena finančna ustanova, moramo torej poznati pravno opredelitev podatka, ki ga beremo. Seštevanje deležev iz različnih poročil brez preverjanja njihovih datumov, obsega in morebitnega prekrivanja lahko privede do napačnega razumevanja lastništva.
Kdo torej dejansko odloča?
Vlagatelj, ki prejema donos, ni nujno tisti, ki odda glas na skupščini. Ustanova, ki ima glasovalno pooblastilo, ni nujno ekonomski lastnik kapitala. Poslovodstvo, ki odloča o vsakodnevnih dejavnostih podjetja, pa lahko izvršuje svoje pristojnosti brez velikega lastniškega deleža.
Prenos pravic na profesionalne upravljavce in druge posrednike lahko vlagateljem omogoči učinkovitejše upravljanje naložb, vendar odpira tudi vprašanja preglednosti, nasprotij interesov in odgovornosti. Načela OECD zato obravnavajo vlogo institucionalnih vlagateljev, njihovo politiko izvrševanja delničarskih pravic in razkrivanje pomembnih nasprotij interesov. [6] Formalna pravila sama po sebi še ne dokazujejo, da se v praksi vedno učinkovito izvajajo.
Pri ugotavljanju dejanske gospodarske moči nas bodo zato zanimala konkretna vprašanja: komu pripada premoženje, kdo je upravičen do njegovih donosov, kdo lahko odloča o naložbah, kdo glasuje in kako se te pristojnosti dejansko uporabljajo. Obstoj pooblastila še ni dokaz, da je bilo uporabljeno, prav tako pa razpršenost ekonomskega lastništva še ne pomeni, da je tudi odločanje enako razpršeno.
Toda lastniška razmerja niso vedno tako preprosta, da bi se končala pri enem skladu ali enem podjetju. Družba je lahko lastnica druge družbe, ta tretje, posamezni deleži pa so lahko razporejeni med različne pravne in davčne jurisdikcije. V naslednjem članku bomo raziskali, kako nastajajo takšne večplastne lastniške verige in kako se po njih približamo dejanskim upravičencem.
Viri in nadaljnje branje
- Republika Slovenija. Zakon o gospodarskih družbah (ZGD-1), neuradno prečiščeno besedilo št. 24, začetek uporabe 24. julija 2026, členi 4, 7, 8, 10 in 168. PISRS. Vir
- Republika Slovenija. Zakon o gospodarskih družbah (ZGD-1), prvotna objava, Uradni list RS, št. 42/2006, 19. april 2006, členi 4, 7, 8 in 168. Vir
- OECD. G20/OECD Principles of Corporate Governance 2023, poglavje II: The rights and equitable treatment of shareholders and key ownership functions. 2023. Vir
- UK House of Commons. Partnership Amendment Bill. Historic Hansard, 29. junij 1855, zv. 139, stolpci 310–358, posebej Bouveriejev uvodni nastop (stolpci 310–314) ter pomisleki v nadaljevanju razprave. Vir
- SEC Office of Investor Education and Advocacy in FINRA. Investor Bulletin: Holding Your Securities. 12. julij 2023, razdelka Street Name Registration in Direct Registration. Vir
- OECD. G20/OECD Principles of Corporate Governance 2023, poglavje III: Institutional investors, stock markets, and other intermediaries. 2023. Vir
- Evropski parlament in Svet Evropske unije. Direktiva (EU) 2017/828 o spremembi Direktive 2007/36/ES glede spodbujanja dolgoročnega sodelovanja delničarjev. 17. maj 2017, člen 1(3), vstavljeni členi 3a–3c. (uradna dostopna izdaja: ) Vir 1 Vir 2
- SEC / Investor.gov. Mutual Funds, razdelka What are mutual funds? in How do I earn money? Vir
- SEC Division of Investment Management. Frequently Asked Questions About Form 13F. 24. maj 2023, posodobitev 6. marec 2026, vprašanja 1–6, 25–29, 45–47 in 50a. Vir
- US SEC. 17 CFR § 240.13f-1 — Reporting by institutional investment managers of information with respect to accounts over which they exercise investment discretion, odst. (a) in (c); besedilo CFR v pravni zbirki Cornell LII. Vir
- US SEC / eCFR. 17 CFR § 240.13d-3 — Determination of beneficial owner, zlasti odstavek (a). Vir
- US SEC / eCFR. 17 CFR § 240.13d-1 — Filing of Schedules 13D and 13G, odstavki (a)–(d), (i). Vir
- US SEC. 17 CFR § 240.13d-101 — Schedule 13D, zlasti točka 4; besedilo CFR v pravni zbirki Cornell LII. Vir
- US SEC. 17 CFR § 240.13d-102 — Schedule 13G, zlasti točka 4; besedilo CFR v pravni zbirki Cornell LII. Vir