Kdo si v resnici lasti svet?
Raziskava razločuje lastništvo, upravljanje in odločanje ter pojasni, zakaj porazdelitev premoženja ni zemljevid vseh gospodarskih pravic.
Umetniška ilustracija, ustvarjena z umetno inteligenco; ne prikazuje resničnih lastniških razmerij ali podzemnih prostorov.
Vsak dan uporabljamo stvari in storitve, katerih lastnikov večinoma ne poznamo. Kupujemo hrano, plačujemo elektriko, uporabljamo banke, potujemo po cestah in komuniciramo prek digitalnih omrežij. Za temi vsakdanjimi opravili stojijo podjetja, finančne ustanove, vlagatelji in javne institucije. Njihova imena so včasih dobro znana, lastniška in upravljavska razmerja med njimi pa so precej manj vidna.
Ko se vprašamo, kdo si v resnici lasti svet, nas zato ne zanima samo, kdo ima največ denarja. Zanima nas tudi, kdo ima pravico odločati o premoženju, kdo določa pogoje njegove uporabe in kdo lahko vpliva na pravila, po katerih deluje gospodarstvo. Prav v razlikah med temi oblikami moči se skriva ključ do razumevanja sodobnega finančnega sistema.
Kaj pomeni imeti v lasti svet?
Svet ni eno samo podjetje, katerega delničarje bi lahko našli v enem registru. Sestavljajo ga zemljišča, naravni viri, stanovanja, podjetja, finančno premoženje, prometna in energetska infrastruktura ter številna druga sredstva. Nekatera so v zasebni lasti, druga pripadajo državam, občinam ali drugim javnim ustanovam. Njihovo lastništvo, uporaba in upravljanje so odvisni od različnih pravnih ureditev.
Razlikovati moramo tudi med premoženjem in dohodkom. Premoženje predstavlja vrednost sredstev v določenem trenutku, neto premoženje pa njihovo vrednost po odbitku dolgov. Dohodek je tok prejemkov v določenem obdobju. Človek z visoko plačo ni nujno velik lastnik premoženja, prav tako lahko nekdo z obsežnim premoženjem prejema razmeroma malo tekočega dohodka. Kadar govorimo o lastništvu sveta, je premoženje pomembno izhodišče, vendar še zdaleč ni celoten odgovor.
Kako je porazdeljeno svetovno premoženje?
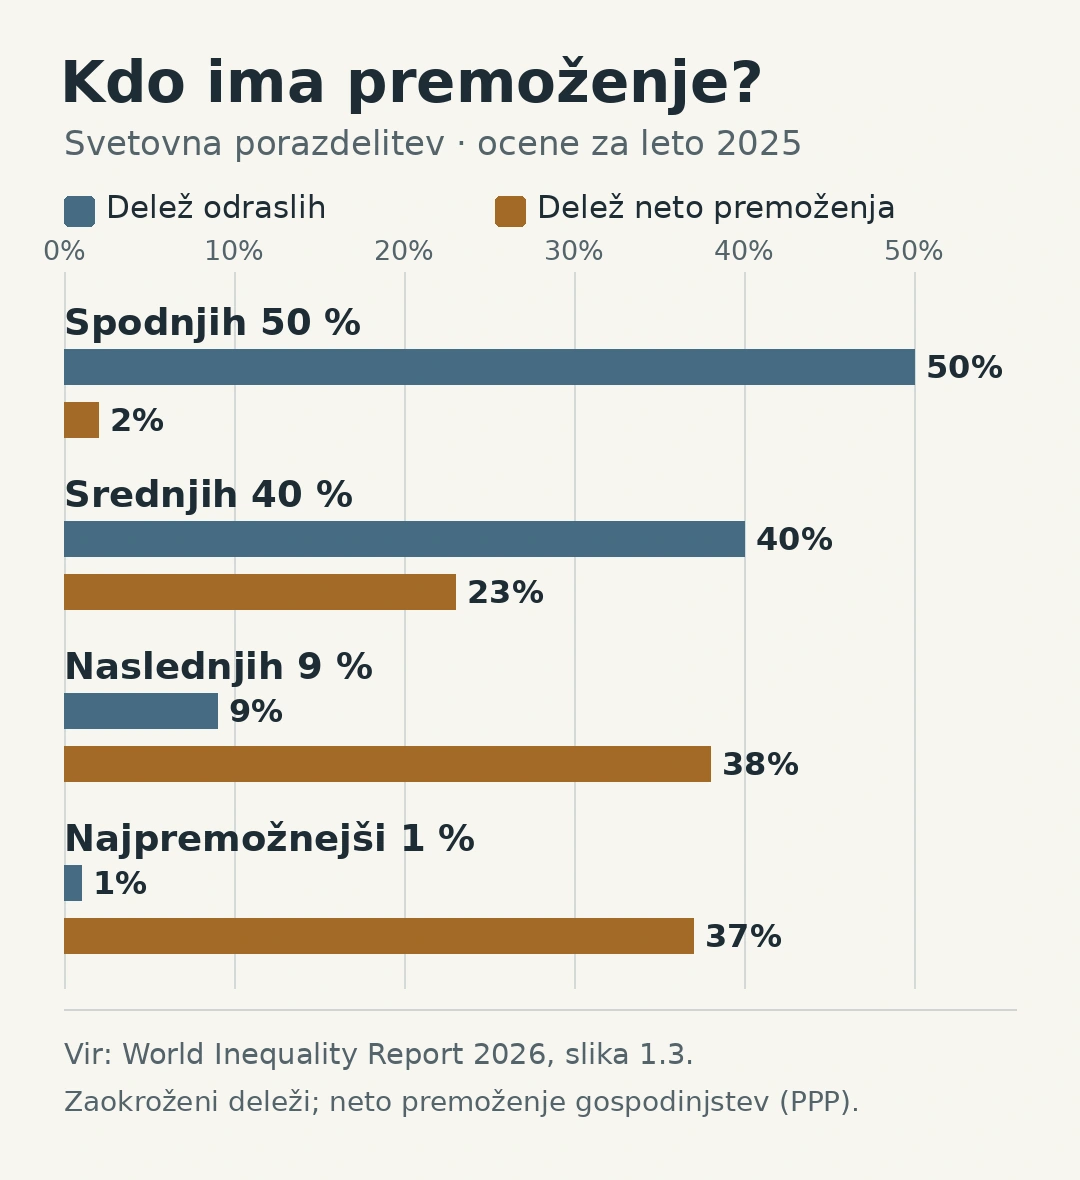
Poročilo World Inequality Report 2026 prikazuje izrazito neenakomerno porazdelitev svetovnega neto premoženja gospodinjstev. Po ocenah za leto 2025 je najpremožnejših deset odstotkov odraslih razpolagalo s približno 75 odstotki tega premoženja, medtem ko je spodnja polovica odraslega prebivalstva imela približno dva odstotka. Najpremožnejši odstotek odraslih, ki je že vključen v zgornjih deset odstotkov, je imel približno 37 odstotkov. [1] [2]
| Skupina odraslega prebivalstva | Delež svetovnega neto premoženja gospodinjstev |
|---|---|
| Spodnjih 50 % | 2 % |
| Srednjih 40 % | 23 % |
| Naslednjih 9 % | 38 % |
| Najpremožnejši 1 % | 37 % |
Vir: World Inequality Report 2026, slika 1.3. Vsi štirje deleži so neposredno navedeni na izvorni sliki in so zaokroženi. [1] [2]
Ti podatki ne pomenijo, da ima deset odstotkov ljudi v lasti tri četrtine zemeljskega površja ali državne infrastrukture. Poročilo obravnava neto premoženje gospodinjstev, ki zajema finančna in nefinančna sredstva po odbitku dolgov. Gre za statistične ocene, ki vključujejo osebe, stare več kot 20 let. Osnovna enota je posameznik, premoženje znotraj parov pa se metodološko razdeli na enaka dela. Pri meddržavnih primerjavah se upošteva pariteta kupne moči, torej razlike v ravni cen. To ni popoln seznam posameznih pravnih lastnikov. [2]
Podatki kljub tem omejitvam razkrivajo pomembno značilnost svetovnega gospodarstva: premoženje je močno neenakomerno porazdeljeno. Posedovanje kapitala lahko odpira možnosti za nove naložbe in pridobivanje prihodnjih donosov, toda iz samega deleža premoženja ne moremo izračunati, kolikšen vpliv ima posameznik na poslovne ali politične odločitve. Za to potrebujemo drugačne podatke.
Lastništvo ni isto kot odločanje
Predstavljajmo si podjetje, katerega delnice si delijo tisoči vlagateljev. Ti imajo določene lastniške pravice, vendar vsakodnevne poslovne odločitve praviloma sprejema vodstvo podjetja. Delničarji lahko prek svojih glasovalnih pravic vplivajo na sestavo njegovih organov in nekatere pomembne odločitve, pri čemer je obseg njihovih pristojnosti odvisen od zakonodaje in pravic, povezanih s posameznimi delnicami. Načela OECD so pri tem mednarodno izhodišče, ne enoten zakon, ki bi neposredno veljal v vseh državah. [3]
Razmerje postane še bolj zapleteno, ko ljudje vlagajo prek skladov. Posameznik lahko pridobi finančno izpostavljenost številnim podjetjem, ne da bi sam odločal o nakupu vsake njihove delnice ali glasoval na njihovih skupščinah. V naložbeni verigi lahko delujejo upravljavci premoženja in drugi posredniki, katerih pristojnosti so odvisne od pravne strukture in mandata. Vrednost sredstev v upravljanju (angl. assets under management, AUM) zato ni mera lastnega neto premoženja upravljavca. Kljub temu je treba raziskati, kakšne odločitve lahko sprejema v zvezi s sredstvi, ki jih upravlja. [4]
Razlika obstaja celo med imenom v registru vrednostnih papirjev in osebo, ki je upravičena do njihovih gospodarskih koristi. Ameriška regulatorna razlaga SEC in FINRA denimo opisuje način registracije, pri katerem se vrednostni papirji vodijo v imenu posrednika ali osebe oziroma pravne entitete, ki nastopa v njegovem imenu, vlagatelj pa ostaja njihov dejanski upravičenec (angl. beneficial owner). Gre za primer iz ameriške ureditve, ne za pravilo, ki bi ga lahko samodejno prenesli na vse države. [5]
Če želimo razumeti finančno moč neke ustanove, torej ni dovolj, da njeno ime najdemo v lastniških evidencah. Ugotoviti moramo, v kakšni vlogi se tam pojavlja in katere pravice lahko dejansko izvršuje.
Sedem poti do gospodarske moči
V tej raziskavi bomo uporabljali sedem povezanih razsežnosti gospodarske moči. Ne gre za uradno lestvico najvplivnejših ljudi ali matematični indeks, temveč za raziskovalni okvir, ki nam bo pomagal razločevati različna razmerja med kapitalom in odločanjem.
Lastništvo. Prvo vprašanje je, komu pripada določeno sredstvo ali delež in kdo je upravičen do njegovih gospodarskih koristi. Pri podjetjih nas zanima tudi razmerje med neposrednim imetnikom deleža in morebitnimi posrednimi lastniki. Lastništvo lahko ustvarja pomemben položaj, vendar samo po sebi še ne pove, kako se izvršujejo vse pripadajoče pravice. [3] [5]
Upravljanje. Druga razsežnost je pravica sprejemanja odločitev v okviru določenih pristojnosti. Vodstvo podjetja upravlja njegovo poslovanje, upravljavec naložb pa lahko v okviru mandata odloča o vlaganju zaupanih sredstev. Takšna vloga ne pomeni nujno lastništva premoženja, ki ga nekdo upravlja. Pomembno je ugotoviti, kdo je podelil mandat, kaj ta dovoljuje in katere omejitve veljajo. [3] [4]
Glasovalne pravice. Pri delniških družbah nas zanima, kdo lahko sodeluje pri izbiri članov organov družbe in drugih pomembnih odločitvah, o katerih glasujejo delničarji. Lastniški in glasovalni delež nista nujno enaka, saj lahko različni razredi delnic vključujejo različne pravice. Pri institucionalnih vlagateljih moramo ugotoviti tudi, kdo odloča o oddaji glasov. [3] [4]
Financiranje. Gospodarsko moč je mogoče pridobiti tudi brez nakupa lastniškega deleža. Financer lahko v okviru posojilne pogodbe določi pogoje financiranja, zahteva zavarovanja ali omeji posamezna dejanja dolžnika. Pri projektnem financiranju lahko določene pogodbe predvidevajo tudi pravico financerja do posega ob izpolnitvi dogovorjenih pogojev. Takšne določbe lahko varujejo financerja pred izgubo ob kršitvi pogodbe. Sam obstoj pravice še ne pomeni, da je bila uporabljena ali da je upnik lastnik financiranega podjetja. [6]
Pogodbene pravice. Lastnik sredstva lahko drugi osebi ali podjetju prepusti njegovo uporabo oziroma izvajanje določene dejavnosti. Predstavljajmo si javno infrastrukturo, katere obratovanje je za določen čas zaupano zasebnemu izvajalcu. Pogodba lahko razdeli naloge, odgovornosti, prihodke in tveganja, ne da bi nujno spremenila lastništvo infrastrukture. Pravi obseg vpliva izvajalca lahko razkrije šele konkretna pogodba. [7]
Infrastruktura. Pomembno je tudi, kdo upravlja sisteme, brez katerih drugih gospodarskih dejavnosti ni mogoče nemoteno izvajati. Mednje sodijo denimo plačilna omrežja, sistemi za hrambo vrednostnih papirjev in poravnavo transakcij ter prometna in energetska infrastruktura. Upravljavec takšnega sistema ni nujno lastnik vsega premoženja, ki je z njim povezano. Njegov vpliv moramo presojati glede na funkcijo sistema, pravila dostopa in regulativne omejitve. [5] [7] [8]
Institucionalni vpliv. Sedma razsežnost se nanaša na sodelovanje pri oblikovanju pravil, po katerih deluje gospodarstvo. Lobiranje je lahko zakonit način zastopanja interesov in posredovanja strokovnih informacij odločevalcem. Hkrati lahko nezadostna preglednost in neenake možnosti dostopa do odločevalcev ustvarjajo tveganje nesorazmernega vpliva. Ni dovolj dokazati, da je neka institucija lobirala; če želimo dokazati njen vpliv na konkretno odločitev, moramo raziskati natančno povezavo med njenim ravnanjem in sprejetimi ukrepi. [9]
Te razsežnosti se lahko med seboj prepletajo. Vlagatelj je lahko hkrati lastnik deleža, financer projekta in udeleženec pri oblikovanju zakonodaje. Toda za vsako od teh vlog moramo posebej ugotoviti, kakšne pravice ima in kako jih uporablja.
Zakaj ena sama lestvica ne more pojasniti vsega
Lestvice najbogatejših posameznikov so koristne za razumevanje osebnega premoženja. Ne pokažejo pa nujno, kdo upravlja največje naložbene portfelje, kdo določa pogoje financiranja velikih projektov ali kdo upravlja sisteme, od katerih so odvisne gospodarske transakcije. Neto premoženje posameznika, sredstva v upravljanju finančne družbe in vrednost sredstev podjetja so različne kategorije, ki jih ne moremo preprosto sešteti v eno lestvico moči.
Tudi koncentracija kapitala sama po sebi še ne dokazuje, da njegovi lastniki ali upravljavci delujejo usklajeno. Njihovi interesi se lahko razlikujejo, med njimi lahko obstaja konkurenca, njihove možnosti odločanja pa omejujejo zakoni, pogodbe in regulatorni nadzor. Tudi formalne omejitve same po sebi še ne povedo, kako učinkovito se izvajajo. Enako velja v nasprotni smeri: dejstvo, da so končni vlagatelji številni in razpršeni, še ne pove, ali so določene upravljavske ali glasovalne odločitve zgoščene pri manjšem številu ustanov.
Zato bomo razlikovali med možnostjo vplivanja, dejansko uporabo pristojnosti in dokazljivimi posledicami posameznih odločitev. Kjer obstajajo dokumenti, bomo raziskovali, kaj iz njih izhaja. Kjer bodo dokazi nepopolni, bomo vprašanja pustili odprta, ne da bi ugibanja razglasili za dejstva ali jih brez utemeljitve zavrnili.
Kaj bomo raziskali v tej seriji?
V nadaljevanju bomo najprej razjasnili razlike med formalnimi lastniki, upravljavci in dejanskimi upravičenci, nato pa raziskali večplastne lastniške strukture. Nato se bomo posvetili zgodovini finančnih dinastij, bankam, nastajanju denarja in dolgu. Posebno pozornost bomo namenili velikim upravljavcem kapitala, pokojninskim in državnim premoženjskim skladom ter ustanovam, ki zagotavljajo infrastrukturo svetovnega finančnega sistema.
Zanimali nas bodo tudi konkretni poslovni in institucionalni primeri, v katerih je mogoče raziskati, kako se gospodarska moč udejanja: pri glasovanjih delničarjev, prevzemih podjetij, kriznih ukrepih in oblikovanju zakonodaje. Šele po preučitvi teh primerov se bomo vrnili k vprašanju iz naslova in poskusili oblikovati celovitejši odgovor.
Ni pomembno le, koliko premoženja ima posameznik ali ustanova, temveč tudi, kaj lahko z njim stori. Preden začnemo iskati najvplivnejše akterje svetovnega gospodarstva, moramo zato razumeti, kaj sploh pomeni biti njegov lastnik.
Viri in nadaljnje branje
- World Inequality Lab. World Inequality Report 2026, poglavje 1, Global Economic Inequality, slika 1.3. Vir
- Marie Andreescu in drugi. World Inequality Report 2026: Technical Notes for Figures and Tables, 11. december 2025, str. 14–15, slika 1.3. Vir
- OECD. G20/OECD Principles of Corporate Governance 2023, poglavje II: The rights and equitable treatment of shareholders and key ownership functions. 2023. Vir
- OECD. G20/OECD Principles of Corporate Governance 2023, poglavje III: Institutional investors, stock markets, and other intermediaries. 2023. Vir
- SEC Office of Investor Education and Advocacy in FINRA. Investor Bulletin: Holding Your Securities. 12. julij 2023. Vir
- World Bank, PPP Resource Center. Key Issues in Developing Project Financed Transactions, razdelki o zaščiti financerjev in pogodbenih zavezah. Vir
- World Bank. PPP Reference Guide, različica 3.0, Introduction. 2017. Vir
- CPSS–IOSCO. Principles for Financial Market Infrastructures (2012), načela 8, 11, 16, 18 in 23; besedilo načel v dodatku na spletni strani Federal Reserve. Vir
- OECD. Anti-Corruption and Integrity Outlook 2026, poglavje Lobbying. 2026. Vir