ISS in Glass Lewis: kdo oblikuje priporočila za glasovanje?
Kako proxy svetovalca ISS in Glass Lewis pripravljata priporočila in kakšen vpliv imata na delničarsko glasovanje.
Simbolična uredniška ilustracija, ustvarjena z umetno inteligenco.
V lastniških strukturah velikih podjetij pogosto najdemo ista imena upravljavcev premoženja. Toda med delničarjem in glasovanjem na skupščini obstaja še ena pomembna plast finančnega sistema: podjetja, ki analizirajo predloge in vlagateljem priporočajo, kako naj glasujejo. Med njimi imata posebno mesto Institutional Shareholder Services (ISS) in Glass Lewis. Njuna moč ne izvira nujno iz lastništva delnic, temveč iz sposobnosti, da velikemu številu vlagateljev zagotovita merila, informacije in tehnično infrastrukturo za odločanje.
Glasovalno priporočilo ni glasovalna pravica
Delničarji na skupščinah odločajo o vprašanjih, kot so izvolitev članov upravnega odbora, prejemki vodstva in nekateri prevzemi. Pokojninski in investicijski skladi imajo lahko v portfeljih delnice več tisoč družb. Za vsako skupščino morajo preučiti predloge in presoditi, kako bodo uresničevali glasovalne pravice, če jim pripadajo ali so jim bile zaupane. Svetovalci za glasovanje (angl. proxy advisors) ponujajo analize in priporočila, pogosto tudi programska orodja za oddajo glasov. Ameriški urad za vladno odgovornost (GAO) je leta 2016 opozoril na naraščajoči pomen teh storitev, hkrati pa ugotovil precejšnja razhajanja v ocenah njihovega vpliva. [1]
Tu je treba razlikovati med gospodarskim lastništvom, pravno upravičenostjo do glasovanja, mandatom upravljavca in priporočilom svetovalca. Svetovalec lahko na podlagi mandata sodeluje tudi pri izvedbi glasovanja, vendar s tem ne pridobi gospodarskega lastništva delnic. Tudi če vlagatelj pogosto sledi priporočilom, to še ne pomeni, da je svetovalcu prenesel vse svoje pravice ali da se vsi vlagatelji odločajo enako.
OECD je v poročilu iz leta 2025 navedel oceno, da ISS in Glass Lewis skupaj obvladujeta približno 90 odstotkov trga svetovanja za glasovanje. Gre za oceno tržne koncentracije storitev, ne za delež svetovnega premoženja, delnic ali glasovalnih pravic. [2] Pomembno vprašanje je, kaj takšna koncentracija pomeni za raznolikost informacij, iz katerih vlagatelji oblikujejo svoje odločitve.
ISS: od glasovalnih priporočil do infrastrukture finančnih trgov
ISS je del skupine ISS STOXX, ki poleg korporativnega upravljanja ponuja tudi podatke, analitiko in borzne indekse. Nemška borzna skupina Deutsche Börse je 11. februarja 2026 objavila dogovor o odkupu preostalega manjšinskega deleža, ki ga je imel General Atlantic. V četrtletnem poročilu za prvo četrtletje 2026 je navedla, da je transakcijo zaključila konec marca. Za preostalih 19,69 odstotka družbe ISS STOXX GmbH je plačala 1,15 milijarde evrov. S tem je odkupila preostali manjšinski delež. [3] [4]
Povezava borzne skupine, indeksnih storitev, finančnih podatkov in glasovalne analitike je pomembna za razumevanje gospodarske infrastrukture. Vendar lastništvo samo po sebi ne dokazuje, da Deutsche Börse določa priporočilo ISS pri posamezni skupščini. Za tak sklep bi potrebovali dokaze o konkretnem navodilu, posegu ali drugem mehanizmu vplivanja.
Po opisu ISS njihove splošne glasovalne politike nastajajo s pomočjo raziskav in povratnih informacij vlagateljev, izdajateljev ter drugih tržnih udeležencev. Pred dokončno odločitvijo objavijo predloge sprememb za javne pripombe. Posamezne analize nato nastajajo po splošnih, tematskih ali naročniku prilagojenih merilih. ISS je posodobitve za leto 2026 objavil 25. novembra 2025, njihova splošna uporaba pa je bila predvidena za skupščine od 1. februarja 2026 naprej. [5] [6] Ta postopek je javno opisani model družbe, ne neodvisna revizija vsakega njenega priporočila.
Glass Lewis: lastništvo, analitika in umetna inteligenca
Glass Lewis je prešel iz lastništva dveh kanadskih institucionalnih vlagateljev v zasebno investicijsko strukturo. Družba Peloton Capital Management je 16. marca 2021 objavila, da sta skupaj s Stephenom Smithom kupila Glass Lewis od Ontario Teachers’ Pension Plan Board in Alberta Investment Management Corporation (AIMCo). [7]
Septembra 2026 je sledila nova pomembna sprememba. Po javni objavi Glass Lewis z dne 24. septembra se je družba povezala s Clarity AI, ponudnikom podatkov in analitičnih rešitev za vrednotenje trajnostnih in drugih dejavnikov. Po navedbah objave je bila združitev zaključena dan prej, 23. septembra. Finančni pogoji niso bili razkriti; napoved povezovanja potrjuje tudi objava pravnega svetovalca Torys. [8] [9] Javno dostopne objave ne zadostujejo za rekonstrukcijo natančnih deležev in glasovalnih pravic v novi lastniški strukturi. Zato lastnikov iz leta 2021 ni mogoče samodejno navesti kot nespremenjeno sedanjo sestavo.
V ameriških smernicah za leto 2026 Glass Lewis predstavlja svojo standardno glasovalno politiko kot eno izmed več ponudb. Med merili obravnava neodvisnost članov upravnih odborov, delovanje vodstva in druge vidike korporativnega upravljanja. Njegova platforma Viewpoint omogoča tudi izvajanje izbrane glasovalne politike in evidenco glasov. [10] Združitev s podatkovnim ponudnikom lahko poveča pomen skupnega tehnološkega okolja, vendar napoved povezovanja ne dokazuje, da umetna inteligenca samostojno določa izid glasovanja.
Kdo določa merila: svetovalec ali vlagatelj?
Način uporabe priporočil se med vlagatelji lahko bistveno razlikuje. Nekateri naročijo raziskave in se odločijo sami, drugi uporabljajo vnaprej pripravljeno politiko, tretji svetovalcu naročijo izdelavo ali tehnično izvedbo lastnih meril. Večji upravljavci imajo lahko tudi svoje analitične skupine, zato uporaba istega ponudnika še ne pomeni enakih glasov. GAO je leta 2016 prav pri nekaterih velikih institucionalnih vlagateljih zaznal manjšo odvisnost od zunanjih priporočil. [1]
Konkreten primer je BlackRock Voting Choice, uveden leta 2022. BlackRock opisuje možnosti, med katerimi lahko upravičeni vlagatelji pod določenimi pogoji izberejo lastno ali zunanjo glasovalno politiko oziroma glasovanje prepustijo BlackRocku. Med ponudniki zunanjih politik so ISS, Glass Lewis in Egan-Jones. [11] Takšen sistem lahko razširi sodelovanje strank pri glasovanju, obenem pa se del odločanja o vsebini meril prenese k ponudniku izbrane politike. To ni prenos lastništva in tudi ne dokaz, da vsi uporabniki iste platforme glasujejo po navodilih BlackRocka ali enega svetovalca.
Vpliv torej nastaja na več mestih: pri izboru ponudnika, pri določanju meril, pri analizi konkretnega predloga in pri tehnični izvedbi glasovanja. Če veliko vlagateljev uporablja isti privzeti model, lahko ta pridobi velik praktični pomen. Kdo ga uporablja in ali je rezultat spremenil, pa je treba dokazati pri vsakem konkretnem primeru.
Dva konkretna primera glasovanja
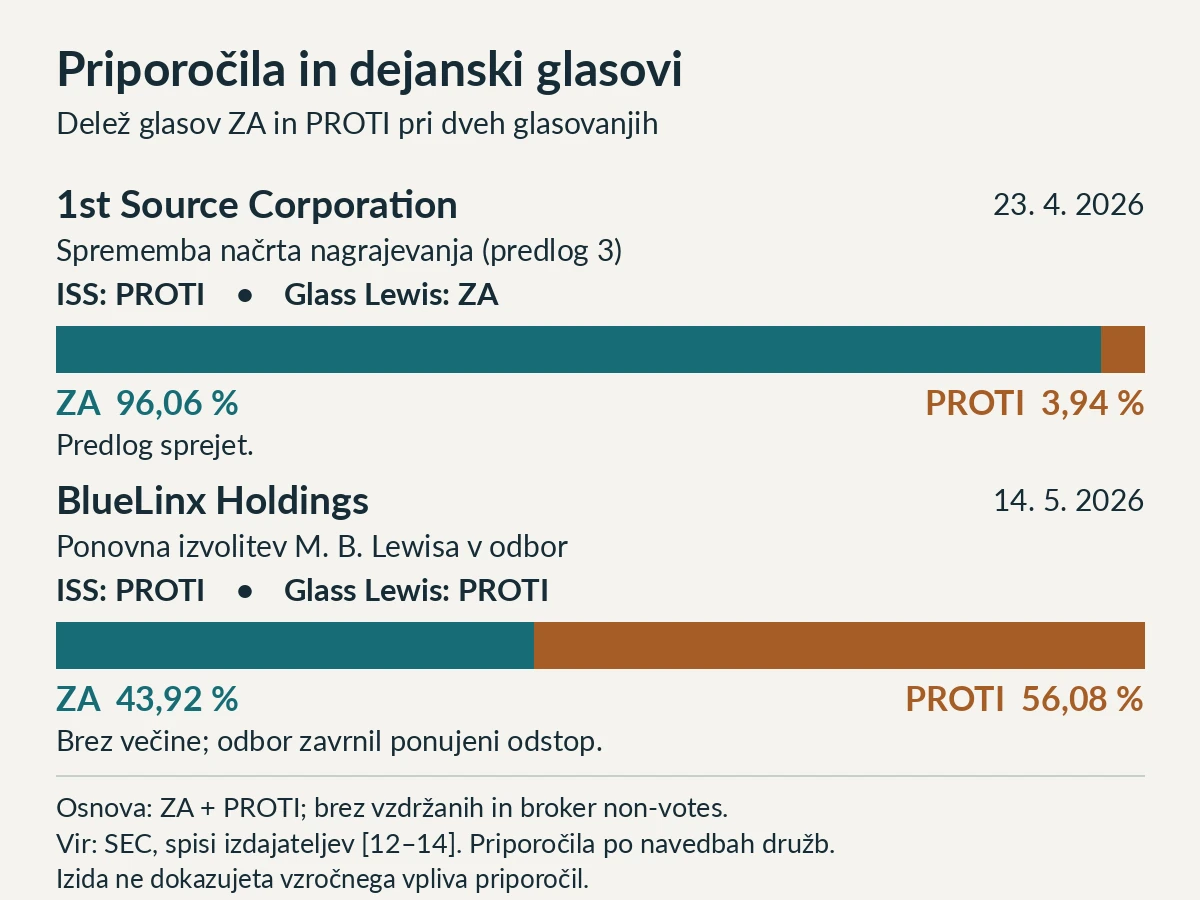
Ameriška finančna družba 1st Source Corporation je 9. aprila 2026 objavila dopolnilo gradivu za skupščino. V njem je navedla, da ISS nasprotuje tretjemu predlogu, spremembi načrta nagrajevanja vodstva iz leta 1982 (1982 Executive Incentive Plan), medtem ko Glass Lewis podpira vse predlagane načrte. Vodstvo je izražalo nestrinjanje z metodo ISS. To je stališče družbe, ne neodvisna ugotovitev o napačnem izračunu. [12]
Na skupščini 23. aprila 2026 je bil tretji predlog sprejet: 19.334.730 glasov za, 792.753 proti, 47.359 vzdržanih ter 3.170.891 delnic v kategoriji broker non-votes (glasovi, ki jih posrednik zaradi manjkajočih navodil in omejene diskrecijske pravice ni oddal o tem predlogu). [13] Primer pokaže, da svetovalca lahko podata nasprotni priporočili in da negativno priporočilo ISS ne pomeni nujno zavrnitve predloga.
Drugačen primer je BlueLinx Holdings. Po uradnem poročilu družbe z dne 19. maja 2026 sta ISS in Glass Lewis pred skupščino 14. maja priporočila glasovanje proti ponovni izvolitvi nekdanjega izvršnega direktorja Mitchella B. Lewisa v upravni odbor. Razlog je bila po navedbah družbe njegova vloga v komisiji za imenovanja in drugačno merilo neodvisnosti od tistega, ki ga je uporabljala družba. Prejel je 2.604.527 glasov za in 3.325.567 proti, ob 5.057 vzdržanih glasovih in 1.198.409 broker non-votes. Večinske podpore ni dosegel in ponudil je odstop, vendar je upravni odbor ponudbo zavrnil. Lewis je zapustil komisijo za imenovanja, ostal pa v upravnem odboru. [14]
Oba primera temeljita na gradivu, ki sta ga družbi vložili pri SEC. Izvirnih naročniških analiz svetovalcev nimamo. Glasovalni rezultati nam zato omogočajo preverjanje izida, ne pa ugotavljanja, kateri vlagatelj je spremenil glas zaradi konkretnega priporočila. Primer BlueLinx tudi pokaže, da posledice glasovanja določajo veljavna pravila družbe, ne svetovalec sam.
Kolikšen je dejanski vpliv priporočil?
Če vlagatelji in svetovalec iz istih razlogov nasprotujejo slabemu predlogu, skladnost njihovega glasovanja še ni dokaz, da je svetovalec povzročil zavrnitev. Zato je pri merjenju njegovega dejanskega vpliva pomembno razlikovati med korelacijo in vzročnostjo.
Raziskovalca Nadya Malenko in Yao Shen sta v študiji, objavljeni leta 2016, preučila ameriška glasovanja o prejemkih vodstva (say-on-pay) iz let 2010 in 2011. Uporabila sta regresijski diskontinuitetni pristop: primerjala sta družbe blizu mejnih vrednosti, ki so v takratni metodologiji ISS vplivale na verjetnost negativnega priporočila. Ocenila sta, da je negativno priporočilo ISS podporo takšnim predlogom zmanjšalo za približno 25 odstotnih točk. [15] [16] To je pomemben empirični dokaz vpliva v opredeljenem okolju, nikakor pa ni univerzalno pravilo, da ISS nadzoruje četrtino glasov pri vseh skupščinah ali da ocena velja tudi leta 2026.
Za raziskovanje posameznih dogodkov so v ZDA pomembne evidence Form N-PX. SEC je leta 2022 sprejel spremembe za bolj primerljive podatke o glasovanju registriranih skladov in zahteval dodatno poročanje institucionalnih upravljavcev o glasovanjih glede prejemkov vodstva. Razširjeni podatki vsebujejo tudi število glasovanih delnic in delnic, posojenih brez pravočasnega odpoklica. [17] Tudi takšne evidence same po sebi običajno ne razkrijejo razloga za glas. Za dokaz vzročnosti bi potrebovali dodatno dokumentacijo o konkretnih priporočilih, izbrani politiki ali odločitvi vlagatelja.
Nasprotja interesov in regulacija
Svetovanje vlagateljem in hkratno ponujanje drugih storitev družbam, ki jih svetovalec ocenjuje, lahko ustvarja navzkrižje interesov. Tveganje ni omejeno na lastnike svetovalca: izhaja lahko tudi iz poslovnih odnosov, komercialnih spodbud in povezanih družb. Zato ni dovolj, da ponudnik razglasi svojo neodvisnost; pomembni so tudi ločitev funkcij, razkritja, preverjanje postopkov in možnost popravka napačnih informacij.
Dopolnilo prospekta Principal Funds iz junija 2026 vključuje opis postopkov svetovalca Federated, ki med drugim predvidevajo pregled notranjih kontrol Glass Lewis in vzorčno preverjanje nekaterih poročil ISS. Ob razkritem konfliktu Glass Lewis postopki v določenih primerih predvidevajo pridobitev primerjalne analize ISS ter lastno presojo odgovorne osebe. [18] Takšna dokumentacija pokaže, da institucije tveganje prepoznavajo, ne dokazuje pa sama po sebi uspešnosti predvidenih ukrepov.
V Evropski uniji člen 3j direktive o pravicah delničarjev, dodan z Direktivo (EU) 2017/828, zahteva preglednost kodeksov ravnanja, metod in postopkov ter razkrivanje dejanskih ali potencialnih navzkrižij interesov naročnikom. [19] V ZDA je medtem predmet pravnega spora tudi obseg pristojnosti regulatorja. Pritožbeno sodišče za okrožje Columbia je 1. julija 2025 pritrdilo nižjemu sodišču, da glasovalno svetovanje brez lastnega interesa pri izidu ne pomeni pridobivanja pooblastil za glasovanje (solicitation) v smislu člena 14(a) zakona Securities Exchange Act. [20] Sodba se nanaša na konkretno zakonsko podlago, ne na splošno oprostitev vseh oblik finančnega nadzora.
Ameriški izvršni ukaz 14366 z dne 11. decembra 2025 je pristojnim organom naročil pregled pravil in presojo dodatne preglednosti ter konkurence v panogi. [21] Dne 5. avgusta 2026 je protimonopolni oddelek ameriškega pravosodnega ministrstva umaknil pismo iz leta 1987 o takratni nameri, da zoper prvotni poslovni model ISS ne sproži protimonopolnega postopka. Ministrstvo je umik utemeljilo s spremenjenim poslovnim modelom in izrazilo skrb glede tržne koncentracije. [22] To je konkreten regulatorni ukrep, ne pravnomočna ugotovitev kartelnega dogovarjanja ali nezakonitega vpliva na posamezno glasovanje.
Moč odločanja o merilih
ISS in Glass Lewis sta pomembna zato, ker ne vplivata le na pretok informacij, temveč lahko oblikujeta merila, po katerih se ocenjuje ravnanje podjetij. Korporativna oblast ne nastaja izključno pri imetnikih kapitala. Del nje se lahko oblikuje že pri ustvarjanju pravil, podatkov in priporočil, ki jih ti imetniki uporabljajo.
Takšna koncentracija zahteva preglednost, vendar je ne smemo zamenjati z dokazom enotnega centra nadzora. Za resno raziskovanje gospodarske moči je treba ugotoviti, kdo ima delnice in glasovalni mandat, kdo pripravi priporočilo, kdo lahko spremeni glas in kdo sprejme dokončno odločitev. V naslednjem članku se bomo od institucionalnih pravil in svetovalnih storitev premaknili k še eni povezavi med finančnim in političnim svetom: prehajanju ljudi med finančnimi institucijami in javnimi regulatorji.
Viri in nadaljnje branje
- U.S. GAO. Corporate Shareholder Meetings: Proxy Advisory Firms’ Role in Voting and Corporate Governance Practices (GAO-17-47) (2016-11-15). Vir
- OECD. Institutional Investor Engagement and Stewardship: Regulatory frameworks (2025). Vir
- Deutsche Börse Group. Deutsche Börse Group to Acquire General Atlantic’s Minority Stake in ISS STOXX (2026-02-11). Vir
- Deutsche Börse Group. Quarterly statement Q1/2026 (2026-Q1). Vir
- ISS STOXX. Policy Development & Application (brez datuma). Vir
- ISS STOXX. ISS Governance Announces 2026 Benchmark Policy Updates (2025-11-25). Vir
- Peloton Capital Management. Peloton Capital Management and Stephen Smith Acquire Glass Lewis (2021-03-16). Vir
- Glass Lewis. Glass Lewis and Clarity AI Join Forces to Integrate Sustainability, Governance and Stewardship (2026-09-24). Vir
- Torys. Glass Lewis and Clarity AI join forces (2026-09-24). Vir
- Glass Lewis. 2026 Benchmark Policy Guidelines — United States (2025 (za 2026)). Vir
- BlackRock. BlackRock Voting Choice (brez datuma). Vir
- 1st Source Corporation. Supplement to the 2026 Proxy Statement (DEFA14A) (2026-04-09). Vir
- 1st Source Corporation. Form 8-K, 2026 shareholder voting results (2026-04-24). Vir
- BlueLinx Holdings Inc.. Form 8-K, 2026 annual meeting voting results and director resignation (2026-05-19). Vir
- Nadya Malenko; Yao Shen. The Role of Proxy Advisory Firms: Evidence from a Regression-Discontinuity Design, Review of Financial Studies 29(12), 3394–3427 (2016). Vir
- Nadya Malenko; Yao Shen. Letter to SEC, File No. 4-725, with attached research article (2018-10-12). Vir
- SEC. SEC Adopts Rules to Enhance Proxy Voting Disclosure by Registered Investment Funds and Require Disclosure of “Say-on-Pay” Votes for Institutional Investment Managers (2022-11-02). Vir
- Principal Funds, Inc.. Principal Funds, Inc. Supplement to the Prospectus and Statement of Additional Information (2026-06-15). Vir
- European Parliament and Council. Directive (EU) 2017/828 amending Directive 2007/36/EC (2017-05-17). Vir
- U.S. Court of Appeals for the D.C. Circuit. Institutional Shareholder Services, Inc. v. SEC, No. 24-5105 (2025-07-01). Vir
- The White House. Executive Order 14366: Protecting American Investors from Foreign-Owned and Politically-Motivated Proxy Advisors (2025-12-11). Vir
- U.S. Department of Justice. Justice Department Withdraws Business Review Letter Issued to Proxy Advisory Firm (2026-08-05). Vir