Skupno lastništvo konkurentov: ali vpliva na cene in konkurenco?
Pregled razprav in raziskav o skupnem institucionalnem lastništvu konkurenčnih podjetij in možnem vplivu na konkurenco.
Umetniška ponazoritev naložb v konkurenčni podjetji znotraj istega portfelja. Ne prikazuje dejanskih lastniških deležev in ni dokaz vpliva na cene ali kartelnega dogovarjanja. Ustvarjeno z umetno inteligenco.
Ko kupujemo letalsko vozovnico, izbiramo banko ali primerjamo ponudbe konkurenčnih podjetij, pričakujemo, da se bodo ta podjetja potegovala za naš denar. Toda kaj se zgodi, če pomemben delež njihovih delnic upravljajo iste finančne ustanove? Ali lahko skupni interesi vlagateljev vplivajo na način, kako podjetja med seboj tekmujejo?
V prejšnjih delih smo raziskali prekrivanje portfeljev BlackRocka, Vanguarda in State Streeta ter izvrševanje glasovalnih pravic. Sedaj bomo preučili morebitne posledice za potrošnike. Pri tem se bomo oprli na nasprotujoče si ekonomske raziskave iz ZDA in na primer Norveške, ne da bi njihove ugotovitve samodejno prenesli na svetovno gospodarstvo.
Kaj je skupno lastništvo konkurentov?
Skupno lastništvo (common ownership) pomeni, da isti vlagatelji posedujejo deleže v več podjetjih, ki si med seboj konkurirajo. Razlikuje se od navzkrižnega lastništva (cross-ownership), pri katerem ima podjetje delež v svojem konkurentu. Nobena od teh oblik sama po sebi ne pomeni kartela, pri katerem gre za prepovedano protikonkurenčno dogovarjanje. [1] [13]
Za varčevalca je razpršitev naložb lahko koristna: neuspeh enega podjetja manj prizadene celoten portfelj. Vendar se ob velikih prekrivajočih se portfeljih pojavi vprašanje, ali se interes za uspešnost celotnega portfelja lahko razlikuje od interesa posameznega podjetja, da pridobi tržni delež na račun konkurentov. [1]
Kako bi se lahko spremenile gospodarske spodbude?
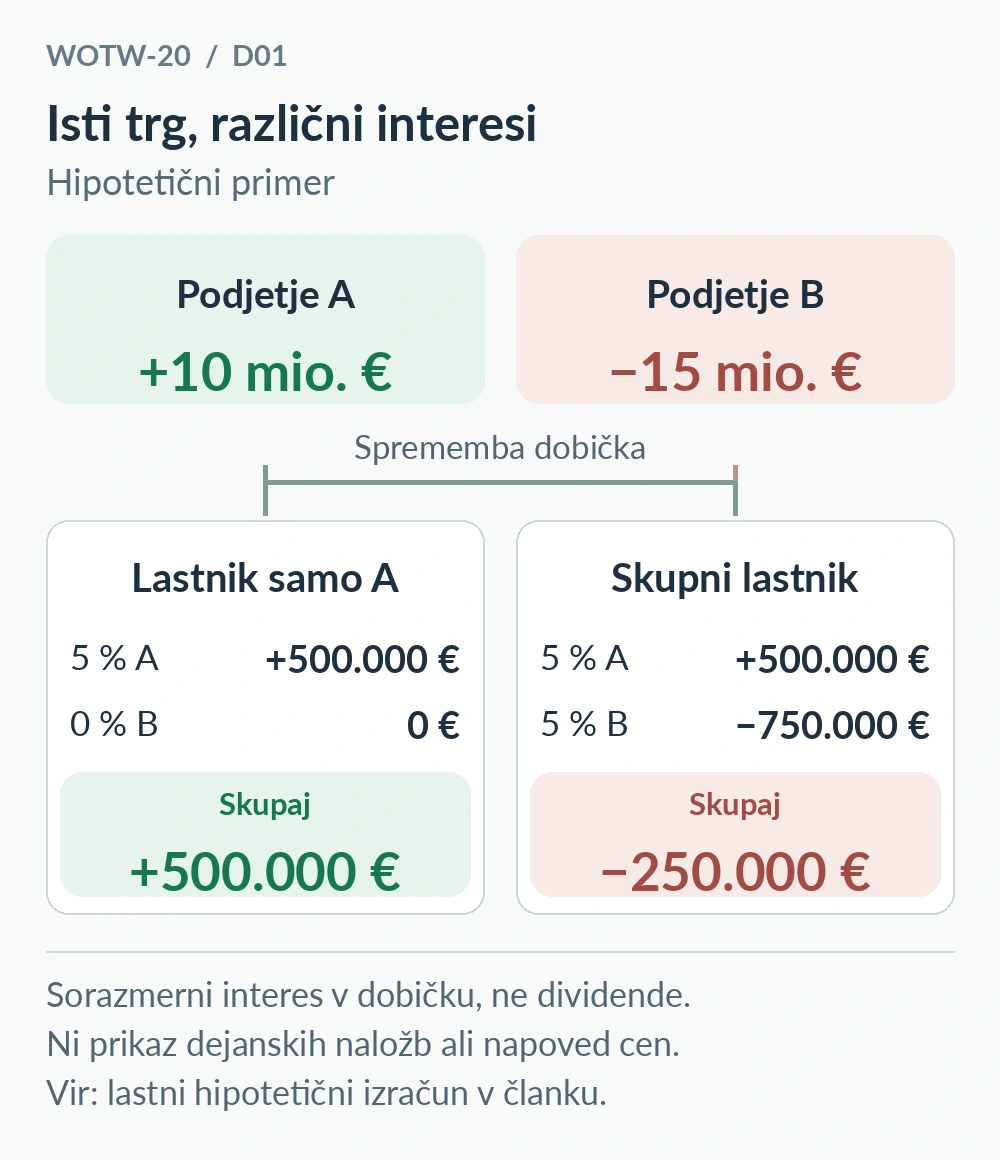
Predstavljajmo si dve konkurenčni podjetji. Podjetje A zniža ceno, pridobi kupce in poveča dobiček za deset milijonov evrov. Podjetje B zaradi izgube kupcev izgubi petnajst milijonov evrov dobička. Vlagatelj, ki ima petodstotni delež samo v podjetju A, pridobi sorazmeren interes v dodatnem dobičku v višini pol milijona evrov. Vlagatelj z enakim deležem v obeh podjetjih pa ima drugačen rezultat.
| Sprememba sorazmernega interesa v dobičku | Lastnik samo A | Skupni lastnik A in B |
|---|---|---|
| Podjetje A (5 % delež) | +500.000 € | +500.000 € |
| Podjetje B (0 % oziroma 5 % delež) | 0 € | −750.000 € |
| Skupaj | +500.000 € | −250.000 € |
Lastni hipotetični izračun; ne gre za dejanske naložbe, izplačane dividende ali napoved cen.
Če bi vodstvo podjetja A pri oblikovanju cen upoštevalo tudi interes skupnega lastnika v podjetju B, bi se lahko zmanjšala njegova spodbuda za agresivno konkuriranje. Toda prav ta pogoj je bistven. Naložbeni upravljavec ni nujno končni ekonomski lastnik, vodstvo podjetja pa ne ravna samodejno v skladu s celotnim portfeljem posameznega delničarja. Možni kanali vpliva vključujejo sodelovanje z vodstvom, glasovalna pooblastila in sistem nagrajevanja direktorjev. Obstoj teh kanalov še ne dokazuje, da so bili uporabljeni za zmanjšanje konkurence. [1] [2]
Letalska industrija: razprava o cenah vozovnic
Leta 2018 so José Azar, Martin C. Schmalz in Isabel Tecu v reviji The Journal of Finance objavili raziskavo ameriške letalske industrije. Ugotovili so pozitivno povezavo med spremembami skupnega lastništva in cenami vozovnic na istih letalskih linijah. Pri ugotavljanju vzročnosti so med drugim uporabili spremembe lastniških povezav, povezane s prevzemom družbe Barclays Global Investors s strani BlackRocka. [2]
Azar, Schmalz in Tecu: izvorna raziskava skupnega lastništva (2018)
Pri tem so raziskovalci uporabili prilagojeni Herfindahl–Hirschmanov indeks (MHHI). Običajni HHI meri koncentracijo tržnih deležev podjetij, prilagojeno merilo pa upošteva tudi lastniške povezave in predpostavke o vplivu delničarjev. Te predpostavke so pomembne, saj rezultata ne določajo samo lastniški podatki, temveč tudi način merjenja trga in nadzora. [2] [3]
Patrick Dennis, Kristopher Gerardi in Carola Schenone so leta 2022 objavili ponovno analizo in ugotovili, da lahko prvotno povezavo s cenami pojasni predvsem sestavina tržnih deležev v merilu koncentracije, ne pa sestavini lastništva in nadzora. Rezultati so bili občutljivi tudi na način obravnave podjetij v stečajnih postopkih in predpostavke o vplivu vlagateljev. [3] Tudi Kennedy in sodelavci leta 2017 v svojem delovnem članku niso našli dokazov o višjih cenah zaradi skupnega lastništva, vendar so Azar, Schmalz in Tecu leta 2021 izpodbijali njihovo metodologijo, predvsem izbiro vzorca in način ocenjevanja modela. [4] [5]
Dennis, Gerardi in Schenone: pojasnilo ponovne analize (2022)
Pomembno dopolnitev sta v delovnem članku iz januarja 2025 ponudila José Azar in Xavier Vives. Njuna analiza ameriških letalskih podatkov za obdobje 2001–2019 razlikuje med skupnim lastništvom znotraj panoge in med različnimi panogami. Prvo se v njunem modelu povezuje z višjimi cenami, drugo z nižjimi. Pri velikih treh je ocenjeni skupni učinek obeh povezav v njuni analizi usmerjen k nižjim cenam. Vse ocene niso statistično značilne, rezultat pa je odvisen od uporabljenega modela. [6] Razprava zato ni preprosto izbira med trditvama, da skupno lastništvo vedno škoduje konkurenci ali da nikoli ne vpliva nanjo.
Bančništvo: ali skupno lastništvo vpliva na varčevalce?
José Azar, Sahil Raina in Martin Schmalz so v raziskavi, objavljeni v reviji Financial Management leta 2022, obravnavali obrestne mere vlog, stroške vodenja računov in pragove za zaračunavanje stroškov. Medtem ko običajni HHI ni pokazal povezave z obravnavanimi izidi, je bilo njihovo razširjeno merilo koncentracije (GHHI) povezano z vsemi proučevanimi cenovnimi kazalniki. Ker GHHI vključuje skupno in navzkrižno lastništvo, rezultata ne moremo pripisati samo skupnemu lastništvu. [7]
Serafin Grundl in Jacob Gramlich sta v revidiranem delovnem članku iz leta 2024 uporabila obsežnejše lastniške podatke ter primerjala lokalne bančne trge. Ob upoštevanju posebnih statističnih kontrol za posamezno banko v posameznem četrtletju njuni rezultati večinoma niso podprli hipoteze. Po njunih 95-odstotnih intervalih zaupanja je potrojitev merila skupnega lastništva javno kotirajočih bank med letoma 2005 in 2022 ustrezala spremembi obrestnih mer vlog za manj kot 0,0025 odstotne točke v katerokoli smer. Tudi rezultati za količine vlog niso podprli hipoteze. [8]
Gre za ugotovitve avtorjev delovnega članka, ne za uradno stališče ameriške centralne banke. Prav tako jih ni mogoče posplošiti na vse bančne storitve, kreditne obrestne mere ali druge države.
Norveška: kaj razkrivajo končni lastniki?
Inga Heiland je leta 2025 objavila študijo norveških podjetij, v kateri je vključila končne lastnike tako javnih kot zasebnih družb. Da bi bolje ločila spremembe lastništva od drugih gospodarskih dejavnikov, je proučevala primere, ko so poroke med delničarji ustvarile nove povezave med lastniki konkurenčnih podjetij. [9]
| Primerjalna raziskovalna zasnova | Ocenjena razlika v profitni marži |
|---|---|
| Primerjava podjetij znotraj istih porok | +15,6 odstotne točke |
| Primerjava podjetij znotraj iste panoge | +6,8 odstotne točke |
Vir: Heiland (2025), tabela 7, stolpca 2 in 4, obdobje 2005–2018. Prva ocena je statistično značilna na 10-odstotni, druga na 5-odstotni ravni. [9]
Rezultati podpirajo možnost, da spremembe skupnega lastništva v določenih okoliščinah vplivajo na poslovne izide. Višja profitna marža pa ni isto kot višja maloprodajna cena: nanjo lahko vplivajo tudi stroški in drugi dejavniki. Poleg tega gre za povezovanje končnih lastnikov na Norveškem, zato teh ocen ne moremo pripisati velikim trem upravljavcem kapitala.
Kaj kažejo novejše raziskave in kaj priznavajo regulatorji?
V kritičnem pregledu literature iz leta 2024 so Kristopher Gerardi, Michelle Lowry in Carola Schenone ocenili, da znanstveni konsenz še ni bil dosežen in da so takratne raziskave z najprepričljivejšimi metodami ugotavljanja vzročnosti prinašale razmeroma malo dokazov o zmanjšanju konkurence zaradi skupnega lastništva. To je ocena avtorjev pregleda do leta 2024, ne dokončna presoja vseh poznejših raziskav. [10]
Saeed Janani in sodelavci so oktobra 2026 v raziskavi ameriškega letalstva za obdobje 1995–2025 poročali, da je večje skupno lastništvo povezano z višjimi cenami in slabšo kakovostjo storitev. Njihovo glavno merilo temelji na številu skupnih institucionalnih vlagateljev ob petodstotnem pragu, pri čemer uporabljajo podatke o samostojnih glasovalnih pooblastilih. [11] Druga raziskava iz leta 2026, ki so jo objavili Huaizhou Li in sodelavci, na podlagi ameriških protimonopolnih tožb ni našla trdne povezave med skupnim lastništvom dveh podjetij in verjetnostjo, da bosta skupaj toženi. [12] Obe ugotovitvi povzemamo iz indeksiranih delov objav, saj celotni besedili nista bili neposredno dosegljivi za pregled. Raziskavi merita različne pojave: odsotnost povezave s tožbami ne izključuje višjih cen ali manj intenzivne konkurence, povezava s cenami pa še ne dokazuje kartelnega dogovora.
Ameriško pravosodno ministrstvo (DOJ) in Zvezna komisija za trgovino (FTC) v enajsti smernici skupnih smernic za združitve iz leta 2023 obravnavata potencialne negativne učinke pridobitve manjšinskih deležev. Izpostavljata možnost vplivanja na konkurenčne odločitve, zmanjšanje spodbud za konkuriranje ter dostop do poslovno občutljivih informacij. Februarja 2025 je FTC potrdila nadaljnjo uporabo teh smernic. [13] Gre za nezavezujoč regulatorni okvir, ne za sodno odločbo o zakonitosti vseh skupnih naložb.
Sklep: koncentracija kapitala in prihodnost konkurence
Skupno lastništvo odpira pomembno vprašanje o razmerju med koristmi razpršenega vlaganja in neodvisnostjo konkurentov. Nekatere empirične raziskave podpirajo hipotezo o protikonkurenčnih učinkih, druge pa je ne podpirajo; splošnega učinka za vse trge ne moremo izpeljati. Za zanesljivejšo presojo potrebujemo ugotovljen obseg lastniških povezav, relevantna pooblastila, dokaze o prenosu spodbud v odločitve ter analizo dejanskih ali verjetnih tržnih posledic. Neodvisne ekonometrične replikacije obravnavanih raziskav v tem članku nismo izvedli.
Če pomemben del gospodarskega vpliva izhaja iz delegiranih glasovalnih pravic, se pojavlja še eno vprašanje: ali je mogoče del odločanja vrniti vlagateljem? V naslednjem delu bomo raziskali programe Voting Choice in njihove dejanske možnosti ter omejitve.
Viri in nadaljnje branje
- OECD (6. 12. 2017). [Common Ownership by Institutional Investors and its Impact on Competition](), povzetek okrogle mize in ključne ugotovitve. Vir
- Azar, J., Schmalz, M. C. in Tecu, I. (2018). [Anticompetitive Effects of Common Ownership](). The Journal of Finance, 73(4), 1513–1565, povzetek; [delovna različica IESE WP-1169-E]() (2017), uvod in metoda. Vir 1 Vir 2
- Dennis, P., Gerardi, K. in Schenone, C. (2022). [Common Ownership Does Not Have Anticompetitive Effects in the Airline Industry](). The Journal of Finance, 77(5), 2765–2798, povzetek; [pojasnilo avtorjev](), 7. 11. 2022. Vir 1 Vir 2
- Kennedy, P., O’Brien, D. P., Song, M. in Waehrer, K. (2017). [The Competitive Effects of Common Ownership: Economic Foundations and Empirical Evidence](), delovni članek, indeksirani povzetek. Vir
- Azar, J., Schmalz, M. C. in Tecu, I. (2021). [Research on the Competitive Consequences of Common Ownership: A Methodological Critique](). The Antitrust Bulletin, 66(1), 113–122, indeksirani povzetek. Vir
- Azar, J. in Vives, X. (20. 1. 2025). [Revisiting the Anticompetitive Effects of Common Ownership](), delovni članek, povzetek, razdelek 8, tabela 6 in slika 3. Vir
- Azar, J., Raina, S. in Schmalz, M. (2022). [Ultimate ownership and bank competition](). Financial Management, 51(1), 227–269, povzetek; [bibliografski zapis in povzetek RePEc](). Vir 1 Vir 2
- Grundl, S. in Gramlich, J. (2024). [Assessing the Common Ownership Hypothesis in the US Banking Industry](). Finance and Economics Discussion Series, 2024-022r1, povzetek, str. 1 in 4, ocene str. 15–16. Vir
- Heiland, I. (2025). [Common Ownership and Competition: Evidence from Ultimate Owners of Private and Public Firms](). The Review of Corporate Finance Studies, cfaf017, razdelek 3.2 in tabela 7. Vir
- Gerardi, K., Lowry, M. in Schenone, C. (2024). [A Critical Review of the Common Ownership Literature](). Annual Review of Financial Economics, 16, 89–114, povzetek. Vir
- Janani, S., Aghaie, S., Fotheringham, D. in Houston, M. B. (26. 10. 2026). [Common ownership and consumer welfare](). Journal of the Academy of Marketing Science, indeksirani povzetek in izseki metodološkega razdelka. Vir
- Li, H., Liu, L., Masulis, R. in Zein, J. (2026). [Does common ownership raise antitrust concerns?](). Journal of Corporate Finance, 100, 103037, indeksirani povzetek in izseki uvoda. Vir
- U.S. Department of Justice in Federal Trade Commission (2023). [2023 Merger Guidelines, Guideline 11](), razdelek 2.11; FTC (18. 2. 2025), [potrditev nadaljnje uporabe smernic](). Vir 1 Vir 2