Vanguard: komu pripada eden največjih upravljavcev premoženja?
Analiza Vanguardove organizacije, skladov, vlagateljev in razlike med lastništvom upravljavca ter premoženja skladov.
Umetniška prispodoba Vanguardovega posrednega lastništva prek skladov in ločene ravni institucionalnega odločanja. Ilustracija, ustvarjena z umetno inteligenco; ni prikaz dejanskega sedeža ali konkretnih deležev.
Pri raziskovanju gospodarske moči BlackRocka smo ugotovili, da lastništvo premoženja ni isto kot pravica odločanja o njem. Vanguard odpira še drugačno vprašanje: kaj se zgodi, kadar so lastniki upravljavca prav skladi, katerih kapital upravlja? Ali s tem finančna moč dejansko preide v roke vlagateljev ali pa se spremeni predvsem način, na katerega je ta moč organizirana?
Vanguard je eden največjih upravljavcev premoženja na svetu, vendar njegova matična družba v nasprotju z BlackRockom ne kotira na borzi. Njegova posebnost je lastniška povezava med vlagatelji, skladi in upravljavcem. [1]
Nastanek drugačnega lastniškega modela
John C. Bogle je zasnoval Vanguard kot alternativo običajnemu modelu upravljanja naložbenih skladov. Družba je začela poslovati 1. maja 1975, naslednje leto pa je vlagateljem ponudila indeksni sklad, iz katerega se je razvil današnji Vanguard 500 Index Fund. Osnovna zamisel je bila omogočiti širok dostop do naložb in zmanjšati stroške, ki jih nosijo vlagatelji. [2]

Pri običajnem modelu upravljavske družbe sta ekonomska interesa vlagatelja v sklad in lastnika upravljavca ločena. Prvi želi čim večji neto donos, drugi pa lahko zasluži s storitvami, ki jih družba zaračunava skladu. To ne pomeni, da sta njuna interesa vedno v nasprotju, vendar je med njima možen konflikt. Vanguardov model poskuša prav to razmerje spremeniti: lastništvo upravljavca je povezano s skladi, ki jim zagotavlja storitve.
Skladi kot lastniki upravljavca
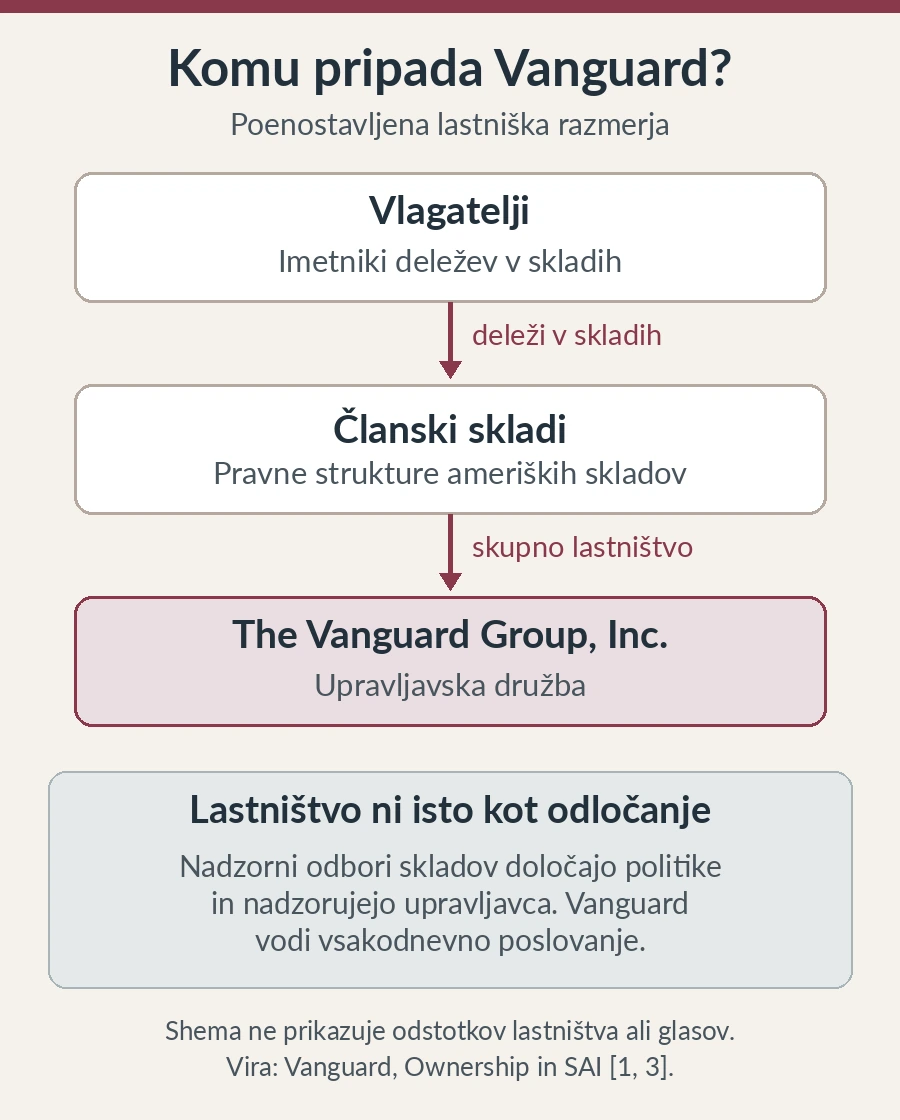
Vanguard se opisuje kot družba v lasti svojih članskih skladov, ti pa pripadajo vlagateljem. [1] Natančnejši pravni opis najdemo v dokumentu Statement of Additional Information (SAI) za Vanguard Index Funds z dne 28. aprila 2026. Obravnavani skladi so posamezne enote pravne strukture, imenovane Delaware statutory trust. Pravne strukture skladov imajo v skupni lasti družbo The Vanguard Group, Inc. [3]
To ne pomeni, da posameznik ob nakupu deleža Vanguardovega sklada pridobi neposredno delnico upravljavske družbe. Njegova naložba je v skladu, povezava z lastništvom upravljavca pa je posredna. Prav tako vseh strank Vanguarda po svetu ne moremo samodejno obravnavati kot neposredne lastnike ameriške matične družbe.
Prospektna dokumentacija razkriva tudi dejanske kapitalske vložke skladov. Pogodba o storitvah skladov (Funds’ Service Agreement) omogoča, da sklad za kapital Vanguarda prispeva do 0,40 odstotka svojih neto sredstev. Naslednja tabela prikazuje dva dejanska vložka na dan 31. decembra 2025. [3]
| Sklad | Vložek v USD | Delež Vanguardove kapitalizacije |
|---|---|---|
| Vanguard 500 Index Fund | 35.071.000 | 14,03 % |
| Vanguard Total Stock Market Index Fund | 48.834.000 | 19,53 % |
Uporabljeni sta imeni skladov iz razkritja za leto 2025; drugi sklad je bil 29. julija 2026 preimenovan v Vanguard Morningstar Total Stock Market Index Fund. [3]
Navedeni številki kažeta, da lastniška povezava ni zgolj opis poslovne filozofije, temveč vključuje konkretne kapitalske vložke. Odstotkov pa ne smemo razumeti kot deležev tržne vrednosti Vanguarda ali kot deležev glasovalnih pravic. Tabela tudi ni popoln seznam njegovih lastnikov. Za ugotovitev, kdo ima največjo moč pri upravljanju same družbe, bi potrebovali podrobnejšo dokumentacijo o njenih organih, pristojnostih in pravicah posameznih lastnikov.
Poslovni model in stroški
Pri Vanguardu se pogosto pojavlja trditev, da posluje po lastni ceni oziroma brez dobička. Dokumentacija kaže bolj razčlenjeno sliko. Določene storitve za sklade se po pogodbi zagotavljajo na podlagi celotnih stroškov poslovanja. Na svoji uradni strani o lastništvu pa Vanguard izrecno pojasnjuje, da kot družba ne posluje po lastni ceni. [1] [3]
Obe navedbi se nanašata na različen obseg poslovanja. Pogodbeni način obračunavanja storitev posameznim skladom ne dokazuje, da celotna skupina ne ustvarja dobička. Posebna lastniška ureditev lahko omogoča, da koristi poslovanja v večji meri dosežejo vlagatelje prek nižjih stroškov, vendar iz teh razkritij ne moremo ugotoviti višine ali celotnega načina razporejanja dobička skupine.
Vanguardov prospekt za Vanguard S&P 500 ETF (VOO) z dne 28. aprila 2026 navaja, da je družba na dan 31. decembra 2025 opravljala funkcijo naložbenega svetovalca za sredstva v vrednosti približno 9,9 bilijona ameriških dolarjev. Ta podatek izraža obseg sredstev v okviru svetovalnih storitev, ne lastnega premoženja Vanguarda ali nujno celotnih globalnih sredstev v upravljanju. [4]
Družba za konec leta 2025 navaja tudi več kot 50 milijonov vlagateljev in tehtano povprečje letnih stroškov svojih ameriških vzajemnih skladov in ETF v višini 0,07 odstotka. [5] Pri skladu VOO, borzno trgovanem razredu Vanguard 500 Index Fund, ki sledi indeksu S&P 500, znašajo po prospektu letni stroški poslovanja sklada 0,03 odstotka: 0,02 odstotka za upravljanje in 0,01 odstotka drugih stroškov. Ti podatki ne vključujejo vseh morebitnih stroškov trgovanja. [4]
Nizki stroški so za vlagatelje pomembni, saj zmanjšujejo delež donosa, ki ga porabijo za finančne storitve. Hkrati lahko omogočajo rast upravljavca: večji obseg poslovanja lahko omogoči širšo porazdelitev fiksnih stroškov. Korist za vlagatelje in koncentracija gospodarske moči se torej medsebojno ne izključujeta.
Koliko moči ima posamezni vlagatelj?
Lastniški interes še ne pomeni, da vsi vlagatelji enakovredno odločajo. SAI za Vanguard Index Funds določa, da je pri glasovanju o zadevah sklada praviloma glasovalna teža vezana na vrednost vlagateljevega deleža: en glas na ameriški dolar neto vrednosti deleža na presečni dan, razen če zakon zahteva drugače. [3]
Poleg tega je treba razlikovati med odločanjem o zadevah sklada in glasovanjem na skupščinah podjetij, katerih delnice ima sklad v portfelju. Prvo izhaja iz vlagateljevih pravic v skladu, drugo pa iz pravic, povezanih z vrednostnimi papirji sklada. Vlagatelj nima že zaradi nakupa deleža sklada pravice osebno glasovati o vsakem predlogu na skupščini posamezne korporacije.
Nadzorni odbor sklada (Board of Trustees) določa politike in nadzoruje delo upravljavca, Vanguard pa vodi vsakodnevno poslovanje. [3] Takšna ureditev omogoča organizirano odločanje v imenu velikega števila vlagateljev. Vprašanje njene učinkovitosti je, koliko dejanskega vpliva lahko posameznik uveljavi prek mehanizmov nadzora, ne le kakšne pravice ima zapisane v dokumentih.
Reorganizacija leta 2026
Vanguard je 12. januarja 2026 sporočil, da je zaključil večletno reorganizacijo ameriških investicijskih svetovalnih dejavnosti. Reorganizacija je vzpostavila dve ločeni investicijski svetovalni družbi v njegovi popolni lasti: Vanguard Capital Management (VCM) in Vanguard Portfolio Management (VPM). [6]
VCM je usmerjena predvsem v širše indeksne strategije in naložbe s fiksnim donosom, VPM pa v kvantitativne ter določene sektorske in slogovno usmerjene delniške strategije. Vanguard navaja, da imata družbi ločeni upravljavski ekipi in ločeni ekipi za izvajanje glasovalnih pooblastil. [6]
Reorganizacija je pomembna tudi pri branju seznamov delničarjev. V prejšnjem članku smo videli, kako je The Vanguard Group v prijavi za delnice BlackRocka s presečnim dogodkom 13. marca 2026 izkazala ničelno pozicijo, medtem ko je Vanguard Capital Management v ločeni prijavi za 31. marec poročala o 6,87 odstotka BlackRockovih navadnih delnic. Pojasnila v prijavah razkrivajo spremenjene meje poročanja. [7] [8] To samo po sebi ni dokaz prodaje vseh delnic, spremembe lastništva Vanguarda ali nastanka dveh nepovezanih finančnih skupin.
Pri ustreznih skladih pristojnost za glasovanje o delnicah v portfelju ostaja skladu, ekipi VCM in VPM pa izvajata glasovalne politike, ki jih sprejmejo nadzorni odbori skladov. Obstajajo tudi omejitve in izjeme. Program Vanguard Investor Choice upravičenim vlagateljem v sodelujočih skladih omogoča izbiro glasovalnih smernic za sorazmerni del njihove naložbe. [3] Koliko se s tem dejansko razprši glasovalna moč, je vprašanje, ki zahteva ločeno analizo.
Prednosti in meje posebnega modela
Vanguardov model odpravlja neposredno potrebo po usklajevanju interesov vlagateljev z interesi zunanjih delničarjev upravljavca. Toda institucionalna moč se ne meri samo po tem, komu pripada upravljavska družba. Pomembno je tudi, kdo oblikuje naložbene politike, kdo izvaja glasovanja in kako učinkovito so vsi ti postopki nadzorovani.
Vanguard ni edina ustanova, ki sodeluje pri delovanju njegovih skladov. Dokumentacija kot skrbniško banko Vanguard 500 Index Fund navaja State Street Bank and Trust Company. [3] Skrbništvo je drugačna funkcija od upravljanja naložb in samo po sebi ne pomeni ekonomskega lastništva sredstev. V eni naložbeni strukturi lahko tako sodeluje več velikih finančnih ustanov, ki opravljajo različne naloge.
Lastniški model Vanguarda zato ni dokaz, da ima družba neomejen vpliv na gospodarstvo, niti da takšne koncentracije vpliva ni. Prav tako razkritja o upravljanih delnicah BlackRocka ne dokazujejo obstoja skrite lastniške hierarhije med obema družbama. Morebitno usklajevanje njunega delovanja je ločeno raziskovalno vprašanje, na katero lahko odgovorimo šele s konkretnimi dokazi o ravnanju in odločitvah.
Sklep: lastništvo vlagateljev in moč institucije
Vanguard kaže, da je mogoče finančno ustanovo zgraditi drugače kot običajno javno kotirajočo korporacijo. Posredno lastništvo vlagateljev prek skladov lahko spremeni ekonomske spodbude upravljavca, ne pomeni pa samodejnega prenosa vseh njegovih odločevalskih pooblastil na posameznike.
Osrednje vprašanje tako ni le, kdo ima v lasti Vanguard, ampak tudi, kako je moč znotraj te strukture razporejena in kako lahko vlagatelji vplivajo na ustanovo, ki deluje v njihovem imenu. V naslednjem delu bomo raziskali State Street, kjer se upravljanje premoženja prepleta z drugo, manj vidno funkcijo finančnega sistema – skrbništvom nad vrednostnimi papirji.
Viri in nadaljnje branje
- Vanguard. [Ownership](), razdelek Why our ownership structure matters in pojasnilo o poslovanju po lastni ceni. Vir
- Vanguard. [Our history](), časovnica 1975–1976; [Vanguard’s history](), razdelka o nastanku in indeksnem vlaganju. Vir 1 Vir 2
- Vanguard Index Funds (28. 4. 2026). [Statement of Additional Information](), str. B-2–3, B-25–29, B-62 in B-93–94; dopolnilo z dne 29. 7. 2026. [Osnovna izdaja SAI](). Vir 1 Vir 2
- Vanguard 500 Index Fund (28. 4. 2026). [Vanguard S&P 500 ETF – Prospectus](), str. 1–2 in 19–20; [Summary Prospectus (Form 497K)](), Investment Objective, Fees and Expenses, Principal Investment Strategies. Vir 1 Vir 2
- Vanguard. [Vanguard at a glance – Facts and figures](), podatki za leto 2025; Vanguard in Morningstar. Vir
- Vanguard (12. 1. 2026). [An update on our U.S. investment advisory structure](), uradna objava in razdelek Vanguard Fund Alignment. Vir
- The Vanguard Group (2026). [Schedule 13G/A, Amendment No. 7 – Blackrock Inc](), presečni dogodek 13. 3. 2026, pojasnilo na naslovni strani prijave. Vir
- Vanguard Capital Management (2026). [Schedule 13G – Blackrock Inc](), presečni dogodek 31. 3. 2026, vrstice 5–12 in pojasnilo obsega poročanja. Vir