Gospodarstvo okupacije: kdo ima koristi od palestinske zemlje?
Kakšne so gospodarske posledice okupacije palestinske zemlje? Pregled dostopa do zemljišč, vode, infrastrukture in razvojnih možnosti.
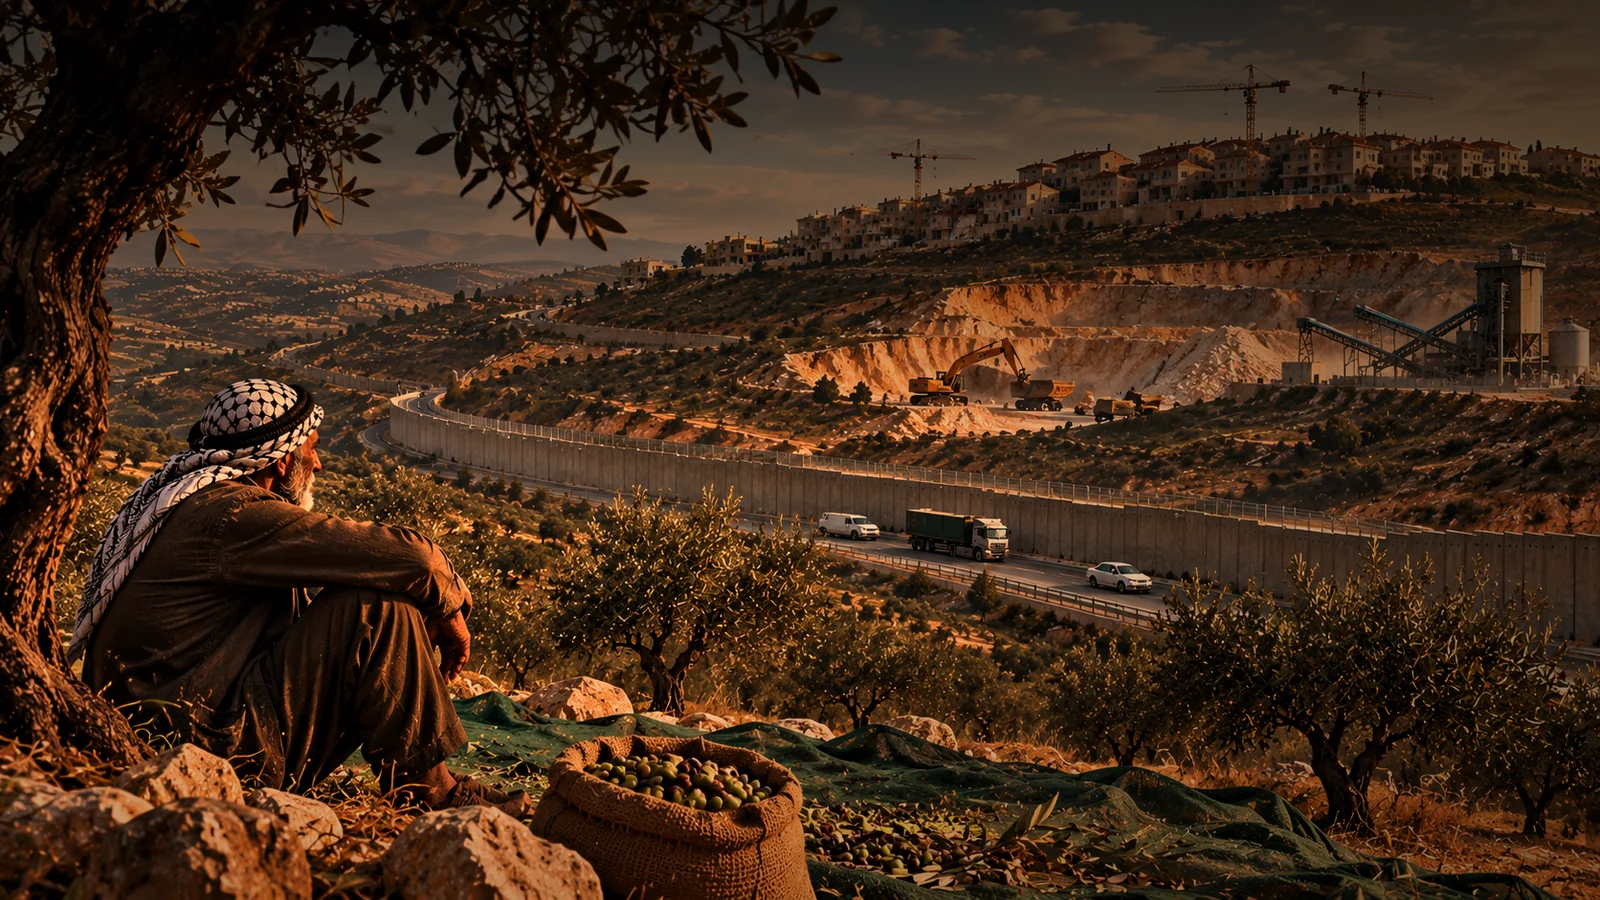
Simbolična umetniška ilustracija zemljišč, infrastrukture in pridobivanja kamna v kontekstu okupacije; ni posnetek konkretnega dogodka ali podjetja.
Zemlja kot gospodarsko vprašanje: čigave so možnosti razvoja?
Ko govorimo o zasedeni palestinski zemlji, se razprava pogosto ustavi pri mejah, varnosti, hišah in novih naselbinah. Toda zemljišče je tudi vir prihodnjega zaslužka: na njem rastejo oljke, skozi njega vodijo ceste, pod njim so voda in kamnine, na njem lahko stoji proizvodni obrat, hotel ali stanovanje. Kdor odloča o dostopu do teh možnosti, vpliva tudi na to, kdo lahko ustvari premoženje, komu so na voljo delovna mesta in kdo plačuje višje stroške poslovanja.
Ta članek ne trdi, da ima vsak prebivalec izraelskih naselbin enak finančni interes, da vsako izraelsko podjetje posluje na okupiranem ozemlju ali da je vsak zaslužek sam po sebi dokaz protipravnega ravnanja. Zanima nas mehanizem: kateri javni organ odobri zemljiško rabo, kdo zgradi infrastrukturo, kdo opravlja dejavnost, kdo z njo ustvarja prihodke in kdo zaradi omejitev izgubi možnost enake gospodarske dejavnosti. Odgovor zahteva ločevanje pravne odgovornosti, gospodarskega učinka in individualne krivde.
Jedro raziskave je Zahodni breg, vključno z območjem C, in Vzhodni Jeruzalem. Po ureditvi iz Osla območje C obsega približno 60 oziroma 61 odstotkov Zahodnega brega in ostaja pod izraelsko upravo na področjih, ki vključujejo prostorsko načrtovanje. Svetovna banka je že leta 2013 opozorila, da razdrobljen palestinski dostop do tega povezovalnega, gospodarsko pomembnega območja omejuje kmetijstvo, gradbeništvo, pridobivanje kamnin, turizem in druge dejavnosti. Njena takratna ocena potencialnega letnega učinka odprave teh omejitev je bila približno 3,4 milijarde USD, kar ustreza okoli 35 odstotkom tedanjega palestinskega BDP. To je ocena iz leta 2013 v takratnih cenah in okoliščinah, ne letna izguba, izmerjena leta 2026. [1]
V Gazi od leta 2005 ni več izraelskih civilnih naselbin. Gazo zato v tem članku obravnavamo pri širših makroekonomskih izračunih, ne pa kot območje z enako sedanjo naselbinsko infrastrukturo. Takšna geografska natančnost ni podrobnost: od nje je odvisno, ali primerjamo primerljive podatke.
Kaj pomeni izgubljeni palestinski gospodarski potencial?
UNCTAD je februarja 2026 objavil študijo, ki ocenjuje, da je palestinsko gospodarstvo med letoma 2000 in 2024 izgubilo 212,2 milijarde USD potencialnega BDP (v stalnih dolarjih iz leta 2015). Gre za modelsko primerjavo dejanskega razvoja z drugačno, hipotetično potjo, v kateri določenih okupacijskih omejitev, zaprtij in posledic vojaških operacij ne bi bilo. To ni račun, ki bi ga bilo mogoče preprosto izstaviti posameznemu podjetju, in ne pomeni, da je prav toliko gotovine prešlo od Palestincev k določenemu izraelskemu prejemniku. [2]
Študija med dejavnike vključuje omejitve gibanja in trgovanja, otežen dostop do proizvodnih virov, vojaške operacije ter učinke omejevanja gospodarskih dejavnosti. Drugo poročilo UNCTAD, objavljeno avgusta 2025, je za Zahodni breg in tri posebej opredeljene vrste motenj v obdobju 2000–2024 izračunalo 170,8 milijarde USD neustvarjenega potencialnega BDP. Ta ožja ocena izključuje del drugih geografskih in gospodarskih posledic. Zneskov 170,8 in 212,2 milijarde USD zato ne smemo sešteti; modela se metodološko prekrivata. [2] [3]
Razlika med dejanskim in potencialnim gospodarstvom ni le statistika. Pridelovalec, ki ne more redno dostopati do zemljišča, se sooča z drugačnimi tveganji kot pridelovalec, ki dostop ima. Gradbenik brez realne možnosti pridobitve dovoljenja ne more načrtovati enako kot gradbenik z možnostjo razvoja naselja in prometne povezave. Trgovec z dodatnimi kontrolnimi točkami, zamudami in omejitvami uvoza nosi stroške, ki se pojavijo v ceni izdelka in sposobnosti tekmovanja na trgu. Učinki se prenašajo na plače, davčno osnovo, kreditno tveganje in javne storitve.
Tudi dve makroekonomski študiji UNCTAD uporabljata različni kontrafaktualni izhodišči, zato se razlikuje, katere šoke in omejitve posamezni model odstrani. Njuna rezultata sta oceni ob predpostavkah, ne neposredno opazovani finančni tokovi. Vendar ne bi bilo pošteno pripisati vsake gospodarske težave zgolj enemu vzroku. Na poslovanje vplivajo tudi politična negotovost, notranje upravljanje, nasilje palestinskih oboroženih skupin, konflikti in mednarodne razmere. Analitično vprašanje je, koliko dodatnega učinka ustvarijo prepoznavne omejitve in kdo odloča o njihovem ohranjanju. UNCTAD to ocenjuje z modelom, ne s popisom vseh posameznih poslovnih izgub. [2] [3]

Koliko je vredno gospodarstvo naselbin — in česa velika številka ne pove?
Študija UNCTAD iz februarja 2026 navaja še drugo veliko oceno: 832,7 milijarde USD kumulativne gospodarske vrednosti, pripisane naselbinam in Vzhodnemu Jeruzalemu v letih 2000–2024 (v stalnih dolarjih iz leta 2015); za leto 2024 ocenjuje 53 milijard USD. Številka zasluži pozornost, vendar tudi natančno razlago. [2]
V metodološki podlagi UNCTAD se vrednost ne izračuna iz knjigovodskih evidenc podjetij v naselbinah. Ocena izhaja iz izraelskega BDP, ki se mu pripiše delež glede na razmerje med prebivalstvom naselbin in Vzhodnega Jeruzalema ter celotnim izraelskim prebivalstvom. Model predpostavlja, da je BDP na prebivalca teh območij enak izraelskemu povprečju; tabela 6 zato letno izraelsko gospodarsko dejavnost pomnoži s populacijskim deležem, ki se v obdobju povečuje od 11,0 do 12,6 odstotka. Takšna imputacija je občutljiva na predpostavko enake produktivnosti, na geografsko opredelitev Vzhodnega Jeruzalema ter na dejstvo, da prebivališče in kraj nastanka dodane vrednosti nista nujno ista. Različno produktivne panoge, čezmejno delo in lastništvo poslovnih sredstev zato niso neposredno izmerjeni. To je približek pripisane gospodarske vrednosti, ne neposredno izmerjen izkupiček od zemlje, ne vsota profitov in ne dokaz, da je vsaka tako pripisana dodana vrednost nastala s protipravnim posegom. Prav zato iz izraza »ekonomska vrednost, povezana z naselbinami« ne smemo avtomatično narediti trditve »toliko denarja je bilo ukradenega«. [2] [3]
Prav tako 832,7 milijarde USD in 212,2 milijarde USD ne opisujeta dveh nasprotnih strani iste transakcije. Prva številka je približek gospodarskega obsega območij, druga modelska ocena neustvarjene palestinske dejavnosti. Njuna razlika ni izraelski čisti dobiček in njuna vsota ni smiselna kategorija škode.
Pomembna je tudi razlika med sredstvi, ki se porabijo za naselbinsko infrastrukturo, in prihodki, ki jih dobiva zasebno podjetje. Država lahko subvencionira prometno povezavo ali storitev, koncesionar lahko sklene dolgoročno pogodbo, uporabniki ceste lahko pridobijo čas, lastniki nepremičnin pa lahko pričakujejo višjo vrednost zemljišča. Te koristi so različne in jih je treba dokazovati z različnimi dokumenti: zakonom, proračunom, razpisom, pogodbo, računovodskimi izkazi in podatki o izvedbi. Velika agregatna številka ne nadomesti dokazov o konkretnem prejemniku.
Podjetja v naselbinskem gospodarstvu: kaj je ugotovil OHCHR?
Urad visokega komisarja OZN za človekove pravice (OHCHR) je 25. septembra 2026 posodobil evidenco podjetij, povezanih z določenimi dejavnostmi v izraelskih naselbinah. Evidenca navaja 214 podjetij iz 11 držav. V zadnjem postopku je OHCHR preučil 126 dodatnih podjetij, jih 61 vključil in pet predhodno uvrščenih odstranil. Zadnji pregled je imel presečni datum 15. april 2026, zato ni fotografija poslovanja vsakega podjetja na dan objave ali na dan nastanka tega članka. [4] [5]
OHCHR pri presoji vpletenosti uporablja okvir Vodilnih načel OZN o podjetništvu in človekovih pravicah. V letu 2026 je 200 podjetij uvrstil v kategorijo prispevanja k negativnemu vplivu na pravico do samoodločbe, 14 pa v kategorijo neposredne povezanosti. Pri nobenem ni ugotovil najvišje kategorije povzročanja po tej metodologiji. OHCHR je ocenjeval predvsem pravico do samoodločbe in ni pregledal vseh možnih vplivov podjetij na človekove pravice; zato sklepov ne smemo širiti prek njegovega dejanskega obsega. Te skupine niso enakovredne obsodilnim sodbam, izračunu odškodnine ali izkazu dobička. [4] [5]
V obravnavanih sektorjih so med drugim kmetijstvo, transport, skladiščenje, ravnanje z odpadki, energija, živila, gostinstvo in turizem. To odpre vprašanja, ki sežejo čez gradnjo novih hiš. Ali podjetje zagotavlja infrastrukturo za širitev naselbin? Ali ponuja nastanitve v njih? Ali upravlja objekt oziroma pridobiva material z območja, za katerega obstaja spor o pravicah do zemljišča? Ali lahko prepozna tveganje in ga odpravi, zmanjša ali prekine povezavo z dejavnostjo? Odgovor mora biti posamičen in dokumentiran. [4] [6]
Posebej previdni moramo biti pri bankah in investitorjih. Financiranje gradnje, splošno poslovanje na izraelskem trgu, imetništvo delnice in posojilo določenemu naselbinskemu projektu niso ista stvar. Za trditev, da je konkretna banka financirala konkretno naselbino, potrebujemo posojilni ali projektni vir oziroma dovolj natančen uradni zapis. V tej redigirani raziskavi zato posameznim bankam ne pripisujemo nedokazanih transakcij. Tudi lastnik delnice ni avtomatično odgovoren za vsako ravnanje hčerinske družbe; pomembne so pravne, nadzorne in dejanske povezave.
Evidenca OHCHR je pomembno raziskovalno izhodišče, ne končna razsodba o vseh gospodarskih odnosih. Njena metodologija in pravica prizadetih podjetij do odgovora morata biti del javnega preverjanja, ne skriti v opombah.

Javni prihodki, davčni poračuni in finančna odvisnost
Gospodarske koristi in stroški okupacije niso omejeni na zasebne družbe. Posebej pomemben je sistem obračunskih oziroma poravnalnih prihodkov (clearance revenues): davkov in drugih prihodkov, ki jih Izrael po dogovorjenem gospodarskem okviru pobira in poravnava v razmerju do Palestinske oblasti. Ta odvisnost vpliva na delovanje palestinskega proračuna, izplačevanje plač, zdravstvo, šolstvo in kreditno sposobnost javnega sektorja. [7] [8]
UNCTAD je v poročilu z dne 24. septembra 2026 ocenil, da so odbitki in zadržani prihodki med januarjem 2019 in marcem 2026 skupaj presegli 3,67 milijarde USD po metodologiji in valutnih tečajih poročila. Istega meseca je posebni koordinator OZN za bližnjevzhodni mirovni proces (UNSCO) navedel, da Izrael še vedno zadržuje približno 6 milijard USD obračunskih prihodkov. Ti številki imata različni opredelitvi oziroma presečni logiki; brez popolne uskladitve računovodskih kategorij ju ne predstavljamo kot enak saldo in ju ne seštevamo. [7] [8]
Nobena od teh ocen ne dokazuje, da je bilo celotno zadržano vsoto mogoče izkazati kot dohodek naselbin ali dobiček določene družbe. Govorimo o javnofinančnem razmerju med oblastmi. Zadržanje sredstev lahko neposredno omeji plačevanje dobaviteljev, posredno pa poveča tveganja bankam in gospodinjstvom. Po oceni UNCTAD so bili ob koncu 2025 zaostanki pri obveznostih, povezanih z zdravstvom, že približno 1,1 milijarde USD; to je znak obsega fiskalnega pritiska, ne nujno posledica enega samega ukrepa. [7]
Med odbitki so tudi plačila za storitve, denimo elektriko in vodo, ki jih je treba razlikovati od enostranskih zadržanj. Izraelske oblasti nekatere dodatne odbitke utemeljujejo z domačo zakonodajo in varnostnimi razlogi, med drugim z nasprotovanjem določenim izplačilom Palestinske oblasti zapornikom oziroma družinam oseb, ki jih Izrael povezuje z napadi. To je opis uradnega izraelskega argumenta, ne presoja odgovornosti prejemnikov ali zakonitosti vsakega zadržanja. Kneset je junija 2026 sprejel še spremembo zakona o odbitkih za določene odškodnine žrtvam napadov. Ti dokumenti pojasnjujejo izraelsko pravno utemeljitev, sami pa ne rešijo spora o njeni skladnosti z mednarodnimi obveznostmi. Vsako vrsto odbitka, njegovo pravno podlago in dejanski obračun je treba preveriti posebej. [7] [8] [9] [19]
Voda, kamnolomi in naravni viri: kdo odloča o uporabi?
Voda je gospodarska infrastruktura in osnovna življenjska potreba. Palestinski statistični urad (PCBS) je za leto 2022 navedel, da je bilo od izraelskega vodnega podjetja Mekorot kupljenih 98,8 milijona kubičnih metrov vode — okoli 22 odstotkov tedaj evidentirane razpoložljive vode na palestinskih ozemljih po uporabljeni statistični definiciji. Novejša tabela PCBS za leto 2023 navaja 98,5 milijona m³ kupljene vode od podjetij Mekorot in Hagihon skupaj; po isti statistiki je bilo to približno 24,9 odstotka od skupno 396,1 milijona m³ razpoložljive vode. Regionalni razrez kaže 82,3 milijona m³ za Zahodni breg in 16,2 milijona m³ za Gazo. Tabela za leto 2023 izključuje dele Jeruzalema, priključene leta 1967, ter opozarja na vpliv vojne na zbiranje in razpoložljivost podatkov v Gazi. Razlika 0,3 milijona m³ med dvema letoma ne dokazuje izboljšanja dostopa prebivalstva do pitne vode; primerjati je treba definicije, sestavo dobaviteljev, kakovost in oskrbljenost. [10] [11] [21]
Iz kupljene količine ni mogoče izračunati dobička Mekorota: za to bi potrebovali cene, stroške, obveznosti dobave in računovodske izkaze ustrezne pravne osebe. Podatki pa pokažejo strukturno odvisnost od dobave in upravljanja vodne infrastrukture. Meddržavno sodišče (ICJ) je v svetovalnem mnenju iz leta 2024 obravnavalo uporabo naravnih virov na okupiranem ozemlju ter ugotovilo, da izraelske omejitve palestinskega dostopa do vode in preusmerjanje velikega dela virov v korist lastnega prebivalstva, tudi naseljencev, niso skladni z določenimi obveznostmi okupacijske oblasti. Gre za pravni sklep sodišča o ravnanju države, ne za posebno sodbo o dobičku Mekorota. [12]
Drug primer so kamnolomi. Nemška skupina Heidelberg Materials je prek hčerinske družbe Hanson Israel povezana z zgodovinsko dejavnostjo kamnoloma Nahal Raba. Skupina priznava preteklo dejavnost, a v javnem odzivu navaja, da je leta 2023 ustavila dejavnost kamnoloma in pripadajočega asfaltnega ter betonskega obrata. Podjetje nasprotuje svoji uvrstitvi v posodobljeno bazo OHCHR, ker po njegovih navedbah kompleks ostaja zaprt. [13]
Ta primer dobro ponazarja, zakaj se raziskava ne sme zadovoljiti z etiketo »podjetje izkorišča kamnolom«. Ločiti je treba: kdo je imel koncesijo, kdo je bil lastnik, kdaj je dejavnost potekala, ali je bila zaprošena ali odobrena sprememba dovoljenja, ali je obrat dejansko obratoval v določenem mesecu in ali je podjetje prejelo dohodek. Zgodovinsko delovanje je potrjeno; dejanskega obratovanja novembra 2026 pa iz navedenih virov ni mogoče dokazati. Kritične objave in trditve podjetja je treba preverjati glede na ista časovna obdobja ter jih ne predstavljati kot medsebojno izključujoče, če govorijo o različnih datumih. [13] [14]
Pravno vprašanje pa je širše od trenutnega obratovanja enega objekta. Haaška pravila in svetovalno mnenje ICJ iz leta 2024 omejujejo uporabo naravnih virov, ki jih upravlja okupacijska oblast, ter zahtevajo varovanje interesov lokalnega prebivalstva. To vpliva na presojo gospodarskih režimov, ne pomeni pa samodejne kazenske obsodbe vsakega zaposlenega, poslovnega partnerja ali delničarja. [12]
Gradnja, javni prevoz in E1: kdaj pogodba postane gospodarska korist?
Prometna povezava je lahko javna storitev; hkrati lahko poveča vrednost nepremičnin in spremeni dostop do zemljišč. Kdor zgradi cesto, vodovod, železniško progo ali industrijsko cono, lahko prejme javno plačilo, koncesijske prihodke ali dolgoročno pogodbo. To je razlog, da moramo infrastrukturne projekte ocenjevati po njihovi dejanski geografski in pogodbeni povezavi z naselbinami, ne samo po imenu izvajalca.
Špansko podjetje CAF je 8. avgusta 2019 javno potrdilo, da je konzorcij CAF in izraelskega podjetja Shapir pridobil projekt jeruzalemske lahke železnice J-Net. Po objavi podjetja je celotna predvidena vrednost projekta presegala 1,8 milijarde EUR, dobavni del za skupino CAF pa naj bi presegal 500 milijonov EUR. Vključeval je gradnjo tirov in postaj, dobavo ter obnovo vozil, signalizacijo in dolgoročnejše upravljanje ter vzdrževanje. V javni izjavi z dne 25. septembra 2025 CAF navaja, da imata partnerja vsak po 50-odstotni delež v projektni družbi, da se je izvajanje upravljanja začetnega dela omrežja začelo leta 2021 in da je bil zaključek gradbenih del tedaj pričakovan leta 2027. Pogodbena vrednost ni čisti dobiček, načrtovan obseg ni realizirano plačilo, razporeditev lastništva pa ni podatkovni izkaz izplačil posameznemu partnerju. [15] [20]
Projekt se umešča v razpravo o infrastrukturi, ki povezuje različna območja Jeruzalema, vključno s spornimi poselitvenimi območji. Pri vsaki pravni oceni je treba pogledati traso, status ozemlja, dejanski del konzorcija in učinkovite ukrepe skrbnega preverjanja človekovih pravic. CAF v izjavi iz leta 2025 poudarja, da železnica zagotavlja storitev različnim skupnostim, da je izvedlo skrbni pregled človekovih pravic in da po njegovem pravnem stališču projekt ne krši mednarodnega prava. Gre za izjavo podjetja, ne neodvisno pravnomočno odločitev o vseh morebitnih vplivih projekta. Takšne argumente je treba predstaviti in jih nato primerjati z ugotovitvami pristojnih mednarodnih teles, z dejansko traso in z vplivom na pravico do samoodločbe. [20] Razpisna vrednost je začetek raziskave, ne njen pravni sklep. [15] [12]
Drugi primer je E1, območje vzhodno od Jeruzalema, obravnavano že v PL-06. Gradbeno načrtovanje, razpis, izbira izvajalca, dejanska gradnja in realizirano plačilo so pet različnih dogodkov. Če je načrtovano določeno število stanovanj, to še ni vrednost izvedenih del, še manj dobiček izvajalca. Če so bili medtem porušeni objekti na terenu, to še ne dokazuje, da je bil izvajalec prihodnjega stanovanjskega razpisa že izbran. V PL-07 ne podvajamo celotne kronologije iz PL-06; opozorimo le, da so zemljiške odločitve predpogoj za prihodnje finančne koristi, ki jih mora naslednja raziskovalna faza dokazati s pogodbami in plačili.

Kdo pridobiva korist — in kdo plačuje stroške?
Pogosto vprašanje »kdo ima koristi« postane nenatančno, kadar različne skupine zlijemo v enega domnevnega zmagovalca. Učinek naselbinskega gospodarstva se lahko razporedi med več vrst akterjev:
- Javne institucije lahko pobirajo prihodke, odločajo o zemljiščih, namenjajo subvencije ali preusmerjajo proračunske prioritete. To je treba preveriti v proračunu in upravnih aktih.
- Koncesionarji in izvajalci lahko pridobijo pogodbe ter prihodke iz gradnje, oskrbe, prevoza ali pridobivanja surovin. Pogodbena vrednost ne razkrije marže.
- Lastniki nepremičnin in prebivalci naselbin imajo lahko koristi od infrastrukturnih storitev, lokacije ali cen nepremičnin. Koristi niso enake pri vseh in same po sebi ne določijo njihove osebne pravne odgovornosti.
- Palestinska gospodinjstva in podjetja lahko izgubljajo čas, tržne možnosti, dostop do rodovitne zemlje, vode in kredita. Nekateri Palestinci so lahko zaposleni pri izraelskih delodajalcih; takojšnja izguba zaposlitve je lahko resničen kratkoročni strošek, hkrati pa ne odpravi dolgoročnega vprašanja gospodarske odvisnosti.
- Vlagatelji, banke in tuji poslovni partnerji so lahko neposredno vpleteni, posredno povezani ali sploh niso povezani z določeno dejavnostjo. Samo oznaka »vlagatelj v izraelsko gospodarstvo« ni dokaz sodelovanja pri naselbinah.
Ta razmejitev omogoča poštenejše vprašanje: Katera odločitev omogoča katero ekonomsko korist in kateri dokaz povezuje korist z določenim prejemnikom? Enako velja za škodo: ali je izkazana z računovodstvom, z evidenco uničenega premoženja, s podatki o nedostopni parceli ali z makroekonomskim modelom?
Pri številkah je zato smiselno ohraniti majhno kontrolno tabelo:
| Podatek | Kaj dejansko meri | Česa ne dokazuje |
|---|---|---|
| 212,2 mrd USD (UNCTAD, 2000–2024) | ocenjeni izgubljeni potencialni palestinski BDP | že prisojene odškodnine ali denarnega nakazila drugi strani |
| 832,7 mrd USD (UNCTAD, 2000–2024) | približek BDP naselbin in Vzhodnega Jeruzalema na osnovi prebivalstva | dejanskega dobička vseh podjetij |
| 214 družb (OHCHR, 2026) | število podjetij v evidenci določenih dejavnosti | 214 kazenskih obsodb |
| >1,8 mrd EUR (CAF, 2019) | objavljeno vrednost projekta J-Net | izplačanega zneska ali marže posamezne družbe |
| >3,67 mrd USD (UNCTAD, 2019–3/2026) | odbitke in zadržane javne prihodke po metodi poročila | finančne koristi zasebnega podjetja |
Raziskovalna poštenost ne oslabi kritike: nasprotno, omogoča, da je kritika preverljiva in da je ne more razveljaviti ena zamenjava med prihodkom in dobičkom.
Odgovornost: kaj ugotavlja pravo in kaj mora raziskava še dokazati?
Izraelsko zunanje ministrstvo v objavljenem zgodovinskem pravnem stališču Zahodni breg opisuje kot sporno ozemlje, katerega končni status naj rešijo pogajanja, in poudarja, da sporazumi iz Osla Izraelu začasno pripisujejo določene pristojnosti na območju C. Izraelski argument je, da prostorsko načrtovanje in upravljanje v takšnem režimu ne pomenita avtomatično že rešenega vprašanja trajne suverenosti. To stališče je treba navesti natančno, ne ga prezreti ali izkriviti. [16]
Toda mednarodna pravna presoja ni omejena na to, kaj je dovoljeno z začasnim upravnim dogovorom. Meddržavno sodišče je 19. julija 2024 v svetovalnem mnenju presodilo, da je nadaljnja izraelska prisotnost na okupiranem palestinskem ozemlju nezakonita; izrecno je ugotovilo, da izraelska politika naselbin, zemljiških posegov in izkoriščanja naravnih virov ni skladna z določenimi mednarodnopravnimi obveznostmi. Sodišče je obravnavalo tudi pravico palestinskega ljudstva do samoodločbe; mnenje je posvetovalne narave in kot tako ni sodba v kazenski zadevi. V odstavkih 124–133 je obravnavalo gospodarsko rabo naravnih virov ter pravico Palestincev do njih. Zasnova začasnih pristojnosti po Oslu teh pravnih ugotovitev sama po sebi ne razveljavi. Svetovalno mnenje je avtoritativna sodna razlaga mednarodnega prava, vendar ni kazenska obsodba posameznega podjetja. [12]
Pri podjetjih so pomembna Vodilna načela OZN o podjetništvu in človekovih pravicah: podjetja naj tveganja odkrivajo, jih preprečujejo in zmanjšujejo, spremljajo posledice ter se ustrezno odzovejo. Za podjetje, ki prodaja blago v Izraelu, to ni enaka ugotovitev kot za podjetje z neposredno pogodbo za naselbinsko infrastrukturo. Prav tako kritika ravnanja države, podjetja ali konkretnih naseljencev ni kritika judovstva, judovskega prebivalstva kot celote ali izraelskih državljanov kot skupine. [6]
Iz doslej preverjenih virov je utemeljeno sklepati, da izraelsko upravljanje zemljišč in virov ter naselbinska infrastruktura ustvarjata gospodarske priložnosti za nekatere akterje, medtem ko imajo palestinski prebivalci zaradi omejitev dostopa znatne gospodarske stroške. Posamezni primeri kažejo konkretne poslovne in institucionalne povezave. Ni pa še dokazano, koliko čistega dobička je posamezna navedena družba v danem letu pridobila iz dejavnosti na okupiranem ozemlju, niti ali vse gospodarske koristi izvirajo iz istega pravnega mehanizma.
Zato naslednja vprašanja ostajajo odprta za nadaljnje preverjanje: katere dejanske plačilne transakcije so povezane z naselbinskimi infrastrukturnimi projekti; kako se po posameznih podjetjih razlikujejo obdobja dejavnosti; kako so obračunani zadržani javni prihodki; ter ali nove objave podjetij ali državnih organov spreminjajo opis aktualnega stanja. Ta vprašanja niso razlog, da bi zavrgli obstoječe ugotovitve, ampak razlog, da ne prestopimo meje med dokazom in domnevo.
Sklep. Okupacija ni le vprašanje, kdo nadzoruje zemljo, temveč tudi, kdo lahko z njo svobodno načrtuje prihodnost. Dostop do virov, gradbenih dovoljenj, cest, vode in trgov lahko oblikuje gospodarsko neenakost skozi generacije. Če želimo govoriti o pravičnosti in odgovornosti, moramo znati pokazati ne samo na sistem, ampak tudi na njegove odločitve, dokumente in preverljive posledice — in pri tem ohraniti dostojanstvo vseh ljudi, ki jih konflikt zadeva.
Viri in nadaljnje branje
- ** Svetovna banka, Area C of the West Bank and the Future of the Palestinian Economy, pregled potenciala in ocene iz 2013 (dogodek 2014). vir Vir
- ** UNCTAD, The cumulative economic cost of occupation for the Palestinian people (2000–2024) and the long road to recovery, 17. 2. 2026; posebej poglavje IV in tabela 6 (tiskana str. 30, PDF str. 36), metodologija imputacije prek prebivalstvenega deleža. vir Vir
- ** UNCTAD, Economic costs of the Israeli occupation for the Palestinian people, A/80/356, 29. 8. 2025; posebej odst. 48–50 o prebivalstvenem približku in ožja modelska ocena izgub. vir Vir
- ** OHCHR, UN Human Rights updates list of companies involved in Israeli settlements in occupied Palestinian territory, 25. 9. 2026 (214 podjetij, 200/14, metodološka opomba). vir Vir 1 Vir 2
- ** OHCHR, izjava namestnice visoke komisarke Awa Dabo, 29. 9. 2026 (presečni datum 15. 4. 2026). vir Vir 1 Vir 2
- ** OHCHR, Guiding Principles on Business and Human Rights, 2011 (normativni okvir, ne sodba o družbi). vir Vir
- ** UNCTAD, Report on UNCTAD assistance to the Palestinian people: Developments in the economy of the Occupied Palestinian Territory, TD/B/73/2, 24. 9. 2026. vir Vir
- ** UNSCO, Report to the Ad Hoc Liaison Committee, 24. 9. 2026; posebej razdelek 4.1 o davčnih prihodkih. vir Vir
- ** Izraelsko zunanje ministrstvo, Palestinian Compliance with the Oslo Accords: A Legal Overview, 6. 8. 2023 (uradna izraelska pravna razlaga). vir Vir
- ** PCBS, World Water Day 2024, 20. 3. 2024; podatki za leto 2022. vir Vir
- ** PCBS, Selected Indicators for Water Statistics in Palestine, 2013–2023, objava 25. 6. 2025. vir Vir
- ** Meddržavno sodišče (ICJ), Legal Consequences arising from the Policies and Practices of Israel in the Occupied Palestinian Territory, including East Jerusalem, svetovalno mnenje, 19. 7. 2024, zlasti odst. 124–133 (naravni viri) ter izrek o nezakoniti nadaljnji prisotnosti; povezava vodi do celotnega besedila in uradnih jezikovnih različic. vir Vir
- ** Heidelberg Materials, uradni odziv na uvrstitev v evidenco OHCHR in status kompleksa Nahal Raba; izjava podjetja, ne neodvisna revizija. vir Vir
- ** Heidelberg Materials, odgovor raziskovalni organizaciji Who Profits, 14. 7. 2025 (zgodovina prevzema Hanson; podjetniško stališče). vir Vir
- ** CAF, uradna objava o konzorciju s podjetjem Shapir, Jerusalem Tram Project, 8. 8. 2019; >1,8 mrd EUR skupna projektna vrednost, >500 mio EUR dobavni del CAF. vir Vir
- ** Izraelsko zunanje ministrstvo, Legal Aspects: Legal Status of the Land (2004; zgodovinsko državno stališče). vir Vir
- ** ICRC, Četrta ženevska konvencija, 49. člen. vir Vir
- ** OHCHR, informativna stran o poslovnih in človekovih pravicah ter poročilu A/HRC/63/20 (2026). vir Vir 1 Vir 2 Vir 3
- ** Kneset, obvestilo o sprejetju spremembe zakona o zamrznitvi nekaterih palestinskih prihodkov, 9. 6. 2026. vir Vir
- ** CAF, Notice of other relevant information related to the Jerusalem project, 25. 9. 2025 (50/50 deleža CAF–Shapir, začetek upravljanja leta 2021, pričakovani zaključek gradnje 2027 in podjetniška pravna utemeljitev). vir Vir
- ** PCBS, Annual Available Water Quantity in Palestine by Region and Source, 2023, objava 25. 6. 2025 (98,5 mio m³ skupaj, 82,3 Zahodni breg, 16,2 Gaza; teritorialne omejitve). vir Vir
Vrsta vira: P = uradni/primarni; IZ = izjava organizacije/podjetja. Navajanje povezave ne pomeni, da smo sprejeli vsako interpretacijo tega vira. Geografski obseg in leto podatka sta navedena v besedilu. Časovni presek preverjanja: 12. 11. 2026.